Ang Makabagong Moat
Table of Contents
TL;DR
Ang tumutukoy na moat ng negosyo ng ika-21 siglo, purong software, ay mabilis na gumuho habang pinalalapit ng Generative AI ang gastos ng code sa zero, na ginagaya kung paanong winasak na ng industriyal na aglomerasyon ng Tsina ang purong hardware moat. Ang mismong kahirapan ng produksyon ay hindi na nagpoprotekta sa isang negosyo sa alinmang domain, kaya ang matibay na tubo ay lumipat na sa mga siwang sa pagitan ng bits at atoms. Upang makabuo ng isang kumpanyang mapagtatanggol ngayon, dapat talikuran ng mga tagapagtatag ang pangkalahatang modelo ng vendor ng software at kumilos bilang isang principal na nagmamay-ari ng isang tunay na pisikal na workflow mula dulo hanggang dulo. Sa mahigpit na pagsasama ng hindi bababa sa tatlo sa apat na pangunahing salik (custom hardware, espesyalisadong software, kinita nang mga relasyon, at pagmamay-aring datos), ang isang makabagong negosyo ay makapaghahatid ng garantisadong resulta habang inaani ang closed loop na datos na siyang nagiging tunay na moat. Ang isang kakompetensiyang nagsisimula ngayon ay hindi humahabol sa isang nakapirming lamang. Hinihila nito ang isang lamang na lumalawak sa tuwing may trabahong natatapos.
Paunang Salita at Layunin
Pinalalawak ng ulat na ito ang iisang pahayag na pinagkakabitan ng lahat ng iba pa sa aking teorya ng moat: ang purong software ay hindi na isang moat na mapagtatanggol, at ang purong hardware ay tumigil nang maging ganoon nang maabot ng Tsina ang hegemoniya nito sa pagmamanupaktura. Pareho lamang itong ipinapahayag na parang mga slogan. Gusto kong alisin ang slogan at ilagay ang mekanismo. Bakit nangyari ang bawat pagbagsak, aling mga palagay ang tahimik na nasira, kung paano nag-uugnayan ang dalawa, at kung saan pa maaaring makuha ang matibay na tubo. Isinulat ko ito upang tumayo nang mag-isa, para ang isang hinaharap na mambabasa, o isang hinaharap na modelo, ay makuha ang buong argumento nang hindi na kailangan ang pag-uusap na nagluwal nito.
Sa loob ng humigit-kumulang tatlumpung taon, ipinagpalagay ng estratehiya sa teknolohiya na ang digital na mundo ay lumilikha ng matibay, mataas na margin, mapagtatanggol na tubo habang ang pisikal na mundo ay lumilikha ng manipis, hindi naiiba, mababang margin na output na kalakal. Hindi sabay dumating ang dalawang pagkabigla. Ang aglomerasyon ng pagmamanupaktura sa Tsina ang unang bumasag sa defensibility ng hardware na nakabatay sa produksyon, karamihan sa buong mga dekada ng 2000 at 2010. Ang Generative AI ang siyang sumisira sa defensibility ng software na nakabatay sa produksyon nang mas huli, sa dekada ng 2020. Ibinaba ng Generative AI ang marginal na gastos ng paglikha ng software tungo sa zero, na nagpasabog sa mga hadlang na ginagawang mapagtatanggol ang software. Ibinaba ng industriyal na aglomerasyon ng Tsina ang gastos at latency ng pisikal na iterasyon sa antas ng gastos at latency ng software, na nagpasabog sa mga hadlang na ginagawang mapagtatanggol ang hardware. Kaya hindi na kayang sumilong ng negosyo sa bits lamang o atoms lamang. Ang matibay na bentahe ay lumipat mula sa alinmang iisang dimensyon at pumasok sa masinsing pag-uugnay ng dalawa, kasama ang mga relasyon at pagmamay-aring datos.
Ang dokumento ay nasa dalawang bahagi:
- Ang pagsusuri. Ano ba talaga ang moat, bakit dati mapagtatanggol ang bawat domain, aling mga alitan ang inalis ng bawat pagkabigla, at ano ang natitira. Ang bahaging ito ay pagsusuring pang-ekonomiya at humihinto ito kung saan humihinto ang pagsusuri.
- Ang makabagong moat. Ano ba talaga ang bumubuo sa defensibility ngayon na ang bits at atoms ay hindi ka na mapagtatanggol nang mag-isa, at ano ang hitsura sa praktika ng kumpanyang itinayo rito.
Ang Pagsusuri: Paano Nagsara ang Parehong Moat
Bahagi Isa: Ano ba Talaga ang Moat
Bago ko ipaliwanag kung paano gumuho ang mga moat, kailangan kong maging eksakto tungkol sa kung ano ang moat, dahil ang maluwag na paggamit ng salita ang responsable sa karamihan ng maling pag-iisip sa estratehiya na nakita ko. Ang moat ay hindi magandang produkto, hindi pansamantalang lamang, at hindi ang pagiging una. Ang moat ay isang istruktural na katangian ng isang merkado na nagpapahintulot sa isang kompanya na kumita nang lampas sa gastos nito sa kapital sa mahabang panahon nang hindi nagiging patas ang kompetisyon at nauubos ang mga kita na iyon. Sa wika ng industrial economics, ang moat ay isang matibay na pinagmumulan ng economic rent.
Ang economic rent ay ang sobrang kita na kinikita ng isang kompanya lampas sa pinakamababa nitong tatanggapin upang manatiling bukas, at sa isang tunay na kompetitibong merkado ang sobrang kita na iyon ay nagiging zero. Sa ilalim ng perfect competition, itinutulak pababa ang presyo sa marginal cost, kumikita lamang ang mga kompanya ng kanilang gastos sa kapital, at walang natitirang sobrang tubo. Ang bawat balangkas tungkol sa defensibility ay talagang isang teorya kung paano makaliligtas ang isang partikular na kompanya sa hatak patungo sa pagpepresyo sa marginal cost at zero na tubo.
Ang klasikal na listahan ay nagmula kay Michael Porter, na ang balangkas ng five forces ay naging pamantayang kasangkapan para rito mula pa noong 1979, at kalaunan ay pinatalim ng pangkat ng value investing. Nagbibigay ito ng iilang tunay at matibay na pinagmumulan ng rent:
- Mga hadlang sa pagpasok na pumipigil sa mga bagong kakompetensiya na pumasok
- Mataas na switching costs na pumipigil sa mga umiiral na customer na lumipat
- Network effects, kung saan mas nagiging mahalaga ang produkto habang mas maraming tao ang gumagamit nito
- Economies of scale na nagpapahintulot sa mga incumbent na tapatan o higitan ang mga papasok
- Proprietary IP o proteksiyong pangregulasyon na legal na nagtataboy sa mga gumagaya
- Kontrol sa isang bihirang input o channel ng distribusyon na hindi makukuha ng mga karibal
Bawat Pinagmumulan ng Rent ay Isang Alitan
Ang bawat isa sa mga pinagmumulan ng rent na iyon ay isang alitan. Ang moat ay talaga lamang isang anyo ng alitan na hindi madaling malampasan ng mga kakompetensiya:
- Ang mataas na switching costs ay alitan sa paglabas ng customer.
- Ang mga hadlang sa pagpasok ay alitan sa pagdating ng kakompetensiya.
- Ang network effects ay alitan sa koordinasyong kailangan upang sabay-sabay lumipat ang mga gumagamit sa ibang lugar.
- Ang lawak ng pagmamanupaktura ay alitan sa kapital at oras na kailangang isunog ng isang papasok bago nito maabot ang kompetitibong unit cost.
Sinasabi sa iyo niyan nang eksakto kung ano ang ginagawa ng isang bagay tulad ng generative AI, o ng industriyal na densidad ng Tsina, sa isang merkado. Ang mga puwersang ito ay hindi umaatake sa mga produkto. Ina-atake nila ang mga alitan. Mga teknolohiyang nagpapatunaw ng alitan ang mga ito. At ang teknolohiyang nagpapatunaw ng alitan ay, sa depinisyon, teknolohiyang nagpapatunaw ng moat.
Naka-compress sa isang pangungusap ang buong argumento: gumuho ang software at hardware moat dahil ang tiyak na mga alitan na lumilikha ng kanilang rent ay eksaktong mga alitan ding mahusay na inaalis ng AI at industriyal na aglomerasyon ng Tsina.
Bahagi Dalawa: Ang Makasaysayang Software Moat at Kung Bakit Naglimbag ng Pera ang Bits
Upang maunawaan ang pagbagsak, kailangan mo munang maunawaan kung bakit ang software ang historikal na naging iisang pinakamahusay na estruktura ng negosyo na natuklasan ng kapitalismo, dahil ang pagbagsak ay simpleng pagbabaliktad lamang ng mga bagay na nagpaganda rito.
Ang software ay may halos natatanging istruktura ng gastos. Pinagsasama nito ang isang mataas na fixed cost upang gawin ang unang kopya at isang halos serong marginal cost upang kopyahin at ihatid ang bawat kasunod na kopya. Ang pagsulat ng unang bersyon ng isang komplikadong programa ay nangangailangan ng kakapiranggot, mahal, at mabagal sanaying pool ng mga inhinyerong nagtatrabaho nang mga buwan o taon. Ngunit kapag naisulat na ito, ang ikalimang libong kopya ay halos walang gastos gawin at walang gastos ihatid. Ang asimetriyang iyon ay lumikha ng napakalaking operating leverage. Ang mature na horizontal software ay maaaring mag-post ng gross margins sa antas na walumpung porsiyento, gaya ng inihayag ng Atlassian para sa Q2 FY2025, dahil ang kita ay lumalawak kasabay ng mga gumagamit habang ang cost of goods sold ay halos hindi gumagalaw. Ngunit ang pahayag na iyon ay hindi na kasing-unibersal tulad ng dati dahil ang software na mabigat sa konsumo tulad ng Snowflake ay mas malapit sa 67 porsiyentong gross margin sa FY2025, bahagyang dahil ang third party cloud infrastructure ay bahagi ng cost of revenue. Sa ekonomikong kahulugan, ang software ay kumikilos na parang purong information good, at ang mga information good ay bumabasag sa normal na ugnayan sa pagitan ng produksyon at gastos na namamahala sa mga pisikal na kalakal.
Ngunit ang mababang marginal cost sa sarili nito ay hindi lumilikha ng moat. Kung kahit sino ay kayang gawin ang kalakal nang mura, ang mababang marginal cost ay nagbubunga ng mapanirang kompetisyon, hindi ng rent. Kumita ng rent ang software dahil ang mataas na fixed cost ng unang kopya ay nagsilbing hadlang sa pagpasok, at dahil may iba pang mga alitan na nakaipon sa ibabaw nito:
- Kakulangan ng talento sa engineering. Ang paggawa ng hindi maliit na software ay nangangailangan ng mga taong mahal, mahirap kunin, at mahirap iugnay-ugnay, kaya karamihan sa mga magiging kakompetensiya ay hindi man lamang kayang buuin ang koponan upang lumikha ng kapani-paniwalang kopya.
- Oras. Kahit ang isang mahusay na pinondohan na kakompetensiya ay nangangailangan ng maraming buwan upang baligtarin sa pamamagitan ng reverse engineering, magpanukala ng espesipikasyon, bumuo, mag-test, at maglabas ng katapat na produkto, at sa mga buwang iyon ay may pansamantalang monopolyo ang incumbent upang makapag-ipon ng mga gumagamit, kita, at mas malalim na produkto.
- Switching cost. Kapag nailipat na ng customer ang datos nito sa isang sistema, naturuan na ang mga tauhan nito sa interface na iyon, at naiuugnay na ang sistema sa lahat ng iba pa sa pamamagitan ng custom integrations, nagiging napakamahal nang umalis kahit may mas mahusay at mas murang lumitaw.
- Ang kalkulasyon ng build versus buy. Dahil ang paggawa ng custom internal software ay mahal at mapanganib din, makatwirang bumili ng mga karaniwang off the shelf na produkto ang mga kompanya sa halip na itayo ang sarili nila, na naggarantiya ng malaking merkado para sa mga vendor ng packaged software.
- Network effects at naipong pagmamay-aring datos, na nakapatong sa ibabaw ng lahat ng ito sa pinakamahuhusay na kaso.
Ang Istruktural na Kahinaan
Tingnan mo kung ano ang binubuo ng listahang iyon. Isa lamang sa limang alitang iyon, ang network effects, ang likas sa demand side ng produkto. Ang iba pang apat, kakapusan sa talento, oras ng pagbuo, switching cost, at ang parusa ng build versus buy, ay pawang supply side production frictions. Mga artifact sila ng kung gaano kahirap, kabagal, at kamahal ang gumawa at magpalit ng software.
Iyon ang kahinaan. Ang negosyong ang defensibility ay pangunahing nakasalalay sa kung gaano kahirap gawin ang bagay ay mapagtatanggol lamang hangga’t mahirap manatili ang produksyon. Sa sandaling bumagsak ang gastos sa paggawa at pagpapalit ng software, bumabagsak kasabay nito ang apat sa limang haligi, at tanging ang network effect sa demand side ang natitira.
Eksaktong iyan ang ibinigay ng generative AI.
Bahagi Tatlo: Ang Pagkabigla ng AI at ang Paglusaw ng Software Moat
Ang tamang paraan upang ilarawan kung ano ang ginawa ng generative AI sa ekonomiya ng software ay ituring ito bilang isang pagkabigla sa production function ng software. Sa batayang ekonomiks, ang gastos sa pagprodyus ng anumang bagay ay isang function ng gastos ng mga input nito. Para sa software, ang nangingibabaw na input ay palaging bihasang gawaing kognitibo ng tao, partikular ang paggawa ng tungkulin ng paglipat ng isang pangangailangan ng negosyo tungo sa tamang, nasubukan, at maide-deploy na code. Ang paggawa na iyon ang naging kakaunti at mahal na input na lumikha ng hadlang sa pagpasok.
Direktang tinatamaan ng generative AI at mga autonomous coding agent ang input na iyon. Nagge-generate sila, nagre-refactor, nagde-debug, nagdo-dokumento, at nagde-deploy ng code sa bahagi lamang ng historikal na gastos sa maraming gawain. Natuklasan ng isang kinokontrol na eksperimento sa GitHub Copilot na nakatapos ang mga developer ng isang may hangganang coding task nang 55.8 porsiyentong mas mabilis, at natuklasan ng isang field study sa 4,867 developer na 26.08 porsiyentong mas maraming gawain ang natapos. Totoo ang epekto, pero hindi pantay, dahil natuklasan ng isang randomized trial noong 2025 ng METR na ang mga bihasang open source developer na nagtatrabaho sa mga pamilyar na mature na codebase ay 19 porsiyentong mas mabagal sa mga early-2025 AI tool, habang naniniwalang mas mabilis sila. Ang ligtas na konklusyon ay hindi na pinapabilis ng AI ang bawat engineer sa bawat sitwasyon. Ito ay na kinokompress ng AI ang gastos sa pagprodyus ng code, lalo na para sa may hangganan, greenfield, at mas junior na trabaho. Ang kakaunting input ay ginagawang mas masagana. Kapag bumaba ang presyo ng kritikal na kakaunting input, bumabagsak kasabay nito ang hadlang sa pagpasok na itinayo sa kakulangang iyon. Ang isang mekanismong iyon ay kumakalat sa lahat ng apat na haligi sa panig ng suplay.
Makikita ang pagbabago sa mga tool na aktwal na ginagamit ng mga developer. Nauna ang mga IDE-native na copilot tulad ng Cursor. Sumunod ang mga terminal-native na coding agent tulad ng Claude Code, Codex CLI, Kiro CLI, at OpenCode, kung saan binabasa ng modelo ang repo, nag-eedit ng mga file, nagpapatakbo ng mga command, at nag-iiterates sa parehong kapaligiran gaya ng engineer. Ngayon ay umuusbong ang ikatlong layer sa paligid ng multi-agent orchestration, na may mga tool tulad ng Conductor, Superset, at Hermes Agent na nagko-coordinate ng ilang agent sa iba’t ibang proyekto at kapaligiran. Malinaw ang pag-usad. Lumipat ito mula sa autocomplete, patungo sa autonomous agents, patungo sa pag-oorchestrate ng maraming agent nang sabay-sabay, at lalo lamang bibilis ito. Mas magiging madaling i-automate ang digital na trabaho bawat taon, at ang mga tool na ngayon ay nangangailangan ng bihasang operator ay bukas mangangailangan ng unti-unting mas kaunting interbensyon ng tao.
1. Ang Pagbagsak ng Hadlang sa Pagpasok
Noong una, ang paglulunsad ng isang kapani-paniwalang produkto ng software ay nangangailangan ng tunay na seed capital, at ang malaking bahagi nito ay napupunta sa pagkuha ng mga engineer na kailangan upang bumuo ng isang MVP. Sinusuri ng pangangailangang kapital na iyon ang merkado. Tanging ang mga venture na nakakapagtaas ng pera at nakakapagrekruta ng talento ang nakakapaglabas ng produkto, at ang nagresultang kakulangan ng mga kakumpitensya ay bahagi mismo ng proteksyon ng incumbent.
Kapag ang isang developer na may mahusay na AI tooling ay makakapagdisenyo, makabubuo, at makapaglulunsad ng isang pinakinis at gumaganang application sa maliit na bahagi lamang ng dating oras at gastos, nawawala ang filter na iyon. Binabaha ang merkado ng mga bagong papasok. Sa mga terminong pampagkumpitensya, ang supply curve ng mga feature ng software ay malaki ang paglipat palabas, at sinasabi sa iyo ng pangunahing teorya ng presyo kung ano ang susunod na mangyayari nang walang anumang kalabuan. Kapag ang suplay ng isang substitutable na produkto ay matindi ang paglawak laban sa halos nakapirming demand, bumabagsak ang presyo patungo sa marginal cost, at dahil malapit sa zero ang marginal cost ng software, hinihila rin pababa sa zero ang presyo. Ang hyper abundance ng suplay ng software ay, mekanikal, ang pagkawasak ng kapangyarihan sa pagpepresyo ng software.
2. Ang Pagbagsak ng Temporal na Bentahe
Marahil ito ang pinakamahalagang moat ng software sa lahat. Ang buong lohika ng mabilis na paglabas at pag-uulit ay nakasalalay sa ideya na ang isang nailunsad na feature ay bumibili sa lumikha nito ng mga buwang eksklusibong kalamangan bago ito makopya ng iba. Ang lead time na iyon ang bintana kung saan naitatatag ang network effects, brand, at mga customer.
Kinokompress ng AI ang siklo ng panggagaya mula sa mga buwan tungo sa mga oras. Maaaring panoorin ng isang kakumpitensya ang interface ng isang produkto, ilarawan ang pag-uugali nito sa isang coding agent, at makakuha ng gumaganang clone halos agad-agad, kahit hindi kailanman nakikita ang orihinal na source code, dahil ang halaga ay hindi naman talaga kailanman nasa partikular na code. Nasa specification ito, at ang mga specification ay napakamura nang ipatupad ngayon.
Kapag ang lag ng panggagaya ay naging sero, naglalaho ang pansamantalang monopolyo na nagbigay-katwiran sa mabilis na inobasyon. Patuloy pa ring may inobasyon, pero humihinto itong kumita ng pangmatagalang premium, dahil ang gantimpala sa pag-imbento ay kaagad na ibinibigay sa mga nanggagaya. Ito ay isang textbook na kaso ng tinawag ni David Teece na appropriability problem sa kaniyang 1986 na papel tungkol sa pagkamal sa teknolohikal na inobasyon. Nagbabayad lamang ang inobasyon para sa sarili nito kapag nakokolekta ng innovator ang sapat na bahagi ng halagang nalilikha nito bago pa ito maagaw ng panggagaya. Itinutulak ng AI ang appropriability ng purong inobasyon sa software tungo sa sero.
3. Ang Paglusaw ng Switching Costs
Ito ang pinaka-matibay sa mga tradisyunal na moat ng software, dahil gumagana ito kahit malinaw na mas mahusay ang produkto ng kalaban. Ngunit ang switching costs ay binubuo rin ng mga hadlang, paglilipat ng data mula sa isang schema patungo sa iba, muling pagbuo ng mga custom na integrasyon, at muling pagsasanay sa staff sa hindi pamilyar na interface. Ang bawat isa sa mga iyon ay eksaktong uri ng nakakapagod na gawaing pagsasalin na nakabatay sa pattern na mahusay gawin ng AI.
Ang data mapping na pinapagana ng AI ay makakapag-ingest, makakapag-normalize, at makakapag-migrate ng isang kumplikadong database mula sa istruktura ng isang sistema tungo sa iba nang mabilis at mura. Binabawasan ng natural language interface ang gastos sa muling pagsasanay, dahil lalong nakikipag-ugnayan ang mga user sa pamamagitan ng pag-uusap sa halip na sa pagsasaulo ng isang proprietary na menu tree, na nangangahulugang ang naipong kasanayang nakatali sa interface ng isang vendor ay hindi na gumaganap bilang penalty sa paglipat.
Habang bumababa ang gastos sa pag-alis, bumababa rin kasabay nito ang lifetime value ng isang nakuhang customer, tumataas ang customer acquisition cost kumpara sa lumiliit na lifetime value na iyon, at humihina ang unit economics ng buong subscription model. Ang moat na nakabatay sa kawalan ng kakayahan ng customer na umalis ay natutunaw kapag nagiging mura ang pag-alis.
4. Ang Pagbabaligtad ng Build Laban sa Buy
Tahimik nitong winawasak ang mismong addressable market. Bumibili noon ang mga kumpanya ng packaged software dahil ang pagbuo ng pasadyang internal tools ay napakamahal, napakabagal, at napakasapanganib upang bigyang-katwiran para sa anuman maliban sa kanilang pinaka-diferensiyadong pangangailangan. Ang parusa sa pagbuo nang internal mismo ang naggarantiya sa mga vendor ng malaking merkado.
Kapag pinahihintulutan ng mga AI agent ang mga internal team, kahit ang mga hindi teknikal, na lumikha ng mga custom application na nakaangkop sa sarili nilang workflow, nawawala ang parusa sa pagbuo, at ang makatwirang pagpili ay lumilipat mula sa pagbili ng generic na subscription patungo sa paglikha ng pribadong tool na perpektong akma at walang paulit-ulit na lisensya.
Hindi lang nito ginagawang mas matindi ang kumpetisyon sa mga vendor. Binabawasan nito ang kabuuang addressable market na pinaglalabanan ng mga vendor, dahil ang lumalaking bahagi ng demand sa software ay nasasagot sa loob at hindi na umaabot sa panlabas na merkado. Lumilipat ang halaga mula sa mga panlabas na software vendor papunta sa panloob na operational capability, na ang ibig sabihin ay tumitigil itong maging isang merkado at nagiging isang in-house na cost efficiency.
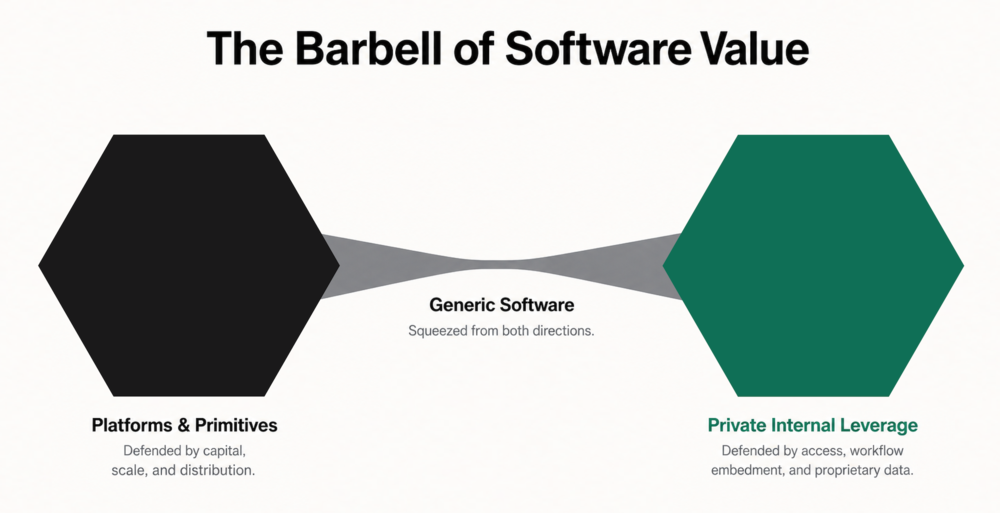
Ito ang parehong bagay na tinawag kong Internal Software Leverage sa aking sulatin, The Barbell of Software Value, na tinitingnan mula sa panig ng vendor sa halip na panig ng mamimili.
Ang Resulta & Ano ang Hindi Bumabagsak
Kapag pinagsama mo ang apat na mekanismong iyon, makukuha mo ang commoditization ng purong software. Pumapasok ang industriya sa software hyper abundance, kung saan ang mga functional na application ay mura nang buuin, agad nang makokopya, at lalong nalilikha sa loob on demand. Sa kalagayang iyon, ang code mismo ay tumitigil sa pagiging pinagmumulan ng renta, eksakto sa paraang ang anumang produkto ay tumitigil sa pag-uumit ng renta kapag ito ay naging masagana at substitutable. Humihiwalay ang halaga mula sa code.
Ang pagiging tapat ay nangangailangan na malinaw na sabihing ano ang hindi bumabagsak, dahil ang pag-ooverstate nito ay magpapawalang-bisa rito. Inaatake ng generative AI ang mga supply-side na production friction. Sa sarili nito, hindi nito inaatake ang demand side at mga system-level na friction.
- Nananatili ang network effects, dahil kayang kopyahin ng AI ang software ng isang social network sa isang hapon ngunit hindi nito kayang kopyahin ang mga user, at ang mga user ang asset.
- Nananatili at sa katunayan ay mas lumalakas ang mga proprietary data moat, dahil pinapamura ng AI ang code habang pinapataas ang halaga ng bihirang data na nagsasanay dito.
- Nananatili ang distribution at brand, dahil nananatiling bihira ang atensyon at tiwala kahit libre ang mga feature.
- Nananatili ang regulatory at compliance barrier, dahil hindi makagagawa ang isang coding agent ng banking license, medical device clearance, o aviation certification.
- Nananatili ang malalim na integrasyon sa pisikal o kinokontrol na operational reality, dahil mura ang code, ngunit hindi mura ang pag-install ng mga sensor, pagkamit ng tiwala, at pag-ooperate sa ilalim ng regulatory approval.
Kaya ang tumpak na pahayag ay hindi na lahat ng software business ay mamamatay. Ito ay na ang espesipiko, dating nangingibabaw na moat ng purong, standalone, packaged software, na ipinagtatanggol ng hirap sa pagsusulat at pagpapalit ng code, ay winasak na. Ang nananatili ay software na nakaangkla sa bagay na hindi kayang murahing kopyahin ng AI: isang network, isang dataset, isang regulatory position, isang distribution channel, o isang pisikal na operasyon. Ang software na lumulutang na malaya sa lahat ng mga iyon ay isa nang commodity.
Bahagi Apat: Ang Makasaysayang Hardware Moat at Bakit Mahirap ang mga Atomo
Pareho ang disiplina sa argumento tungkol sa hardware. Una, itatag kung bakit dating napagtatanggol ang hardware, tapos ipakita kung alin sa mga depensang iyon ang nilusaw ng sistemang pangmanupaktura ng Tsina.
Ang hardware ay maaaring ipagtanggol sa halos kabaligtarang mga dahilan kung bakit ang software ay maaari, at itinuring ng mga pamilihang kapital ang dalawa bilang magkasalungat. Kung ang software ay may halos serong marginal cost, ang hardware ay may mataas at matigas na marginal cost, dahil ang bawat pisikal na yunit ay kumakain ng mga materyales, enerhiya, paggawa, at oras ng makina. Kung ang software ay naipapadala agad at walang hanggan, ang hardware ay nakatali sa pisika ng paggawa at lohistika. Ginawa ng mga katangiang iyon ang hardware bilang mas mahinang negosyo sa margin, ngunit ginawa rin nila ito, nang kakaiba, na maaaring ipagtanggol sa isang tiyak na paraan, dahil ang hirap ng pisikal na produksyon ay kumilos bilang isang hadlang na nagpoprotekta sa isang maayos na pinapatakbong kompanyang hardware mula sa madaliang panggagaya.
Ang mga partikular na hadlang na nagpoprotekta sa hardware ay ang mga ito:
-
Kapital para sa tooling. Ang paggawa ng isang pisikal na produkto sa malakihang antas ay nangangailangan ng espesyalisadong tooling, pangunahin ang mga injection mold at casting die na ginagamit upang hubugin ang mga plastik at bahaging metal, at ang mga tool na iyon ay nagkakahalaga ng sampu-sampu o daan-daang libong dolyar at nagpipilit ng mataas na minimum order quantity. Isa itong matigas na pader ng kapital na hindi kayang akyatin ng karamihan sa mga bagong papasok, at pinoprotektahan nito ang mga nakatagal na na-amortize na ang kanilang tooling.
-
Pagkaantala ng pag-uulit. Ang pagpaayos ng isang pisikal na disenyo ay nangangahulugang pagputol ng bagong tooling, pag-aayos ng mga toleransiya, at pagpapatakbo ng mga pisikal na test batch, isang loop na tumatagal ng mga linggo o buwan bawat ikot at may mabigat na gastos sa bawat pagkakataon, kaya ang mga pisikal na produkto ay bumubuti nang dahan-dahan at ang isang kakompetensiya ay nangangailangan ng mahabang mamahaling kampanya upang makahabol.
-
Pagbuo ng supply chain. Ang isang pisikal na produkto ay isang bill of materials na kinukuha mula sa maraming espesyalisadong supplier, at ang mga supplier na iyon ay dati nang nakakalat sa iba’t ibang kompanya, rehiyon, at bansa, kaya ang pagsasama-sama ng isang gumaganang supply chain ay nangangahulugang pakikipagnegosasyon sa magkakahiwalay na vendor, pagtanggap ng mahahabang lead time, at pamamahala ng komplikadong lohistika.
-
Katumpakan at kaalaman sa proseso. Ang naipong, at kadalasan ay hindi lantad, na kaalaman kung paano aktuwal na gawin ang isang disenyo sa katanggap-tanggap na yield. Hindi ito naililipat mula sa guhit. Kailangan mo itong matutuhan sa pamamagitan ng paggawa.
-
Distribusyon. Ang pangangailangang mailagay ang pisikal na produkto sa harap ng mga mamimili sa pamamagitan ng mga retailer, distributor, at espasyo sa istante na sila rin ay limitado at may mga gatekeeper.
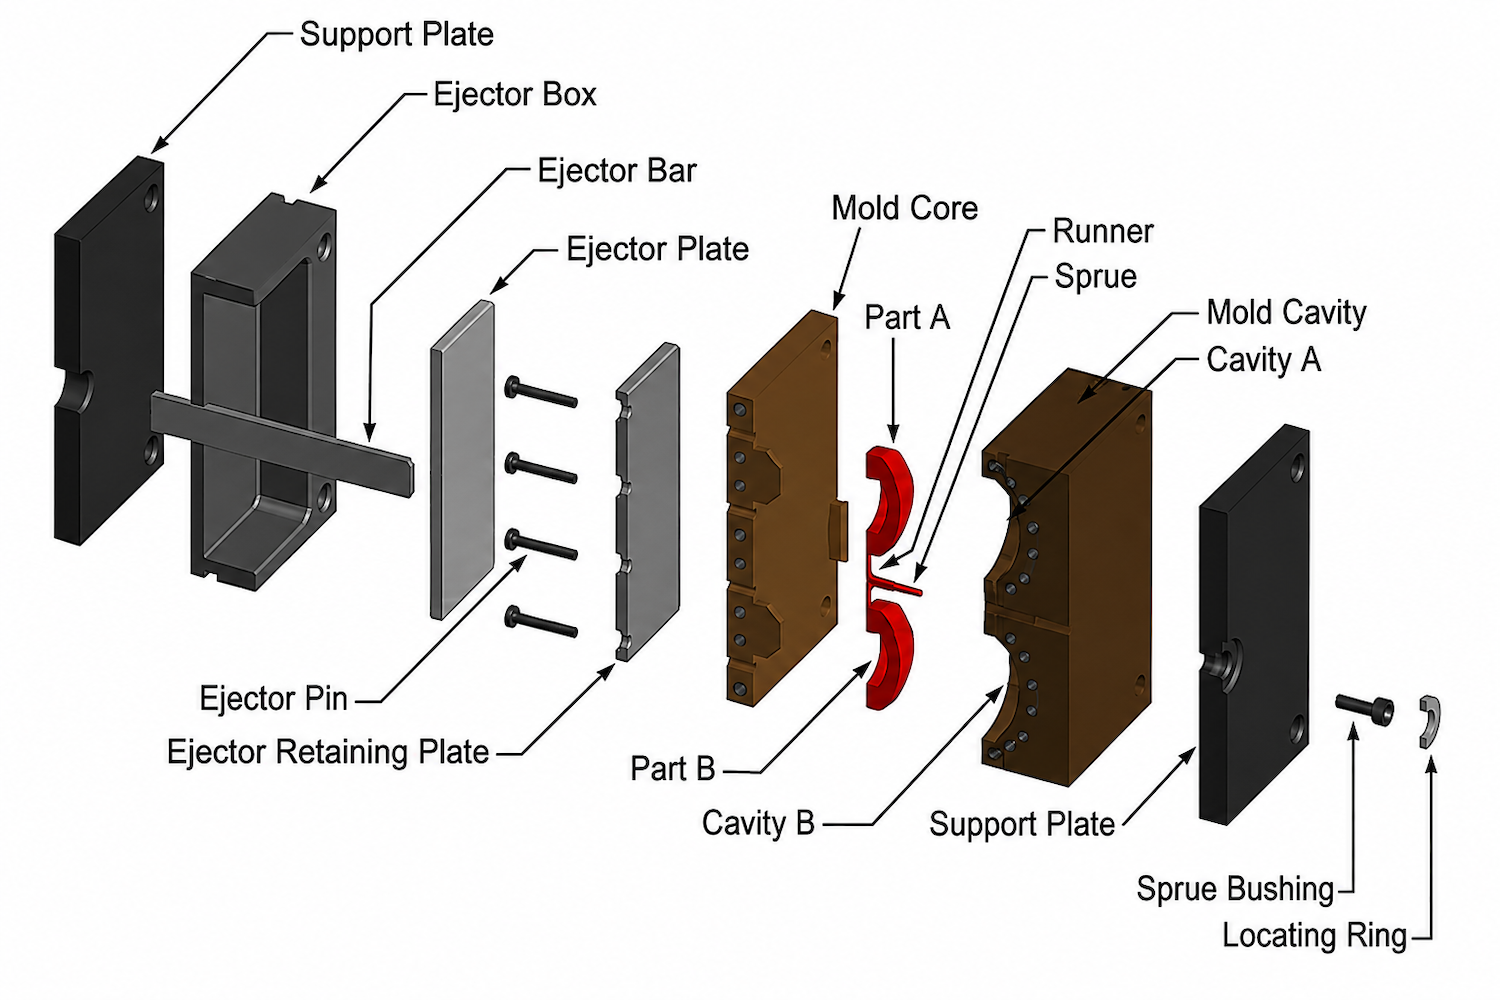
Tingnan muli ang komposisyon, tulad din sa software. Ang moat ng hardware ay higit na isang hanay ng mga hadlang sa produksyon at lohistika: kapital para sa tooling, pagkaantala ng pag-uulit, pagbuo ng supply chain, yield ng proseso, at pisikal na distribusyon. Ipinagtatanggol ito ng kung gaano kahirap, kabilis, at kamahal na gawing naipapadalang pisikal na bagay ang isang disenyo. At eksaktong tulad ng software, ang depensang nakabatay sa hirap ng produksyon ay matibay lamang habang nananatiling mahirap ang produksyon.
Ngunit ang ambag ng Tsina sa kasaysayang pang-ekonomiya ay ang paggawa sa pisikal na produksyon, sa napakalawak na hanay ng mga kalakal, na hindi na mahirap.
Bahagi Limang: Ang China Shock, Industrial Agglomeration, at ang Katapusan ng Moat ng Hardware
Ang pinakakaraniwang maling pagkaunawa sa dominasyon ng pagmamanupaktura ng Tsina ay na ito ay kuwento tungkol sa murang paggawa. Bahagya itong totoo sa unang yugto at halos hindi na totoo ngayon, at kapag mali ang pagkaunawa rito, humahantong ito nang diretso sa nabigong konklusyon na ang reshoring, o paglipat ng produksyon sa susunod na bansang may mababang sahod, ay magbabalik sa dating kaayusan.
Ang tunay na paliwanag ay nagtayo ang Tsina, sa densidad at lawak na walang nakitang katulad noon, ng penomenong inilarawan ni Alfred Marshall mahigit isang siglo na ang nakalipas bilang industrial agglomeration. Ang agglomeration na iyon, at hindi wage arbitrage, ang bumuwag sa moat ng hardware. Hindi ako ang unang naglatag ng argumentong ito. Dokumentado ni Andrew “bunnie” Huang ang bersiyong Shenzhen nito nang personal sa loob ng mahigit isang dekada sa The Hardware Hacker.
Marshallian na Panlabas na Ekonomiya
Ang industrial agglomeration ay ang nagsasariling nagpapalakas na pagkukumpol na heograpiko ng mga magkakaugnay na industriya, mga supplier ng bahagi, mga gumagawa ng subassembly, mga nagpoproseso ng hilaw na materyales, mga gumagawa ng tool, mga contract manufacturer, mga provider ng lohistika, at espesyalisadong bihasang paggawa, na lahat ay siksik sa iisang rehiyon. Tinukoy ni Marshall kung bakit lumilikha ang mga kumpol na iyon ng mga kalamangan na walang nakahiwalay na kompanya ang makakayang tumbasan:
- Lumilikha sila ng malalim na pinagsasaluhang labor pool ng mga espesyalisadong manggagawa.
- Sinusuportahan nila ang mga espesyalisadong lokal na supplier na hindi kailanman makaliligtas kung iisa lang ang pinaglilingkuran nilang malayong customer ngunit umuunlad sa paglilingkod sa isang siksik na kumpol ng mga ito.
- Lumilikha sila ng pagtagas ng kaalaman, kung saan mabilis na kumakalat ang mga pagpapabuti sa proseso sa buong kumpol dahil ang mga may kinalamang tao ay pisikal na malapit at palipat-lipat.
Ang tatlong puwersang iyon ang Marshallian na panlabas na ekonomiya, at nangangahulugan ang mga ito na ang isang kompanya sa loob ng kumpol ay nakakakuha ng mas mababang gastos, mas mabilis na pag-uulit, at mas mahusay na impormasyon kaysa sa isang kaparehong kompanya sa labas nito, gaano man kahusay sa sarili nito ang kompanyang nasa labas.
Pagbagsak ng Gastos sa Transaksyon
Sa Pearl River Delta, at lalo na sa Shenzhen, umabot ang agglomeration sa densidad na walang historikal na nauna. Pinakamadaling makita ang praktikal na bunga nito sa pamamagitan ng transaction cost economics ni Ronald Coase. Ipinaliwanag ni Coase na ang hangganan at bilis ng aktibidad pang-ekonomiya ay pinamamahalaan ng transaction costs, ang gastos sa paghahanap ng mga supplier, pakikipagnegosasyon sa mga termino, at pag-uugnay ng produksyon sa iba’t ibang kompanya. Sa isang kalat-kalat na supply chain, napakalaki ng mga gastusing iyon, at ang mga iyon ang tunay na laman ng ikatlong hadlang ng moat ng hardware.
Sa isang napakasiksik na cluster, halos naglalaho ang transaction costs. Nasa loob ng maliit na radius ang buong supply chain para sa karamihan ng mga elektronik at mekanikal na aparato, kaya ang paghahanap, sourcing, pakikipagnegosasyon, at koordinasyon na dati ay tumatagal ng mga linggo sa iba’t ibang kontinente ay tumatagal na lamang ng mga oras sa loob ng isang distrito. Maaaring i-spec ng isang designer ang isang device, kuhanin ang bawat bahagi nang lokal sa parehong araw, magpagawa at magpakarga ng custom na circuit board magdamag, at maghawak ng gumaganang prototype kinabukasan ng umaga.
Hindi ito mas murang paggawa. Ito ay halos ganap na pag-aalis ng transaction cost at iteration latency, na isang lubhang ibang at mas makapangyarihang bagay.
Mula sa densidad na iyon, apat na mekanismo ang naglusaw sa moat ng hardware, na tumutugma sa apat na AI na inilapat sa software.

1. Ang Pagbagsak ng Pagkaantala ng Pag-uulit
Ito ang bersiyong hardware ng pagkawala ng temporal na bentahe ng software. Sa kalat-kalat na Western supply chain, ang isang ikot ng pisikal na disenyo ay tumatagal ng mga linggo at mahal, kaya mabagal umunlad ang hardware at nananatili ang kalamangan ng incumbent sa pagpaayos. Sa loob ng cluster, ang pisikal na pag-uulit ay lumalapit sa bilis ng pag-uulit ng software. Ang mga mold ay binabago, ang mga layout ng board ay ina-adjust, at ang mga test batch ay pinapatakbo sa loob ng mga araw.
Mabagsik ang estratehikong bunga. Anumang disenyo ng hardware na inisip sa Kanluran ay maaaring obserbahan, i-reverse engineer, i-optimize para sa manufacturability, at mass produce sa loob ng cluster nang mas mabilis kaysa sa kaya ng pinagmulan nitong kompanyang Kanluranin na matapos ang sarili nitong ikalawang prototype. Ang lead time ng orihinal na lumikha, na siyang pinagmumulan ng upa nito, ay negatibo. Ang gumagaya ang unang nagpapadala ng mas pinahusay at mas murang bersiyon.
2. Ang Pagbagsak ng Kapital para sa Tooling
Ito ang bersiyong hardware ng pagbagsak ng hadlang sa pagpasok ng software. Ang sampu-sampung libong dolyar at mataas na minimum order quantities na dating naglalagay ng pader sa pisikal na produksyon ay na-optimize na sa loob ng cluster sa pamamagitan ng mabilis na computer controlled machining, standardized modular mold bases na muling inaayos imbes na pinuputol mula sa simula, at labis na kompetitibong high throughput tooling shops. Ang maliit na batch, lubhang customized na hardware ay maaari nang gawin sa istruktura ng gastos na noon ay para lamang sa malalaking multinasyunal. Ang pader ng kapital na nagsasala sa mga bagong papasok sa hardware ay malaking bahagi nang bumagsak, tulad din ng sa software, at bumabaha ang merkado ng parehong inaasahang pababang presyon sa presyo.
3. Ang Kurba ng Karanasan, Pinalakas ng Automation
Ang mekanismong ito ang permanenteng nagla-lock ng bentahe sa gastos, at ito ang dahilan kung bakit hindi ito maaaring ma-arbitrage palayo sa pamamagitan ng paglipat sa ibang lugar. Ang Batas ni Wright, na unang inilarawan ni Theodore Wright noong 1936 mula sa datos ng produksyon ng eroplano at kalauna’y pinalawak ng Boston Consulting Group bilang experience curve, ay isa sa pinaka-maaasahang empirikal na regularidad sa industrial economics. Sinasabi nito na para sa maraming produkto, ang unit cost ay bumababa ng pare-parehong porsiyento tuwing dumodoble ang naipong dami ng produksyon, dahil natututo ang organisasyon, sa pamamagitan ng naipong paggawa, kung paano mag-manupaktura nang mas episyente.
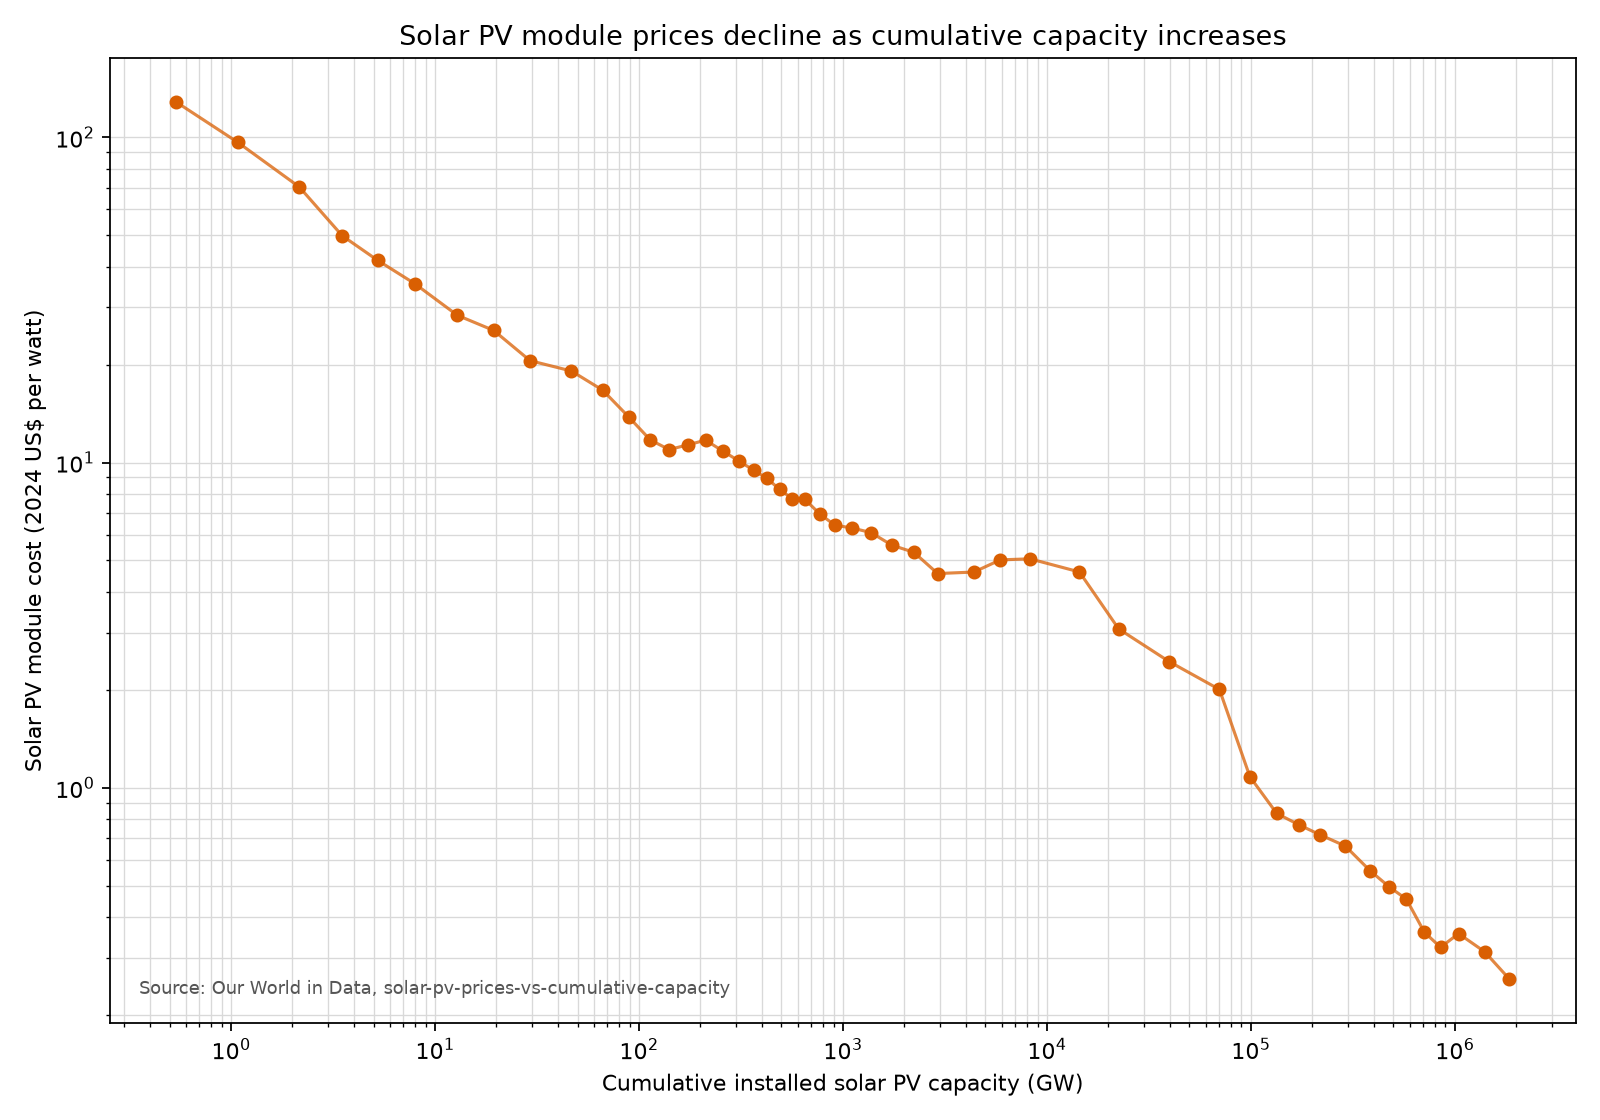
Dahil ang kumpol ay lumilikha ng napakalaking bahagi ng pandaigdigang pinagsamang dami sa napakaraming kategorya ng produkto, ito ay nakaupo nang napakalayo sa experience curve na ang sinumang bagong pumapasok, na may mababang pinagsamang dami, ay nasa tuktok nito. Pagkatapos ay pinalalalim pa ng modernong pagmamanupaktura ng Tsino ang bentahe sa pagkatuto na iyon sa pamamagitan ng capital intensive na automation, advanced na robotics, high speed automated optical inspection, at vertical integration na umaabot hanggang pabalik sa mga hilaw na materyales.
Ito ang eksaktong punto kung saan namamatay ang paliwanag ng gastos sa paggawa. Ang modernong bentahe ay hindi mababang sahod. Ito ay naitipong pagkatuto plus automated na sukatan plus densidad ng supplier, at hindi kayang kopyahin ng isang bagong dating ang kombinasyong iyon sa anumang panandaliang aksiyon, mataas man ang sahod o mababa ang sahod, dahil hindi mo agad mabibili ang mga dekada ng pinagsamang karanasan sa produksiyon o ang ecosystem ng supplier sa paligid nito.
4. Ang Pagbagsak ng Friction sa Pamamahagi
Ito ang hardware na bersiyon ng AI na pinapawi ang pangangailangang dumaan sa mga nakaupong software channel. Pinapahintulutan ng pandaigdigang digital na mga pamilihan at hyper efficient na logistics ng parsela ang mga tagagawa sa loob ng kumpol na laktawan nang tuluyan ang mga distributor, wholesaler, at retail shelf space sa Kanluran, sa pamamagitan ng direktang pag-lista sa mga pandaigdigang platform at pagpapadala sa pinto ng mamimili sa loob ng ilang araw. Ang huling friction na nagpoprotekta sa isang nakaupong hardware brand, ang kontrol nito sa mga istante at channel, ay nalalampasan. Ang isang functionally equivalent na device ay dumarating sa parehong customer sa bahagyang bahagi ng presyong may tatak nang hindi kailanman hinahawakan ang distribution system ng nakaupong kumpanya.
Ang Industrial Commons at Bakit Napakahirap ng Reshoring
Ang pinakamahalagang bunga ng lahat ng ito, at ang pinakadalas balewalain, ay tungkol sa reshoring, at dito mahalaga ang ideya ng industrial commons. Pinangalanan ito nina Gary Pisano at Willy Shih sa Restoring American Competitiveness (PDF) noong 2009. Ang kanilang obserbasyon ay ang kakayahan sa pagmamanupaktura ay hindi pag-aari ng mga indibidwal na kumpanya. Ito ay pag-aari ng isang ecosystem, isang pinagsasaluhang lokal na base ng mga supplier, toolmaker, process engineer, at tacit know how.
Kapag nag-offshore ang isang bansa ng produksiyon, hindi lamang ito nawawalan ng mga pabrika. Sa paglipas ng panahon nawawala rin nito ang nakapaligid na commons, dahil ang mga supplier, toolmaker, at bihasang process engineer ay humihina o lumilipat kapag wala nang lokal na demand na nagpapanatiling buhay sa kanila. Kapag nawala na ang commons, walang iisang kumpanya o subsidiya ang makapagbubuo nito muli nang mabilis, dahil ang iisang reshored na pabrika ay walang lokal na supplier, walang lokal na toolmaker, walang lokal na pool ng may karanasang process engineer, at samakatwid ay wala ni isa sa Marshallian external economies na nagpagana sa kumpol noong una pa man.
Iyan ang dahilan kung bakit napakahirap at napakamahal ng reshoring ng isang commoditized na kategorya ng hardware. Ang bentahe na sinusubukang likhain muli ng nagre-reshore ay hindi kailanman nasa loob ng pabrika. Nasa ecosystem ito sa paligid ng pabrika, at wala na sa tahanan ang ecosystem na iyon. Hindi lumipat sa Tsina ang moat dahil ang mga kumpanyang Tsino ay likas na mas mahusay. Lumipat ito dahil lumipat ang commons, at ang commons ay isang kolektibong asset na hindi kayang buuin muli ng indibidwal na aksiyon.
Ang konklusyon sa macro para sa hardware ay eksaktong kapareho ng para sa software. Sa sandaling malaman ang mga specs ng isang pisikal na produkto, ang hyper dense na ecosystem ng pagmamanupaktura ay kayang kopyahin ito, i-optimize ito para sa paggawa, at direktang ipamahagi ito sa isang istruktura ng gastos na pumapatay sa margin ng orihinal na lumikha. Ang standalone na hardware, na ipinagtatanggol lamang ng hirap ng pisikal na produksiyon, ay na-commoditize na, dahil ang hirap na iyon, para sa napakalawak na saklaw ng mga kalakal, ay wala na.
Bahagi Anim: Ang Sunod-sunod na Pagbagsak at ang mga Estratehikong Bunga Nito
Karaniwan, hiwalay na sinusuri ng mga tao ang dalawang pagbagsak, at sa pagkakasunod nito dapat nga. Nauna ang pagbagsak ng hardware. Ginawang mahina ng agglomeration ng Tsino ang defensibility ng hardware na nakabatay sa produksiyon sa consumer electronics at sa maraming kalakal na may katamtamang kumplikado, maraming taon bago naging mahalaga ang generative AI coding tools. Sumunod ang pagbagsak ng software. Ang aktuwal na pangyayari para sa isang founder ngayon ay hindi na sabay silang nagsimula. Ito ay na parehong kondisyon ay naroon na ngayon sa merkado.
Nagbigay pa ng escape route ang mga naunang panahon. Kapag naging kompetitibo ang software, maaaring lumipat ang kapital patungo sa defensible na hardware. Kapag naging kompetitibo ang hardware, maaaring lumipat ang kapital patungo sa defensible na software. Ang dalawang domain ay salitan na kanlungan. Hindi na gumagana ang rotasyong iyon. Nawala na ng purong atoms ang production moat nila, at nawawala na rin ngayon ng purong bits ang kanila. Wala nang purong bits na kanlungan at wala nang purong atoms na kanlungan. Ito ang mas malalim na kahulugan ng barbell na isinulat ko noong nakaraang taon. Ang gitna, kung saan umasa ang isang kumpanya na mahirap ang isang dimensiyon, ay hinolowan mula sa magkabilang panig.
Unang Aderang Bunga: Pangkalahatang Presyur na Deflationary
Kapag ang marginal cost ng software ay lumalapit sa zero at ang epektibong gastos ng pisikal na pag-uulit ay lumalapit sa hyper efficient na sahig ng kumpol, itinutulak ng kompetisyon ang mga presyo sa parehong domain pababa patungo sa mga sahig na iyon. Iyan ay disinflationary para sa mga mamimili at mapanira para sa mga producer na walang moat, at ipinapaliwanag nito ang isang palaisipan na napapansin ng maraming tao, na ang napakalaking pag-unlad sa teknolohiya ay nasa tabi mismo ng kumikipot na mga margin para sa mga kumpanyang aktuwal na gumagawa ng produksiyon. Ang pag-unlad ay nasasalo ng mga mamimili at ng mga gumagaya sa halip na ng mga inobador, eksakto dahil bumagsak ang appropriability sa parehong domain.
Ikalawang Aderang Bunga: Lumilipat ang Rent sa Kasuklayan ng Kurba
Iminungkahi ni Stan Shih, ang tagapagtatag ng Acer, ang smiling curve bandang 1992. I-plot ang value added laban sa mga yugto ng produksiyon sa isang manufacturing value chain at makakakuha ka ng hugis na parang ngiti. Inangkop ito ni Ben Thompson sa publishing, na nagpapakita na ang kurba ay hindi talaga tungkol sa pagmamanupaktura. Narito ang orihinal:
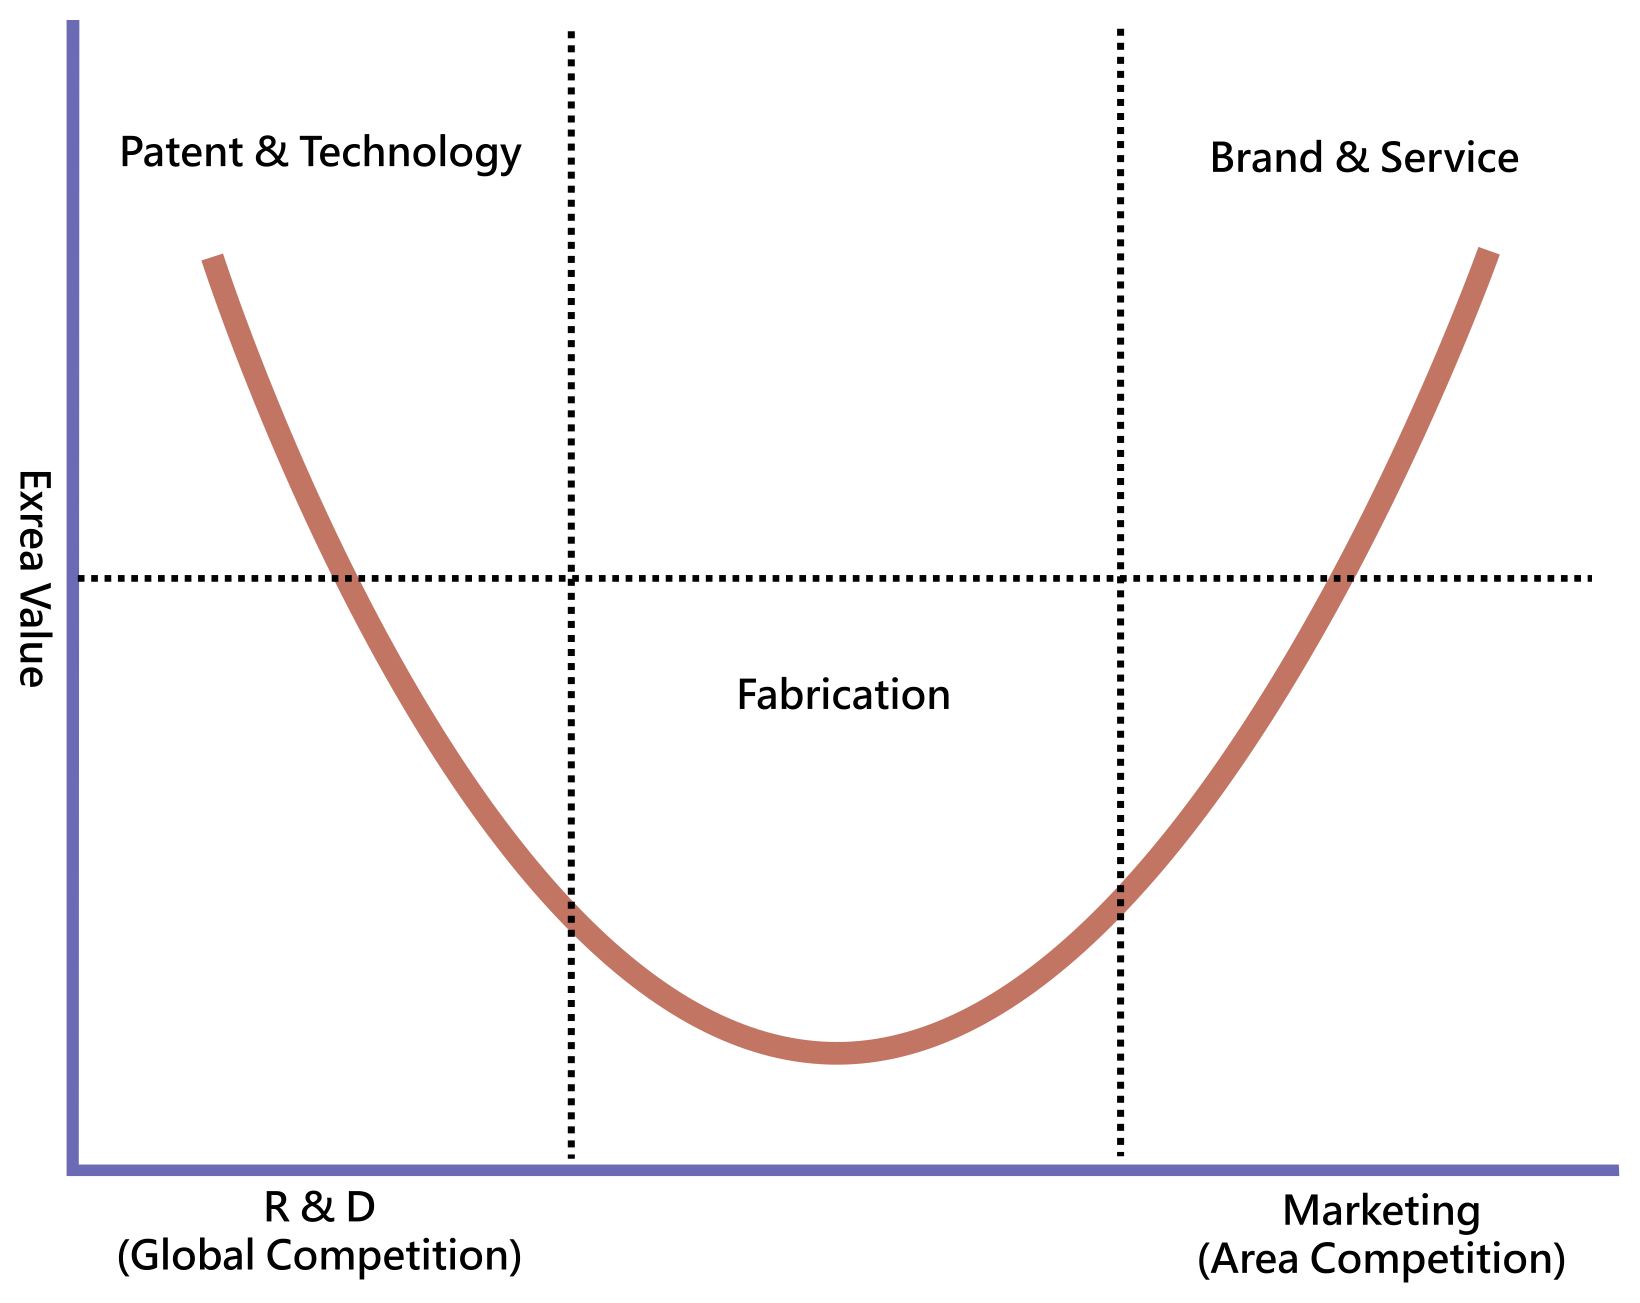

Ito ang mga yugto ni Shih:
- Mataas na halaga sa itaas ng agos, ibig sabihin ay disenyo, tatak, at intellectual property
- Malalim na hukay sa gitna, ibig sabihin ay pisikal na pag-aassemble at pagmamanupaktura, ang yugtong pinakamadaling ma-commoditize
- Mataas na halaga sa ibaba ng agos, ibig sabihin ay pamamahagi, serbisyo, at relasyon sa customer
Pinatagin at ginawang commodity ng pag-angat ng Tsina ang gitna ng kurbang iyon para sa hardware. Ang generative AI ay kasalukuyang nagko-commoditize ng katumbas na gitna para sa software, na siyang simpleng gawain ng pagsusulat ng code. Ang instruksyong kasunod ay magkapareho sa parehong kaso: iwanan ang commoditized na gitna at lumipat sa mga dulo ng ngiti.
Ngunit ang mga dulo ay eksaktong side ng demand at mga asset sa antas ng sistema na hindi kayang murang kopyahin ng AI o ng manufacturing density. Sa itaas ng agos, ibig sabihin nito ay proprietary data, pananaliksik, at insight sa disenyo. Sa ibaba ng agos, ibig sabihin nito ay tatak, tiwala, pamamahagi, posisyong regulatori, at pagmamay-ari ng relasyon sa customer at ng kinalabasan ng operasyon.
Ikatlong Aderang Bunga: Lumilipat ang Rent sa mga Siwang
Ito ang bunga na nag-uugnay sa pagsusuri at sa estratehiya. Ang matibay na rent ay lumipat mula sa anumang iisang dimensiyon papunta sa coupling sa pagitan ng mga dimensiyon, at papunta sa mga asset na nasa labas ng produksiyon mismo. Kung libre ang purong code at mura ang purong atoms, ang mga friction na patuloy na lumilikha ng rent ay yaong nabubuhay sa mga siwang:
- Ang masikip na co-design ng custom hardware na may custom software, upang ang alinman sa dalawa ay hindi kapaki-pakinabang sa isang gumagaya nang walang isa pa.
- Ang proprietary data na nalilikha sa pag-ooperate ng isang tunay na pisikal o regulated na workflow, na bihira mismo dahil ito ay byproduct ng paggawa ng trabaho sa halip na isang bagay na maaaring kopyahin.
- Ang malalim at mabagal buuin na mga relasyon at regulatory accreditation sa konserbatibong mga industriya, kung saan ang mas murang clone ay nadidiskwalipika bago pa man ito ma-evaluate ng sinuman.
- Ang posisyon ng principal, kung saan ang isang kumpanya ay hindi nagbebenta ng isang tool na ma-co-commoditize kundi sa halip ay pag-aari ang operasyon, sumasalo sa pananagutan, ginagarantiyahan ang kinalabasan, at kinukubra ang buong profit pool at ang eksklusibong data exhaust.
Ito ang mga friction na istruktural na hindi kayang tunawin ng AI at ng agglomeration ng Tsino, dahil ang mga ito ay hindi mga friction ng produksiyon. Mga friction ito ng tiwala, pisikal na access, regulasyon, naipong obserbasyon sa totoong mundo, at pagmamay-ari ng operasyon.
Bahagi Pito: Mga Limitasyon, Kontra-argumento, at Ang Maging Tapat Tungkol sa mga Ito
Ang isang tesis na ganito kalawak ay kailangang subukan sa presyon laban sa pinakamalalakas nitong pagtutol, dahil ang isang estratehiyang nakabatay sa isang labis na pinalaking premisa ay nabibigo mismo kung saan masyadong malakas ang premisa.
Pagtutol 1: Ang AI Generated Software ay Hindi Pa Frontier Grade
Ang unang pagtutol ay ang AI generated software ay hindi pa katumbas ng expert engineered software para sa pinakamakomplikado, pinakamataas ang reliability, o pinakamakabagong mga sistema, at na mayroon pa ring tunay na kalidad na frontier na naghihiwalay sa commodity generation at frontier engineering.
Totoo ito at mahalaga. Ang argumento ng commoditization ay pinakamalakas para sa malaking katawan ng conventional application software na ang lohika ay matagal nang nalakaran. Sa tunay na frontier, sa mga bagong algorithm, sa mga sistemang nangangailangan ng napakataas na reliability o security, at sa mga problemang walang naunang halimbawa sa training data, ang ekspertong paghatol ng tao ay nananatiling may rent. Kaya ang tumpak na pahayag ay ang AI ay nagpapabagsak sa moat para sa commoditizable na mayorya ng software, hindi na inaalis nito ang lahat ng halaga ng software.
Ngunit mahalaga sa estratehiya ang direksyon ng paglalakbay, dahil ang hangganang nananatiling maipagtatanggol ay makitid, patuloy itong gumagalaw, at ito ay isang masamang pundasyon para sa isang matibay na negosyo maliban kung nakaangkla ito sa isa sa mga di-produksiyong moat sa itaas.
Pagtutol 2: Hindi Pantay ang Pangingibabaw ng Tsina at Politikal na Pinagtatalunan
Ang ikalawang pagtutol ay ang pangingibabaw ng pagmamanupaktura ng Tsina ay hindi pantay sa iba’t ibang kategorya at ngayon ay humaharap sa seryosong mga puwersang geopolitikal na panlaban, kabilang ang mga taripa, mga kontrol sa pag-export, reshoring na hinihimok ng pambansang seguridad, at sinadyang friend shoring ng mahahalagang supply chain.
Totoo rin ito. Ang argumento tungkol sa commoditization ay pinakamalakas para sa consumer electronics, mga kagamitang mekanikal, at mga assemblage na may katamtamang komplikasyon, at pinakamahina sa pinakataas na dulo ng technology stack, lalong-lalo na sa advanced semiconductor fabrication, kung saan ang matinding kapital na intensidad at iilang hindi mapapalitang supplier ay lumilikha ng sarili nilang mga moat. Maaari ring artipisyal na ibalik ng polisiya ang mga alitan na inalis ng agglomeration, sa pamamagitan ng mga taripa na nagpapataas sa landed cost ng gumagaya o ng mga kontrol sa pag-export na nagkakait sa kaniya ng mga input.
Ngunit ang mga panlaban na puwersang iyon ay talagang lalo pang nagpapalakas sa sentral na kongklusyon sa halip na nagpapahina rito, dahil kapwa ang natitirang semiconductor moat at ang policy driven reshoring moat ay, muli, hindi mga moat ng purong hardware. Ang mga iyon ay mga moat ng matinding sukat ng kapital, ng hindi mapapalitang posisyon ng supplier, at ng regulatori at geopolitikal na ugnayan. Eksaktong mga di-produksiyong alitan ito ng relasyon at posisyon na sinasabi ng ulat na nililipatan ng renta.
Pagtutol 3: Bakit Napakaprofitable Pa Rin ng Malalaking Nakatatag na Manlalaro?
Ang ikatlong pagtutol ang mas banayad. Kung parehong commoditized ang software at hardware, bakit napakaprofitable pa rin ng pinakamalalaking nakatatag na manlalaro sa teknolohiya?
Ang sagot ay hindi kailanman talaga ipinagtanggol ng mga nakatatag na iyon ng purong software o purong hardware. Ang kanilang tunay na mga moat ay network effects, kontrol sa distribusyon at atensyon, proprietary data sa sukat na sibilisasyon, ecosystem lock in, at sa ilang kaso, regulatori na pagkakabaon. Ang pagbagsak na inilalarawan dito ay hindi nagbabanta sa alinman doon, at sa ilang paraan ay lalo pa itong nagpapalakas, dahil habang ang purong produksyon ay nagiging commoditized, tumataas ang relatibong halaga ng mga di-produksiyong asset na hawak na ng mga nakatatag.
Ito ay ganap na naaayon sa tesis. Ang commoditization ng produksyon ay hindi nagpapapantay ng lahat ng kita. Inililipat nito ang kita palayo sa mga kumpanyang ang tanging bentaha ay mahirap ang produksyon, at patungo sa mga kumpanyang nagmamay-ari ng mga alitang hindi matutukan ng produksyon. Nabubuhay ang mga nakatatag dahil hindi naman sila kailanman mga negosyo na iisang dimensyon lang. Iyan ang aral, hindi ang eksepsiyon.
Bahagi Walo: Sintesis at ang Tulay Patungo sa Makabagong Moat
Ang dalawang pagbagsak sa ulat na ito ay, sa pinakapayak, iisang mekanismo na inuulit sa dalawang larangan, hindi iisang pinagsasaluhang timeline. Sa parehong kaso, isang uri ng negosyo ang kumita ng matibay na renta dahil mahirap, mabagal, at magastos ang produksyon. Sa parehong kaso, ginawa ng isang puwersang nagtatanggal ng alitan, ang generative AI sa digital na larangan at hyper dense industrial agglomeration sa pisikal na isa, na maging madali, mabilis, at mura ang produksyon. Sa parehong kaso, ang renta na ipinagtanggol ng hirap ng produksyon ay naglaho sa sandaling tumigil nang maging mahirap ang produksyon.
Eksakto ang simetriya, at ang pagkakita rito ay mas mahalaga kaysa alinmang kalahati nang mag-isa, dahil inilalantad nito ang pangkalahatang batas sa ilalim ng pareho:
Anumang moat na binubuo lamang ng hirap sa paggawa ng isang bagay ay pansamantala, at tumatagal lamang ito hanggang may isang taong makaisip kung paano gawing madali ang bagay na iyon.
Direktang sumusunod ang estratehikong corollary. Dahil ni bits lang o atoms lang ay hindi makapagtatanggol ng isang negosyo, ang pagiging maipagtatanggol ay kailangang buuin mula sa mga alitang nakaligtas sa parehong pagbagsak:
- Ang masikip, saradong loop na integrasyon ng custom hardware at custom software, upang ang sistema ay hindi maihihiwalay at makokopya nang piraso-piraso.
- Ang proprietary, patuloy na pinapabagong data na nalilikha bilang byproduct ng pagpapatakbo ng isang tunay na workflow, na hindi makokopya dahil kailangan itong paghirapan sa pamamagitan ng aktuwal na operasyon.
- Ang malalalim na relasyon, tiwala, at pangregulasyong katayuan ng konserbatibong mga industriya, na walang coding agent at walang contract factory ang makalilikha.
- Ang pasyang mag-operate bilang principal sa halip na vendor, hawak ang workflow at kinalabasan nito upang ang buong profit pool at ang buong data exhaust ay manatiling nakukuha imbes na maipagbili pa.
Ang isang modernong kumpanya na may venture scale ay maipagtatanggol nang eksakto sa antas na nagtitipon ito ng ilan sa mga nakaligtas na alitang iyon sa iisang pinagsamang operating system na lalong gumaganda habang ito ay tumatakbo. Lahat ng dating moat dahil mahirap buuin ay komoditi na ngayon dahil madali nang buuin. Ang nananatiling maipagtatanggol ay ang mahirap lapitan, mahirap pagtiwalaan, mahirap mapasok sa regulasyon, at mahirap obserbahan nang hindi ginagawa ang totoong trabaho.
Ang moat ng hinaharap ay hindi gawa sa bits, at hindi rin ito gawa sa atoms. Ito ay gawa sa mga dugtungan sa pagitan nila, at sa mga relasyon at kinita na datos na walang sinuman ang makagagaya nang hindi tumatayo kung saan ka nakatayo.
Konklusyon sa Pagsusuri
Ang tatlumpung taong paradigma na itinuring ang software bilang maaasahang makina ng maipagtatanggol na kita at ang hardware bilang mababang-margin na komoditi ay hindi lang basta nagbago. Ang dalawang saligang palagay nito ay sunud-sunod na napatunayang mali. Pinasinungalingan ng industrial agglomeration ng Tsina ang palagay na mahirap iterahin at i-manufacture ang hardware, una. Pinapasinungalingan ngayon ng generative AI ang palagay na mahirap likhain at palitan ang software.
Dahil ang parehong moat ay pangunahing nakabatay sa hirap ng produksyon, at dahil ang hirap na iyon ang naging tiyak na target ng parehong mga puwersang nagtatanggal ng alitan, parehong bumagsak ang mga moat. Ang renta na dating napupunta sa sinumang makabubuo ng bits o makapapanday ng atoms ay dumadaloy na ngayon sa mga consumer at gumagaya, maliban na lang kung ang isang firm ay nakaangkla sa isang alitan na hindi kayang abutin ng pagbagsak ng produksyon.
Ang mga nakaligtas na alitang iyon, integrasyon, proprietary operational data, pinagkakatiwalaang relasyon, pangregulasyong posisyon, at principal ownership ng tunay na workflow, ang lugar kung saan napunta ang matibay na halaga. Ang pagbuo ng isang maipagtatanggol na kumpanya sa panahong ito ay nangangahulugang pagtangging umasa sa kahit isang dimensyon lamang na mahirap, dahil walang anumang bagay na sadyang mahirap gawin ang mananatiling maipagtatanggol kapag naging madali ang paggawa nito.
Ang Makabagong Moat
Lahat ng nasa itaas ay diagnosis. Itinatatag nito kung saan napunta ang renta at bakit, ngunit humihinto ito sa antas ng prinsipyo, at ang isang prinsipyo ay hindi nagsasabi sa iyo kung ano talaga ang hitsura ng isang kumpanyang itinayo rito. Ang kalahating ito ay ang sagot. Tinutukoy nito kung saan gawa ang pagiging maipagtatanggol ngayon, at kung ano ang hitsura nito kapag binuo sa isang totoong negosyo.
Ang Barbell
Bago ang mga tuntunin sa pagbuo, makatutulong na gawing tahasan ang barbell, dahil patuloy itong tinuturo ng pagsusuri nang hindi inililista ang mga dulo nito. Inilatag ko ito noong 2025 sa The Barbell of Software Value, kung saan pinagkasundo ko ang aking Internal Software Leverage Theory laban sa abundance thesis. Kung saan ang kongklusyon ay ang halaga ng software ay nagpo-polarize sa dalawang kumpol na may bumabagsak na gitna.
Sa isang dulo ay ang malalaking pundasyong primitive, foundation models, compute infrastructure, cloud platforms, chips, at core AI infrastructure. Ipinagtatanggol ang mga ito ng kapital na intensidad, ekonomiya ng sukat, at konsentrasyon ng pananaliksik sa antas na halos hindi maabot ng isang bagong venture. Hindi ito ang oportunidad na inilalarawan ko. Ito ang kapaligirang kinaroroonan nito.
Google ang kaso sa kisame. Pinagdurugtong nito ang mga modelong LLM, TPUs, cloud infrastructure, Search, Android, YouTube, Maps, Chrome, default distribution, at proprietary data sa sukat na halos walang sinuman ang makakahipo. Hindi iyon gumagawa rito bilang pattern ng startup. Ginagawa nitong ganap na natutupad ang itaas na poste ng barbell. Hindi ka maaaring magsimula roon. Ang ipinapakita ng Google ay ang mekanismo, na kapag naging mura ang produksyon, ang matibay na halaga ay lumilipat sa compute, distribusyon, imprastraktura, data, at posisyon sa ecosystem na hindi basta-basta mararentahan ng isang bagong kalahok. Pansinin din ang limitasyon. Pinapatakbo ng Google ang auction. Karaniwan nitong hindi pag-aari ang kinalabasan ng advertiser. Kaya ang Waymo, hindi ang Search, ang mas malinis na halimbawa ng principal-position sa bandang huli.
Sa kabilang dulo ay ang lubhang espesipikong pribadong leverage. Malalim na pagmamay-ari ng workflow, awtomasyon sa pisikal na mundo, mga prosesong pangregulasyon, pagpapalit sa ekspertong paggawa, proprietary operational data, at pagmamay-ari ng kinalabasan. Maaaring maabot ang dulo na ito, at ipinagtatanggol ito ng eksaktong mga di-produksiyong alitan na tinukoy ng pagsusuri bilang mga nakaligtas.
Ang mapanganib na gitna ay generic software. Ito ang web app, ang dashboard, ang CRUD tool, ang workflow manager, at ang manipis na wrapper sa ibabaw ng model API. Pinipiga ito mula sa itaas ng mga primitive, na patuloy na sumisipsip ng pangkalahatang kakayahan papasok sa kanilang sarili, at mula sa ibaba ng pagbagsak sa gastos ng pagbuo ng kahit anong generic. Ang isang produkto sa gitna ay madaling buuin, madaling kopyahin, madaling lamunin ng isang nakatatag bilang feature, at kadalasan ay masyado lamang kaunti ang pag-aari nitong bahagi sa value chain ng customer para ipagtanggol ang presyo.
Ang Moat na May Apat na Salik
Ang pagiging maipagtatanggol ngayon ay hindi nanggagaling sa iisang mataas na pader. Nanggagaling ito sa magkakabit na maraming bentahe. Apat na magkakaibang haligi ang nakaliligtas sa dobleng pagbagsak ng produksyon ng hardware at software. Ang isang matibay na modernong kumpanya ay kailangang magkaroon ng kapani-paniwalang landas papunta sa hindi bababa sa tatlo sa mga ito. Hindi isa. Tatlo. Ang mga iisang dimensyon ay hindi na nakapagtatanggol sa kahit sino, at hindi na rin kailanman sa hinaharap.
Mahusay na Hardware
Ang mahusay na hardware ay hindi nangangahulugang paglikha ng mga eksotikong aparato. Tiyak na hindi ito nangangahulugang pagbebenta ng isang matalinong gadget nang may tubo. Ang isang nakikitang aparato na maaaring kopyahin at ibenta nang hiwalay ay eksaktong uri ng bagay na pinakamabilis na sinisira ng mga cluster ng pagmamanupaktura. Kumikita ang hardware ng lugar nito kapag hindi ito ang produkto, kundi ang instrumento. Nagbibigay ito sa kumpanya ng pribilehiyadong pisikal na access sa isang proseso na walang kakompetensiyang maaaring obserbahan mula sa labas. Nagsisiyasat ito sa pisikal na mundo, kumukuha ng sariling pagmamay-aring datos, nagsasagawa ng mga pisikal na aksyon, at isinasapamantayan ang daloy ng trabaho, na ginagawang mas mahirap kopyahin ang software sa itaas nito. Simple ang pagsusulit. Maaari bang alisin ang hardware at ibenta nang mag-isa? Kung oo, gadget ito at magiging komoditi ito. Kung wala itong saysay nang walang software, datos, at operasyon sa paligid nito, ginagawa nito ang trabaho ng moat.
Mahusay na Custom na Software
Ang mahusay na custom na software ay hindi pangkalahatang SaaS at hindi rin ito mas magandang interface. Gumagana ito sa loob ng isang tiyak na pisikal o regulasyong proseso, awtomatiko nitong pinapagana ang mga desisyong may tunay na bigat sa ekonomiya, inuugnay nito ang paggawa o mga makina, at kinukuha nito ang mga pagwawasto at edge case habang nangyayari ang mga ito. Pansinin kung ano ang nagpapadipidensa rito. Hindi ang code, na ayon sa pagsusuri ay mura na ngayon, kundi ang pag-asa nito sa operational access, sariling pagmamay-aring datos, at malalim na kaalaman sa workflow na hindi makukuha ng kakompetensiya sa pamamagitan lamang ng pagkopya ng interface. Mahirap kopyahin ang software dahil mahirap abutin ang mga bagay na nakakabit dito, hindi dahil mahirap isulat ang software.
Mahusay na mga Relasyon
Ang mahuhusay na relasyon ay kabilang sa pinakamatitibay na moat sa mga mahihirap na industriya. Ganap silang hindi tinatablan ng commoditization ng hardware at software. Kabilang dito ang regulasyong akreditasyon, tiwala ng customer, access sa distribusyon para sa mga konserbatibong mamimili, at pangmatagalang operasyonal na pakikipagsosyo. Makikita ito sa iba’t ibang sektor tulad ng depensa, pangangalagang pangkalusugan, konstruksyon, at imprastraktura. Ang mga mamimili sa mga pamilihang iyon ay hindi kailanman pumipili ng vendor dahil lang bahagyang mas mahusay ang software, at sa maraming kaso, kahit pa 10x pa ito mas mahusay. Bumibili sila batay sa tiwala at rekord ng pagganap, pagiging maaasahan, pananagutang legal, pagsunod sa regulasyon, at patunay. Karaniwan nang hindi naipapasa sa pagsusuri ang mas murang kopya bago pa man ito suriin ng sinuman. Nangangailangan ng panahon, reputasyon, at tala ng tunay na pagpapatupad ang mga relasyon. Hindi kayang bumuo ng tiwala nang magdamag ng mga AI agent ni ng isang assembly line sa Shenzhen.
Natatanging Datos
Ang natatanging datos ang pinakamahalaga sa apat at ang pinakadalas magkamali ang mga tao. Hindi lahat ng datos ay mahalaga, at ang pangkaraniwang na-scrape na datos ay halos walang halaga bilang moat ngayon. Ang mahalagang datos ay pribado, nakatanim na kaalaman, antas-eksperto, pisikal at partikular sa workflow, nalilikha mula sa totoong operasyon, at puno ng mga edge case, pagwawasto, at kabiguan na hindi kailanman lumalabas sa anumang pampublikong korpus. Hindi mo mabibili ang ganitong uri ng datos, at hindi mo rin ito masi-scrape. Eksklusibo itong nalilikha bilang byproduct ng pagpapatakbo ng isang live na operasyon sa pamamagitan ng isang saradong loop ng apat na yugto:
- Obserbasyon
- Desisyon
- Aksyon
- Kinalabasan
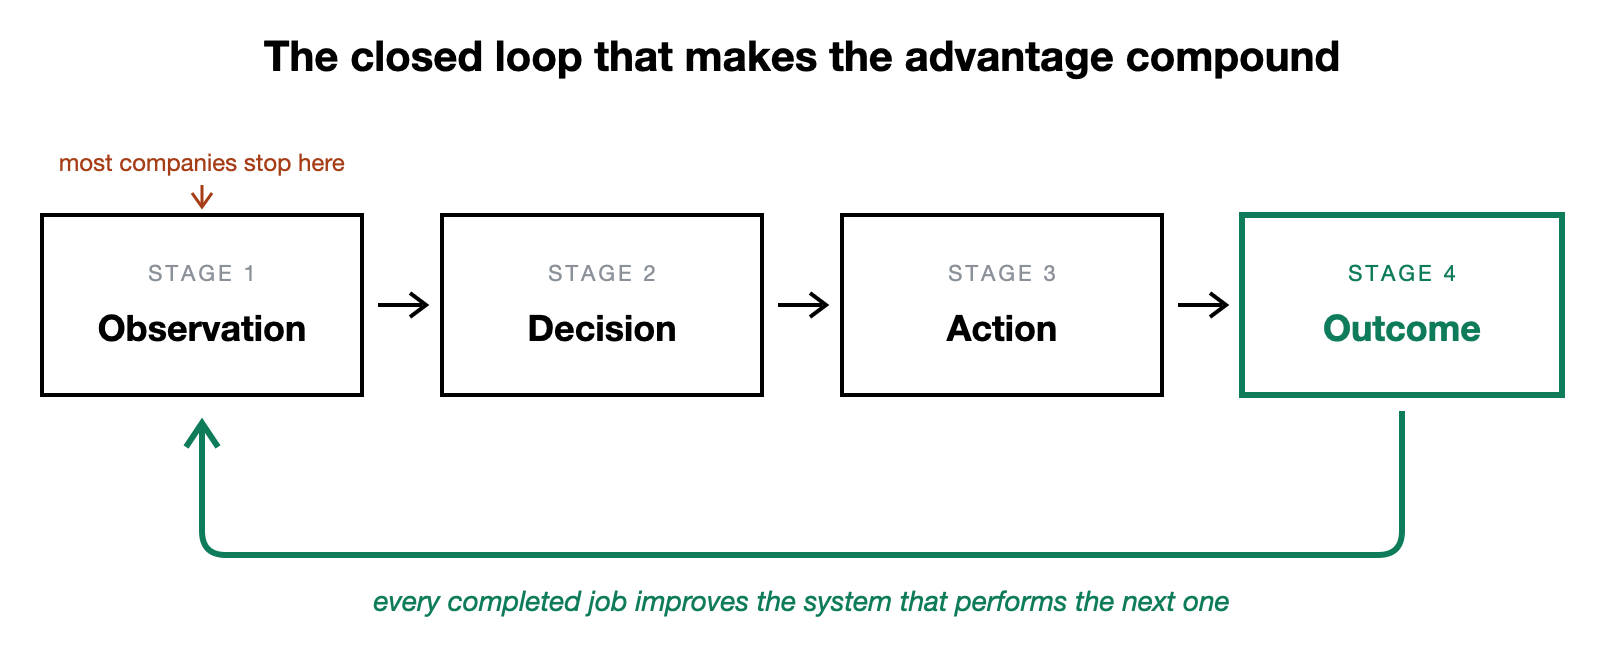
Ito rin ang loop kung saan nagsisimulang magpalakas sa isa’t isa ang apat na salik. Nagmamasid at kumikilos ang hardware, nagdedesisyon at nag-uugnay ang software, nagbibigay ng access sa workflow ang mga relasyon, at lumalago nang magkakasama ang natatanging datos mula sa mga kinalabasan.
Karamihan sa mga kumpanya ay unang yugto lamang ng daloy ng datos na ito ang nakukuha. Kailangan ng moat ang lahat ng apat, ibig sabihin alam mo hindi lang kung ano ang nangyari, kundi anong desisyong ginawa bilang tugon, anong aksyon ang tunay na isinagawa, at kung gumana ba ang resulta. Ang ikaapat na yugto, ang beripikadong kinalabasan, ang nagpapagsanay sa datos at ang nagpapalakas ng pag-iipon ng bentahe. Bawat natapos na trabaho ay pinapahusay ang sistemang gumagawa ng susunod na trabaho, na siyang tanging anyo ng bentahe sa buong dokumentong ito na lumalago sa halip na kumukupas.
Kapag Lumalago ang mga Loop at Kapag Humihinto ang mga Ito
Sa abstrakto, ang saradong loop ay mukhang hindi maiiwasan. Sa praktika, karamihan ng pagtatangkang bumuo nito ay nabibigo. Ang loop ay isang pag-aangkin, hindi isang batas, at may mga partikular itong failure mode na mas kapaki-pakinabang unawain kaysa sa tagumpay na kaso.
-
Nasasaturate ang datos: Ang halaga ng naipong datos ay sumusunod sa kurbang may papaliit na balik. Sa deep learning, natuklasan nina Sun et al. na ang performance sa mga vision task ay tumaas nang logaritmiko kasabay ng dami ng training data, na nangangahulugang bawat pagdodoble ng dataset ay nakabibili ng isa pang pagdagdag, hindi isa pang himala. Ang unang isang libong execution ang nagtuturo sa iyo ng pinakamarami. Ang susunod na sampung libo ay nagtuturo nang mas kaunti. Ang susunod na isang daang libo ay halos walang bagong naituturo. Ang kakompetensiyang nagsimula nang mas huli ay madalas na makaaabot sa 90 porsyento ng iyong performance gamit ang maliit na bahagi ng makasaysayang datos, na mas mabilis na nagsasara ng puwang kaysa sa ipinapahiwatig ng mga hilaw na numero.
-
Maaaring hindi sa iyo ang datos para gamitin: Lumilikha ka ng sariling pagmamay-aring datos sa pamamagitan ng workflow, ngunit kung sinasabi ng iyong kontrata na ang customer ang may-ari nito at hindi mo ito maaaring i-pool sa iba’t ibang deployment, mayroon kang limampung magkakahiwalay na data silo, hindi isang flywheel. Sa antas ng platform, sinasabi ng OpenAI, Anthropic, Microsoft Azure OpenAI, AWS Bedrock, at Google Vertex AI sa mga kliyenteng pangnegosyo na ang kanilang mga input at output ay hindi ginagamit para sanayin ang mga foundation model bilang default. Mabuti iyon para sa mga customer at babala iyon para sa mga vendor. Ang pagkatuto sa pagitan ng mga customer ay lumalago lamang kung pinapayagan iyon ng kontrata. Nagdadagdag pa ng isa pang hadlang ang batas sa privacy, dahil ang limitasyon sa layunin ng GDPR, ang mga karapatang burahin, ang mga patakaran sa pagde-de-identify ng HIPAA, at ang mga patakaran ng CCPA/CPRA hinggil sa pagbabahagi para sa cross-context behavioral advertising ay nagpapahirap sa pangalawang paggamit ng datos. Mas marami itong napapatay na tunay na AI moat kaysa kompetisyon.
-
Mas mabilis magbago ang workflow kaysa umunlad ang modelo: Sa mga operasyonal na domain na mabilis mag-drift, may masusukat na half-life ang datos. Gaya ng ipinakita nina Valavi et al. sa pananaliksik mula sa Harvard Business School, ang malaking historical stock ng datos ay lumilikha ng mahinang hadlang sa pagpasok. Ang isang papasok na kalahok na may mas maliit ngunit sariwa at kamakailang agos ng datos ay kadalasang makakabuo ng mas tumpak na modelo kaysa sa kasalukuyang manlalaro na nakasalalay sa mga taon ng legacy data, lalo na kapag ang lumang datos ay aktibong nagpapababa ng katumpakan. Natuklasan ito nang direkta ng isang pag-aaral sa clinical informatics, kung saan ang half-life ng datos sa prediksyon ng order sa inpatient ay humigit-kumulang apat na buwan, at ang isang buwang kamakailang datos ay mas mahusay kaysa sa labindalawang buwang mas lumang datos. Sa pagmamanupaktura, ang sensor drift, tool wear, redesign ng proseso, at pagbabago sa schema ay nangangahulugang ang mga modelong sinanay sa historikal na datos ng planta ay nag-iisip tungkol sa isang plantang wala na. Hindi ito pangkalahatan. Ang mga prosesong pinamamahalaan ng pisika, actuarial table, geological data, at iba pang mabagal gumalaw na domain ay maaaring panatilihing mahalaga ang lumang datos sa mahabang panahon. Kung mas mabilis magbago ang workflow kaysa umunlad ang modelo, ang iyong historikal na datos ay nagiging lipas na bigat sa halip na bentahe.
-
Ang gastos ang hadlang, at ang hadlang ay ang gastos: Ang pagmamay-ari ng mga totoong workflow ay mabigat sa kapital, mabigat sa paggawa, at mas mababa ang margin kaysa purong software. Iniulat ng Tesla ang kabuuang GAAP gross margin na humigit-kumulang 18 porsyento noong 2025 sa kabila ng vertical integration. Iniulat ng Intuitive Surgical ang da Vinci installed base na 11,106 na sistema at non-GAAP gross margin na 67.6 porsyento noong 2025, matapos ang mga dekada ng kapital, pagsasanay ng surgeon, at dami ng procedure. Ang gastos na naglalayo sa mga kakompetensiya ay siya ring pumipigil sa karamihan ng mga bagong papasok na makabuo ng isang bagay na sulit ipagtanggol. Maraming pagtatangka ang nabibigo sa unit economics bago pa man lumago ang loop.
Ang naghihiwalay sa mga loop na talagang lumalago mula sa mga peke lang na moat:
- Ang datos ay naka-link sa kinalabasan, ibig sabihin alam mo kung tama o mali ang resulta sa halip na mangolekta lamang ng mga signal.
- Ang datos ay sa iyo ayon sa kontrata upang magamit sa iba’t ibang deployment.
- Ang workflow ay sapat na matatag upang manatiling may kaugnayan ang historikal na datos.
- Bawat pagpapatakbo ay lumilikha ng mga bagong edge case, hindi lang ng mas marami sa dati ring bagay.
- Sapat ang dalas upang lumago ang pagkatuto bago magbago ang workflow.
Mali ang tesis na ito kung totoo ang alinman sa mga sumusunod:
- Maaaring makakuha ang kakompetensiya ng katumbas na datos sa pamamagitan ng scraping, synthetic generation, transfer learning, o isang beses na pagbili.
- Ang customer ang may-ari ng datos ayon sa kontrata at hindi mo ito maaaring i-pool sa iba’t ibang deployment.
- Mas mabilis magbago ang workflow kaysa umunlad ang modelo, kaya ang naipong datos ay naglalarawan ng sistemang wala na.
- Nasasaturate ang halaga ng datos sa loob ng unang N na execution, ibig sabihin ang bentahe ay nakapirmi, hindi lumalago.
- Ang gastos sa pagmamay-ari ng workflow ay mas mataas kaysa sa halagang nalilikha ng datos nito.
Kung natutugunan ang mga kundisyong iyon, ang loop ay hindi moat. Isa itong mamahaling proyekto sa inhinyeriya na may pansamantalang lamang. Gaya ng ipinagtalo ng a16z noong 2019, karamihan sa mga bentahe sa datos ay mga epekto ng sukat na may papaliit na balik, hindi mahiwagang network effect. Totoo iyon bago pa ang kasalukuyang alon ng AI. Totoo pa rin iyon ngayon.
Mga Modelong Pangnegosyo na Binuo sa Makabagong Moat
Inilalarawan ng apat na salik kung ano ang bumubuo sa moat. Ang susunod na tanong ay kung anong uri ng modelong pangnegosyo ang talagang makakakuha nito. Sa praktika, ang sagot ay tumatalikod sa pagbebenta ng mga kasangkapan at pumapabor sa pagmamay-ari ng mismong daloy ng trabaho.
Pangunahing Kalahok, Hindi Tagapagtustos
Ang iisang desisyong may pinakamalaking leverage sa buong balangkas ay ang pagtangging kunin ang posisyon ng tagapagtustos.
Ang isang tagapagtustos na paggalaw ay nangangahulugang pagbebenta ng kasangkapan sa organisasyong mayroon nang pagmamay-ari sa daloy ng trabaho. Mukha itong kaakit-akit dahil magaan ito sa kapital at teoretikal na nasusukat, pero ibinibigay nito sa kustomer ang bawat pinagmumulan ng leverage. Ang operator ang nag-iingat ng relasyon sa kustomer, ng pisikal na proseso, ng operasyonal na datos, ng badyet, ng pananagutan, at ng huling resulta. Ang tagapagtustos ang nag-iingat ng isang patong ng software na nakapatong sa ibabaw ng lahat ng iyon. Nakakakuha ang startup ng maliit na bahagi lamang ng halagang nalilikha nito, hinihingi ng kustomer ang mga pasadyang integrasyon hanggang sa ang produkto ay lumihis patungo sa mga serbisyo, nakikita ng operator ang kasangkapan na gumagana at pagkatapos ay pinapalitan ito ng internal na binuong solusyon na ngayon ay kapansin-pansing mas murang gawin, at dahil ang operator ang may-ari ng pinakamahusay na datos, hindi kailanman umiikot nang papalaki ang modelo ng tagapagtustos. Nananatiling nakapaloob ang mga margin. Lalo itong mapanganib sa mga pisikal na industriya, kung saan ang mga tagapagtustos ng software ay mapagkakatiwalaang nauuwi sa mga pinapalamuting consultant.
Ang mas matibay na posisyon ay maging ang pangunahing kalahok, na magmay-ari ng operasyon, responsibilidad, akreditasyon, daloy ng trabaho, o mismong pananagutan. Sa halip na magbenta ng software sa sinumang gumagawa ng trabaho, ang kumpanya mismo ang gumagawa ng trabaho o ginagarantiyahan ang resulta nito. Binabaliktad nito ang bawat kawalan sa itaas. Kinukuha ng kumpanya ang buong margin sa halip na maliit na bahagi ng lisensya, pagmamay-ari ang resulta ng kustomer at samakatwid ang relasyon, at pagmamay-ari ang datos dahil ang sarili nitong mga operasyon ang lumilikha nito. Hindi ito maaaring alisin sa gitna ng proseso ng operator dahil ito mismo ang operator, at bumubuo ito ng tunay na operasyonal na kadalubhasaan sa halip na pangalawang-kamay na pag-unawa.
Nagsasama-sama ang prinsipyo sa isang tagubilin:
Huwag ibenta ang kasangkapan. Ipagbili ang natapos na resulta.
Sa praktika, lumilitaw ito bilang isang pare-parehong muling paghubog ng anumang ideya ng tagapagtustos tungo sa bersyong pangunahin nito:
| Pagbabalangkas bilang tagapagtustos | Pagbabalangkas bilang pangunahing kalahok |
|---|---|
| Magbenta ng software para sa inspeksyon | Maging ahensiya ng inspeksyon |
| Magbenta ng software para sa daloy ng gawain sa laboratoryo | Pagmamay-ariin ang daloy ng pagsusuri |
| Magbenta ng dashboard para sa pagsunod | Maghatid ng sertipikadong pagsunod |
| Magbenta ng mga kasangkapan sa pagtatantiya | Maghatid ng pagtatantiya |
| Magbenta ng predictive maintenance analytics | Pigilan ang downtime, o pagmamay-ariin ang resulta ng pagpapanatili |
Mas mahalaga ang desisyong ito kaysa sa alinman sa iba sa balangkas, dahil ito ang nagtatakda kung sino ang may-ari ng datos, at ang pagmamay-ari ng datos ang nagtatakda kung ang kalamangan ay patuloy na lumalaki o nauubos.
Serbisyo bilang Serbisyo
Ipinahihiwatig ng posisyong pangunahing kalahok ang isang modelo ng paghahatid na naiiba sa karaniwang software, at mahalagang pangalanan ito, dahil sa una ay mukhang mas masamang negosyo ito sa sinumang sinanay sa mga margin ng SaaS.
May ilang pangalan ang modelong ito sa sirkulasyon. Tinawag ito ng YC, a16z, at ng iba pa na service-as-software, at malapit na kamag-anak nito ang AI-enabled rollup thesis. Mas gusto ko ang serbisyo bilang serbisyo dahil pinananatili nito ang diin sa kung ano talaga ang natatanggap ng kustomer.
Hindi dapat kailangang gamitin ng kustomer ang software upang matapos ang trabaho. Dapat gamitin ng kumpanya ang software, AI, lakas-taong paggawa, hardware, at mga operasyon nang magkakasama upang maihatid ang natapos na trabaho. Ang software ay panloob na leverage, hindi ang produkto.
Sinadya ang pagkakasunod-sunod. Magsimula sa paggawa ng trabaho nang mano-mano, o kasama ang mga tao sa loop. Gumamit ng software upang gawing mas mabilis, mas pare-pareho, at mas nasusukat ang gawaing pantao na iyon. Makuha ang bawat input, desisyon, pagwawasto, edge case, at resulta. Pagkatapos, gamitin ang naipong datos upang i-automate nang mas marami at mas marami sa daloy ng trabaho, na humahantong sa isang automated na tagapagbigay ng serbisyo na may mga margin at depensibilidad na hindi kayang tumbasan ng karaniwang software.
Naiiba ito sa consulting sa isang mahalagang paraan. Ang consulting ay nagbebenta ng custom na paggawa sa bawat kustomer nang habambuhay, at ang bawat pakikisalamuha ay walang iniiwang muling magagamit. Ang serbisyo bilang serbisyo ay sinasadyang ginagamit ang maagang lakas-taong paggawa bilang instrumento para buuin ang sistema ng awtomasyon, at ang bawat pakikisalamuha ay nag-iiwan ng datos na nagpapamura sa susunod.
Pero kailangan mong maging maingat at mag-ingat sa bitag sa ganitong uri ng modelo. Kung ang bawat bagong kustomer ay nangangailangan ng pasadyang integrasyon, pasadyang paglilinis ng datos, pasadyang pagmamapa ng daloy ng trabaho, at pasadyang pagtutono ng modelo, ang kumpanya ay isang consultancy na hindi pa umaamin nito. Maayos ang human in the loop na yugto, at kadalasan ay kinakailangan, ngunit sa kundisyong nagbubunga ito ng proprietary na datos at umuusad patungo sa nasusukat na awtomasyon. Kung ang mga tao ay gumagawa pa rin ng parehong trabaho sa parehong gastos kada yunit pagkatapos ng limampung trabaho, nabigo ang modelo.
Ang Stargate para sa Datos
Ang AI ay lumilipat mula sa compute bottleneck tungo sa data bottleneck. Ang pinakamahalagang mga kumpanya ng AI sa darating na panahon ay hindi ang may pinakamaraming pangkalahatang datos, na sagana at samakatuwid ay walang kinokolektang renta, eksakto sa lohika ng unang kalahati. Sila ang mga may-ari ng bihira, pribado, mataas ang kalidad na operasyonal na datos na hindi makukuha sa anumang ibang paraan maliban sa paggawa ng trabaho.
Ang pariralang Stargate para sa Datos ay hiniram mula sa Stargate ng OpenAI, ang inihayag na multi-hundred-billion-dollar na pagpapatayo ng compute, at ang paghiram ang mismong punto. Kung ang mahirap makuhang mapagkukunan ng huling siklo ay nagbigay-katwiran sa planadong imprastraktura sa ganung antas, ang susunod ay nararapat sa kaparehong pagtrato. Hindi ang layunin ang mag-ipon ng dataset. Ang layunin ay bumuo ng makinang patuloy na gumagawa ng proprietary na datos bilang byproduct ng paghahatid ng serbisyo.
Ang pagkakaibang mahalaga sa kasong ito ay ang layunin ay hindi mangolekta ng datos para lamang sa sariling kapakanan, na nagreresulta sa mamahaling lawa ng hindi magagamit na materyal. Ang layunin ay pagmamay-ari ang operasyonal na loop na lumilikha ng eksaktong datos na kailangan upang i-automate ang loop na iyon.
Ang Kompyuter ng Mga Atomo
Inilalarawan ng apat na salik ang isang estruktura. Inilalarawan ng kompyuter ng mga atomo kung para saan ang estrukturang iyon, at ito ang pangmatagalang bisyon na nagpapahalaga sa buong gawain.
Hindi ko naisip ang ideyang ito at nais kong maging malinaw agad tungkol doon. Ang pagbabalangkas ay kay Travis Kalanick. Matapos siyang itulak palabas sa Uber noong 2017, gumugol siya ng walong taon sa pagpapatayo ng City Storage Systems nang palihim, at noong Marso 2026 pinalitan niya ang pangalan nito bilang Atoms at naglathala ng liham ng bisyon na naglatag ng buong ideya. Ang pormulasyon niya ay lumalapit ka sa mga problema ng pisikal na mundo sa paraang paglapit mo sa mga problema sa software, at ang pangunahing mga yaman sa kompyutasyon ay may pisikal na mga katumbas kung saan ang CPU ay manufacturing, ang storage ay real estate, at ang network ay transportasyon. Sa isang a16z launch event, tinukoy ni Kalanick ang kumpanya sa paligid ng industrial AI, gamit ang software, mga sensor, robotics, at AI upang i-automate ang mga operasyon sa buong mga industriyal na sektor, simula sa pagkain, pagmimina, at transportasyon. Basahin ang kanyang liham. Mas mabuti ito kaysa sa aking buod nito, at ang ilan sa kanyang mga kongklusyon ay dumarating sa parehong puntong nararating din ng dokumentong ito mula sa ibang direksyon.
Habang mas nagiging may kakayahan ang AI, lumilipat ang limitasyong pumipigil dito. Hindi na lamang kalidad ng pangangatwiran ang limitasyon. Ito ay ang pakikipag-ugnayan sa pisikal na realidad. Maaaring makalikha ang isang modelo ng de-kalidad na teksto, code, larawan, at mga plano at manatiling hindi kayang mapagkakatiwalaang gumawa ng anuman sa isang magulo, walang istruktura, may mabigat na kahihinatnan na kapaligiran ng totoong mundo. Ang mga tradisyonal na kompyuter ay nagbigay sa katalinuhan ng substrate para manipulahin ang mga bit. Ang oportunidad ngayon ay bumuo ng katumbas na substrate para sa mga atomo, na lumilikha ng mga sistemang nakakaramdam sa pisikal na mundo, nagpapakahulugan sa magulong kalagayan ng totoong mundo, nagpapasya, kumikilos, beripikado ang mga resulta, at natututo mula sa feedback, lahat sa ilalim ng tunay na pisikal, regulatibo, at ekonomikong mga hadlang. Ang huling pariralang iyon ang mahirap, at iyon ang dahilan kung bakit ito ay isang oportunidad sa negosyo sa halip na isang proyekto sa pananaliksik. Ang pag-ooperate sa ilalim ng regulatibo at ekonomikong hadlang ay eksaktong bagay na hindi maaaring kopyahin, at ito rin ang eksaktong lumilikha ng closed loop na datos na kailangan ng ikaapat na salik.
Sa isang punto ay ganap kaming nagkakasundo ni Kalanick, at mas maganda niya itong nasabi kaysa sa akin. Ang termino niya ay gainfully employed robots, na ang ibig sabihin ay mga espesyalisadong makina na may tiyak na produktibong trabaho, taliwas sa mga humanoid na ginawa upang gayahin tayo. Ang halimbawa niya ay na kung kailangan mong gumawa ng isang libong pancake kada oras, ang isang humanoid na awkward na nagbabaliktad sa mga ito ang pinakamasamang posibleng disenyo at ang isang makinaryang sadyang ginawa para sa layunin ang halatang tama. Kaya ang tamang lapit ay hindi bumuo ng pangkalahatang layuning robot. Sa halip, humanap ng makitid na wedge kung saan ang sense, decide, act loop ay maaaring i-deploy sa loob ng isang totoong daloy ng trabaho na may malinaw at agarang ekonomikong halaga, at gawing gumana ang loop na iyon mula dulo hanggang dulo bago palawakin ito.
Ang kumpanya sa malapit na panahon ay dapat na kasing-higpit ng sukat na magmumukhang hindi ambisyoso. Ang pangmatagalang kisame ang dahilan kung bakit tinatanggap ang ganitong paghihigpit.
Isang Halimbawang Naisaayos
Abstrakto ang balangkas, kaya nakatutulong na ilakad ang isang ideya sa pamamagitan nito. Isa lamang itong paglalarawan ng mga pamantayang ginagamit, hindi ang iisang konklusyong ipinipilit ng balangkas.
Take construction special inspection and materials testing. Ang bersyon ng vendor ay nagbebenta ng software sa mga ahensiya at laboratoriong pag-aari na ang daloy ng trabaho. Ang bersyon ng principal ay nagiging ahensiya at laboratoryo. Hawak nito ang akreditasyon, nagsasagawa ng mga inspeksyon, at nagdadala ng responsibilidad sa regulasyon. Sa panloob, gumagamit ito ng software, hardware, at AI upang maghatid ng mga sertipikadong resulta nang mas mabilis, mas mura, at mas mapagkakatiwalaan kaysa sa mga kasalukuyang nakapagtatag.
Naabot ng hulmang iyon ang lahat ng apat na salik. Ito ay pisikal, dahil nakikitungo ito sa mga lugar, sample, instrumento, at mga pagsukat sa totoong mundo. Mayroon itong relasyon at mga moat sa regulasyon, dahil kailangan ng mga mamimili ang mga resultang tinatanggap ng mga awtoridad na may hurisdiksiyon, hindi isang mas magandang dashboard. Inaangkin nito ang kinalabasan, dahil nagbebenta ito ng mga sertipikadong resulta sa halip na mga kasangkapan. At bumubuo ito ng pagmamay-aring datos sa operasyon bilang byproduct ng gawain, kabilang ang mga resulta ng pagsusuri, mga mode ng pagkabigo, mga katangian ng materyal, mga pagwawasto ng eksperto, at ang mga ugnayan sa pagitan ng pisikal na mga kalagayan at panghuling mga kinalabasan.
Magsisimula rin ito nang makitid, na sumusunod sa klasikong lohika ng startup na matagal nang itinutulak nina Paul Graham at YC. Magsimula sa isang matalim na puwesto, ngunit tiyaking ang puwestong iyon ay kabilang sa isang malaki at masakit na problema. Hindi kailangang i-automate ang inspeksiyon sa konstruksiyon bilang isang industriya sa unang araw. Maaaring ang pasukan ay isang uri ng inspeksiyon, isang pagsubok sa materyal, isang heograpiya, o isang daloy ng pagsunod sa regulasyon. Mula roon, standardisado ng software ang gawain, ang mga tao ang gumagawa ng unang datos, at lumalawak lamang ang automation kung saan aktuwal na nagsasama-sama ang loop.
Ang mga panganib ay eksakto sa mga inaasahan ng balangkas. Ang mga timeline ng akreditasyon ay humaharang sa kita, mabigat ang operasyon bago maging ganap ang automation, at totoo ang bitag ng serbisyong gawain kung ang bawat proyekto ay nagiging pasadya. Iyan ang punto ng balangkas. Hindi nito ginagawang madali ang negosyo. Sinasabi nito sa iyo kung saan dapat naroon ang mahihirap na bahagi.
Mga Kumpanyang Mukha Nang Ganitong-ganito
Mas madaling pagkatiwalaan ang balangkas kung inilalarawan nito ang mga bagay na umiiral na, sa halip na yaong mga nais ko lamang na umiral.
Anduril ay apat sa apat. Pasadyang hardware sa mga drone, sensor tower, interceptor, at mga sasakyang pandagat sa ilalim ng dagat. Pasadyang software sa Lattice, na pinatatakbo ng bawat piraso ng hardware na iyon. Mga relasyon at paninindigan sa regulasyon na walang coding agent na makakalikha, dahil ang kustomer ay ang pamahalaan ng US at ang mga kaalyado nito. Datos sa operasyon mula sa mga naka-deploy na sistema na bumabalik sa software. Dalawang detalye ang mas mahalaga kaysa sa listahan ng produkto. Pinopondohan nito ang sariling R&D at itinatayo ang produkto bago ito ibenta sa isang umiiral nang linya ng badyet, na binabaliktad ang cost-plus model na ginagamit ng mga tradisyunal na prime. Pribado ang Anduril at hindi naglalathala ng na-audit na mga margin, ngunit tinatayang nasa 40 hanggang 45 porsiyento ang gross margin nito ayon sa mga sekundaryong pagtataya. Iyan ay hindi pangkaraniwang mataas para sa hardware ng depensa, kung saan ang mga kumpanya sa aerospace at depensa ay may average na humigit-kumulang 17.5 porsiyentong gross margin sa sector data ng NYU Stern. Mas mahalaga ang estruktura kaysa sa eksaktong numero. Ang isang vertically integrated, fixed-price, software-defined na modelo ay tila kumikita ng mas mahusay na ekonomiya kaysa sa tradisyunal na cost-plus platform integration.
Intuitive Surgical ang mas matanda at mas tahimik na bersyon ng parehong estruktura. Pinagsasama ng da Vinci system ang hardware na walang silbi kung wala ang software nito, mga clearance ng FDA na hindi kayang lampasan ng sinumang kakompetensiya, dalawang dekada ng ugnayan sa mga ospital, at datos ng mga pamamaraan mula sa milyun-milyong operasyon. Naabot nito ang apat sa apat, patuloy na lumalago, at isinasagawa na ang playbook na ito mula pa noong unang clearance nito noong 2000, matagal bago ito tinawag ng sinuman na physical AI.
Kraken Robotics ang sa akin ay pinakanakapagtuturo, bahagya dahil iilan lang sa labas ng marine technology ang nakakakilala rito. Gumagawa ito ng synthetic aperture sonar, ang KATFISH na hinahatak na platform, mga subsea battery, at underwater LiDAR. Walang saysay ang alinman sa hardware na iyon kung wala ang pagmamay-aring imaging software na nakabalot dito. Kabilang sa mga kustomer nito ang mga hukbong-dagat na nakaayon sa NATO. Iyan ang tiwala at regulasyon sa pinakamataas na antas, dahil hindi lilipat ang isang hukbong-dagat sa sonar vendor para lamang sa mas murang kopya. Mahalaga, hindi lang kagamitan ang ibinebenta ng Kraken. Nagsasagawa rin ito ng mga survey bilang serbisyo, na nangangahulugang bawat trabaho ay lumilikha ng seabed intelligence na wala sa iba. Ang huling pasyang iyon ang buong balangkas sa maliit na anyo. May isang kumpanyang hardware na napansin na mas mahalaga ang datos kaysa sa kahon, at lumipat sa posisyong principal upang mapanatili ito.
SpaceX at Waymo ay purong principal plays. Hindi nagbebenta ng mga rocket ang SpaceX. Nagbebenta ito ng naihatid na mga payload. Hindi naglilisensiya ang Waymo ng autonomy software sa mga kumpanya ng kotse. Nagbebenta ito ng mga natapos na sakay. Sa parehong kaso, tumanggi ang kumpanya sa posisyong vendor, inako ang pananagutang operasyonal, at iningatan ang datos. Nagdadala rin ang Waymo ng moat sa regulasyon na dumarating isang hurisdiksiyon sa isang pagkakataon. Mabagal ang paglago na iyon, na siyang eksaktong dahilan kung bakit ito mapagtatanggol.
Carbon Robotics ang kapaki-pakinabang na bahagyang kaso. Pinapatay ng LaserWeeder nito ang mga damo gamit ang computer vision at mga high-powered laser. Noong Pebrero 2026, sinabi ng kumpanya na ang Large Plant Model nito ay sinanay sa higit sa 150 milyong naka-label na halaman, na nakolekta sa humigit-kumulang isang daang sakahan sa labinlimang bansa. Iyan ang makinang pangdatos na gumagana gaya ng inilarawan, nalilikha bilang operasyonal na byproduct sa halip na hiwalay na inisyatiba. Ngunit babanggitin ko rin ang kahinaan sa setup na ito. Nagbebenta ang Carbon ng kagamitan sa mga magsasaka, nananatiling vendor sa halip na principal. Nagiging matagumpay ito dahil dumadaloy pa rin ang datos pabalik sa sentrong modelo nito, kaya nagiging mabubuhay ang posisyong vendor. Kung ang mga grower ay nagmamay-ari kailanman ng datos ng fleet na iyon, mawawala ang moat.
Nokia ay parehong historikal na babala at umuusbong na test case. Noong 2007, hawak nito ang halos 50 porsiyento ng pandaigdigang merkado ng smartphone gamit ang pinakamahusay na hardware, scale ng pagmamanupaktura, at supply chain sa mobile phones. Naisakatuparan nito ang isang dimensiyon nang mas mahusay kaysa sa sinumang buhay, at bumagsak ito dahil wala itong software platform. Ang Nokia ngayon ay sinusubukang isagawa ang eksaktong multi-factor playbook na inilalarawan dito. Gaya ng binabalangkas ni Michael Sikand sa video breakdown na ito, gumugol ang kumpanya ng mahigit isang dekada sa pagliko palayo sa consumer gadgets upang pagsama-samahin ang vertically integrated optical silicon, matibay nang mga ugnayan sa carrier at depensa, at AI-enabled edge compute. Pinatunayan ng lumang Nokia na pansamantala lamang ang hiwalay na hardware bilang kalamangan. Buweno, sinusubukan ng bagong Nokia na patunayan na ang hardware na pinagsama sa institusyonal na tiwala at software infrastructure ay lumilikha ng pangmatagalang moat.
Walang mukhang magkatulad ang alinman sa mga kumpanyang ito sa ibabaw, ngunit lahat sila ay tumuturo sa iisang aral. Ang pinakamatibay na mga negosyo ay nakakuha ng isang bagay na mabagal, tulad ng akreditasyon, isang nailatag na sensor fleet, tiwala ng siruhano, kumpiyansa ng hukbong-dagat, pag-apruba sa regulasyon, o isang dekada ng datos sa operasyon. Wala sa kanila ang narating iyon sa simpleng pagsulat ng mas mahusay na code, at wala sa kanila ang mahahabol ng isang taong gumagawa lamang niyon.
Ang Pagkakakipot ang Kinakailangang Pasukan
Nagsimula rin silang lahat nang maliit. Ang mga kumpanyang nananalo ay hindi nagsisimula sa pagtatangkang angkinin ang buong loop, at ang pagsubok na iyon ang pinakakaraniwang pagkakamali. Ang loop ay nagsasama-sama lamang kung sapat ang lalim mo sa isang daloy ng trabaho upang makalikha ng outcome-linked na datos na hindi maaaring makuha ng mga kakompetensiya sa ibang paraan. Ang mababaw na exposure sa maraming daloy ng trabaho ay lumilikha ng mababaw na datos na mabilis na nagiging saturated.
Ang pattern ay nananatili sa mga operator sa itaas at lampas pa sa mga ito. Nagsimula ang Anduril sa force protection at mga counter-drone system bago palakihin ang produksyon at mga kalapit na kakayahan. Nagsimula ang Intuitive Surgical sa mga partikular na laparoscopic na pamamaraan at binuo ang pagsasanay ng siruhano at dami ng mga pamamaraan sa loob ng mga dekada bago lumawak sa iba’t ibang specialty. Nagsimula ang SpaceX sa isang reusable launch vehicle bago lumawak sa Starlink. Nagsimula ang Tesla sa isang makitid na premium na EV wedge (ang sports car na Roadster) at ginamit ang fleet para sa data at pagkatuto sa pagmamanupaktura bago lumipat sa mga modelong pang-dami, enerhiya, at awtonomiya. Nagsimula ang Palantir sa mga partikular na intelligence workflow para sa mga partikular na ahensya bago lumawak sa komersyal. Sa bawat kaso, ang makitid na pagpasok ay hindi isang kompromiso. Ito ang mekanismong nagpapa-compound sa loop.
Ang entry point ay sadyang makitid. Isang workflow, isang uri ng customer, isang stream ng data na mahirap gayahin. Itinatayo mo ang loop sa paligid ng workflow na iyon hanggang sa mag-compound ang data at lumalim ang relasyon, saka ka lalawak sa mga kalapit na workflow kung saan ang parehong data, ang parehong relasyon, at ang parehong operational na disiplina ay nagbibigay sa iyo ng kalamangan na hindi kayang tapatan ng bagong papasok. Ang magsimula nang malawak ay kung paano ka nauuwi sa isang tambak ng data na hindi nagco-compound. Ang isang kakompetensyang nagsisimula ngayon ay hindi humahabol sa nakapirming lamang. Hinahabol nila ang isang lamang na lumalawak sa bawat oras na may natatapos na trabaho, ngunit lamang kung ang trabaho ay sapat na makitid, sapat na malalim, at sapat na paulit-ulit na talagang mahalaga ang data.
Konklusyon
Itinatag ng unang kalahati ng dokumentong ito ang isang pangkalahatang batas. Anumang moat na binubuo lamang ng hirap sa paggawa ng isang bagay ay pansamantala, at tumatagal lamang ito hanggang sa may gumawa ng bagay na iyon na madaling gawin. Ginawa ito ng Chinese industrial agglomeration sa hardware sa pamamagitan ng pag-collapse ng transaction costs at iteration latency sa loob ng isang hyper dense na cluster. Ginagawa ito ng generative AI sa software sa pamamagitan ng pag-collapse ng halaga ng may-kakaunting input nito. Naunang nag-collapse ang hardware at sumunod ang software kalaunan, ngunit para sa isang founder na nagtatayo ngayon, walang mapagkakatiwalaang kanlungan.
Ginawang sagot ng ikalawang kalahati ang batas na iyon. Kung ang hirap ng produksyon ay hindi na nagtatanggol ng anuman, kung gayon ang defensibility ay kailangang buuin mula sa mga friction na hindi maaabot ng pagbagsak ng produksyon. Kabilang dito ang pisikal na access, closed loop na operational data, regulasyong katayuan, nakamit na tiwala, at pagmamay-ari ng mismong resulta. Iyan ang dahilan kung bakit ang apat na factor ay humihingi ng tatlo sa apat sa halip na isa, kung bakit mas mahalaga ang principal position kaysa sa anumang iba pang iisang desisyon, at kung bakit ang data ay kailangang maging isang operational na byproduct sa halip na isang kinolektang asset.
Nagsisiksik ito sa isang pangunahing pangungusap.
Sa panahon ng AI, ang pinakamahusay na mga kumpanya ay hindi magiging generic na software tools o kokopyahing hardware products. Sila ay magiging makikitid, outcome-driven na principal businesses na pinagsasama ang software, physical workflows, pinagkakatiwalaang relasyon, at proprietary operational data upang i-automate ang mataas na halagang real world na trabaho.
Para sa isang founder, ang tanong ay hindi na “anong software ang maaari kong buuin?” kundi anong mahalagang real world na resulta ang maaari kong ariin, isagawa, sukatin, at i-automate?
Ang pinakamalalakas na oportunidad ay naroon kung saan nagsasalubong ang software, atoms, tiwala, regulasyon, at proprietary data. Nagsisimula sila sa isang makitid at masakit na workflow, gamit ang mga tao kung kinakailangan. Kinokolekta nila ang operational data bilang byproduct ng trabaho, ina-automate nang hakbang-hakbang, at nagco-compound sa mga sistemang mahirap palitan. Ang kalamangan ay matibay nang eksakto dahil ito ay kinita sa pamamagitan ng pisikal na operasyon sa halip na isinulat sa code.
Ang huling layunin ay hindi bumuo ng produkto. Ito ay bumuo ng isang operating company na may software-like scalability, physical world defensibility, at proprietary data na mas gumaganda sa bawat natapos na trabaho.
Lahat ng dating moat dahil mahirap buuin ay nagiging commodity na. Mas madali nang bumuo ng isang bagay kaysa dati, at habang sumusulong ang AI at ang global supply chains, lalo lang itong magiging mas madali. Ang nananatiling mapagtatanggol ay ang mahirap i-access, mahirap pagtiwalaan, mahirap mapasok sa regulasyon, at mahirap obserbahan nang hindi ginagawa ang tunay na trabaho.
Mga Sipi at Pinagmulan
Nais kong maging malinaw tungkol sa kung saan nanggaling ang mga hiniram na bahagi, dahil marami sa dokumentong ito ay ang pag-uugnay ko ng trabaho ng iba sa halip na pag-imbento ng anuman. Ang mga bagay na talagang maiaangkin ko bilang sarili ko ay ang four factor rule, ang three of four standard, at ang tiyak na argumentong ang dalawang collapse ay may parehong pinagbabatayang mekanismo kahit na nangyari ang mga ito nang sunod-sunod. Nag-iiba ang mga numero, kaya i-check ang mga ito bago ako sipiin.
Sa akin, mula sa naunang pagsusulat
- The Barbell of Software Value (2025), kung saan una kong inilatag ang collapsing middle at ang Internal Software Leverage Theory. Ang ikalawang kalahati rito ay ang operating na bersyon ng post na iyon.
Ang atoms computer
- Travis Kalanick, Vision, Unfinished Business, at How AI Will Transform the Physical World, Atoms at a16z, 2026. Ang framing ng atoms-based computer, ang pagmamapa ng CPU/storage/network sa manufacturing/real estate/transport, ang understand-predict-control loop, industrial AI, at gainfully employed robots ay kanya lahat. Ang seksiyong iyon ay buod ko ng kanyang ideya, hindi ko sariling ideya.
- Ben Horowitz at Alex Danco, Travis is Back, a16z, 2026.
Ang ekonomiya
- Atlassian, Q2 FY2025 results, para sa mature horizontal SaaS gross margins na nasa mababang eighties na porsiyento.
- Snowflake, FY2025 results, para sa counterexample na ang consumption-heavy software ay maaaring tumakbo nang makabuluhang mas mababa kaysa sa klasikong SaaS gross margins.
- Michael Porter, five forces, 1979, para sa taxonomy ng mga pinagmumulan ng renta sa Part One.
- David Teece, Profiting from Technological Innovation, 1986, para sa appropriability problem sa Part Three.
- Alfred Marshall, Principles of Economics, 1890, para sa external economies at agglomeration sa Part Five.
- Ronald Coase, The Nature of the Firm, 1937, para sa transaction costs sa Part Five.
- Theodore Wright, 1936, at ang Boston Consulting Group, para sa experience curve sa Part Five.
- Stan Shih, ang smiling curve, bandang 1992. Ang kanyang orihinal na diagram ay nasa Wikimedia Commons, at ang Publishers and the Smiling Curve ni Ben Thompson ang pinakamahusay na pagpapalawak nito na nabasa ko.
- Gary Pisano at Willy Shih, Restoring American Competitiveness, Harvard Business Review, 2009, para sa industrial commons at kung bakit mahirap ang reshoring.
- Andrew “bunnie” Huang, The Hardware Hacker, para sa unang-kamay na salaysay kung ano talaga ang pakiramdam ng Shenzhen density kapag nagtatrabaho sa loob nito.
- WTO, Accessions: China, para sa background sa pagsasama ng China sa pandaigdigang sistema ng kalakalan.
- World Bank, manufacturing value added, para sa background sa lawak ng pagmamanupaktura ng China kaugnay ng Estados Unidos.
Ang mechanics ng startup
- Paul Graham, Do Things That Don’t Scale at How to Get Startup Ideas, para sa makitid na wedge.
- Tesla, The Secret Tesla Motors Master Plan, 2006, para sa lohika ng wedge mula Roadster patungo sa abot-kayang sasakyan.
- Palantir, S-1 registration statement, 2020, para sa pattern ng paglawak mula gobyerno patungong komersyal.
- Kasaysayan ng kumpanya ng SpaceX at mga disclosure ng Starlink, sa pamamagitan ng SpaceX at Starlink, para sa paglulunsad bilang paunang wedge bago ang mas malawak na space infrastructure.
AI coding at produksyon ng software
- GitHub, Panimula sa GitHub Copilot, 2021, at Pangkalahatang pagkakaroon ng GitHub Copilot, 2022, para sa praktikal na simula ng komersyal na tulong sa pagko-code ng AI.
- OpenAI, Teknikal na Ulat ng GPT-4, 2023, at Anthropic, Claude 3.5 Sonnet, 2024, para sa konteksto sa pagbilis ng kakayahan ng modelo.
- Peng et al., Ang Epekto ng AI sa Produktibidad ng Developer, 2023, para sa kinontrol na resulta ng GitHub Copilot kung saan natapos ng mga developer ang isang nakatakdang gawain sa pagko-code nang 55.8 porsiyentong mas mabilis.
- Cui et al., Ang mga Epekto ng Generative AI sa Mataas na Sanay na Trabaho, 2025, para sa resulta ng pag-aaral sa larangan sa 4,867 developer na nagpapakita ng 26.08 porsiyentong mas maraming natapos na gawain.
- METR, Pagsukat sa Epekto ng AI noong Maagang-2025 sa Produktibidad ng Sanay na Open-Source na Developer, 2025, para sa kontra-halimbawa kung saan ang mga sanay na developer ay 19 porsiyentong mas mabagal gamit ang mga tool ng AI sa mga mature na repo.
- Cursor, Claude Code, OpenAI Codex CLI, Kiro CLI, at OpenCode, para sa paglipat mula sa autocomplete tungo sa agentic na pag-access sa repo at terminal.
- Conductor, Superset, at Hermes Agent, para sa layer ng orkestrasyon sa ibabaw ng mga tool sa pagko-code na iisang ahente.
Ang mga kabiguan ng data moat
- Sun et al., Muling Pagsusuri sa Di-Makatwirang Bisa ng Data sa Panahon ng Deep Learning, ICCV 2017, para sa empirikal na natuklasan na ang pagganap sa mga gawain ng vision ay bumubuti nang logaritmiko kasabay ng dami ng training data.
- Martin Casado at Peter Lauten, Ang Walang-Lamang Pako na Pangako ng mga Data Moat, a16z, 2019, para sa argumento na ang mga epekto ng lawak ng data ay karaniwang nauubos sa halip na magsama-sama.
- Valavi et al., Ang Oras at ang Halaga ng Data, Harvard Business School Working Paper 21-016, 2021, para sa pagkakaiba sa pagitan ng stock ng data at flow ng data, at ang natuklasan na ang lipas na data ay maaaring makasama sa katumpakan ng modelo.
- Chen et al., Ang humihinang kaugnayan ng klinikal na data sa mga hinaharap na desisyon sa mga data-driven na inpatient clinical order set, International Journal of Medical Informatics, 2017, para sa humigit-kumulang apat-na-buwang half-life ng data ng klinikal na prediksyon.
- OpenAI Enterprise Privacy, Anthropic Commercial Terms, Microsoft Azure OpenAI privacy ng data, AWS Bedrock FAQ, at Google Vertex AI data governance, para sa default na mga pangakong hindi magtetrain sa mga input at output ng customer sa negosyo.
- European Data Protection Board, Opinyon 28/2024 tungkol sa mga modelong AI, GDPR Artikulo 5 at Artikulo 17, mga tuntunin sa pag-de-identify ng HIPAA, at mga tuntunin ng CCPA/CPRA, para sa mga hadlang ng batas sa privacy sa sekundaryong paggamit ng data, pagbura, pag-de-identify, at pagbabahagi.
- Lathrop GPM, Pag-navigate sa Pagmamay-ari ng AI sa mga Komersyal at IP License na Kasunduan, 2026, para sa tensyon sa kontrata sa pagitan ng mga pangakong hindi magtetrain at mga pinanatiling karapatan sa paggamit ng naipong o na-de-identify na data.
Mga larawan
- Ang nakangiting kurba ni Stan Shih, Wikimedia Commons, CC BY-SA.
- Huaqiangbei sa tawiran ng Shennan, litrato ni Charlie fong, Wikimedia Commons, CC BY-SA.
- Injection molding die, litrato ni Wizard191, Wikimedia Commons, CC BY-SA 3.0.
- Mga presyo ng solar PV module kumpara sa pinagsama-samang naka-install na kapasidad, Our World in Data, CC BY 4.0. Ang tsart ay muling nilikha nang lokal mula sa inilathalang dataset.

Mga halimbawa ng kumpanya
- Tantiya ng gross margin ng Anduril sa pamamagitan ng Sacra. Pribado ang Anduril at hindi naglalathala ng na-audit na mga margin, kaya itinuturing ito bilang pagtatantiya sa halip na iniulat na bilang. Ang benchmark ng sektor para sa gross margin ng aerospace at defense (humigit-kumulang 17.5 porsiyento) ay hango sa NYU Stern margin dataset ni Aswath Damodaran.
- Background ng Alphabet at Google sa pamamagitan ng FY2025 Form 10-K ng Alphabet, na pinagtambal sa United States v. Google LLC para sa mga kasunduan sa pamamahagi ng default sa paghahanap, mga bentahe ng lawak ng paghahanap, at konteksto ng antitrust.
- Carbon Robotics Large Plant Model at 150 milyong nalabelang halaman sa pamamagitan ng anunsyo ng Business Wire noong Pebrero 2026, na may TechCrunch bilang pagpapatunay.
- Kasaysayan ng Intuitive Surgical at 2000 FDA clearance sa pamamagitan ng Kasaysayan ng Kumpanya ng Intuitive. Ang dami ng procedure sa pamamagitan ng 2025 Corporate Impact Report ng Intuitive, at ang installed base / mga bilang ng margin sa pamamagitan ng Q4 2025 earnings release.
- Mga bilang ng margin ng Tesla sa pamamagitan ng update nito sa Q4 at FY2025.
- Pattern ng pagpapalawak sa regulasyon ng Waymo sa pamamagitan ng 2026 Robotaxi Regulatory Map ng Tesorb at saklaw ng Electrek sa pag-apruba ng pagpapalawak ng CPUC.
- Peak ng Nokia noong 2007 at timeline ng pagbulusok sa pamamagitan ng BBC News at Wikipedia, na may Administrative Science Quarterly / INSEAD study nina Vuori at Huy para sa mga dinamikong pang-organisasyon sa likod ng pagbagsak, at video breakdown ni Michael Sikand para sa modernong pivot nito sa imprastraktura.
- Mga detalye ng OpenAI Stargate sa pamamagitan ng orihinal na anunsyo ng OpenAI at anunsyo ng pagpapalawak ng site. Ang mga ito ay mga inihayag na pangako at plano, hindi ganap na nailunsad na kapasidad.
- Ang Kraken Robotics ay hango sa sariling mga pagsisiwalat ng produkto at kontrata ng kumpanya.