Der moderne Burggraben
Table of Contents
TL;DR
Der prägende Geschäftsburggraben des 21. Jahrhunderts, reine Software, bricht rapide zusammen, da Generative KI die Kosten für Code gegen null drückt, ganz ähnlich wie die chinesische industrielle Agglomeration bereits den reinen Hardware-Burggraben zerstört hat. Die schiere Schwierigkeit der Produktion schützt ein Unternehmen in keinem der beiden Bereiche mehr, sodass sich dauerhafter Gewinn in die Zwischenräume zwischen Bits und Atomen verlagert hat. Um heute ein verteidigungsfähiges Unternehmen aufzubauen, müssen Gründer das generische Softwareanbieter-Modell aufgeben und sich wie ein Principals verhalten, der einen realen physischen Arbeitsablauf von Anfang bis Ende besitzt. Indem mindestens drei von vier Schlüsselfaktoren eng integriert werden - kundenspezifische Hardware, spezialisierte Software, gewachsene Beziehungen und proprietäre Daten - kann ein modernes Unternehmen ein garantiertes Ergebnis liefern und zugleich die geschlossene Datenrückkopplung abschöpfen, die zum eigentlichen Burggraben wird. Ein heute startender Wettbewerber jagt keinem festen Vorsprung hinterher. Er jagt einem hinterher, der sich jedes Mal verlängert, wenn ein Auftrag erledigt wird.
Vorwort & Zweck
Dieser Bericht erweitert die eine These, auf der alles andere in meiner Burggrabentheorie beruht: Reine Software ist kein verteidigungsfähiger Burggraben mehr, und reine Hardware hörte auf, einer zu sein, sobald China seine Fertigungshegemonie skaliert hatte. Beide Begriffe werden gern wie Schlagworte verwendet. Ich möchte das Schlagwort entfernen und den Mechanismus einsetzen. Warum jeder Zusammenbruch geschah, welche Annahmen stillschweigend zerbrachen, wie die beiden sich gegenseitig verstärken, und wo dauerhafter Gewinn noch abgeschöpft werden kann. Ich habe dies so geschrieben, dass es für sich allein steht, damit ein zukünftiger Leser oder ein zukünftiges Modell das gesamte Argument verstehen kann, ohne die Unterhaltung, die es hervorgebracht hat.
Etwa dreißig Jahre lang ging die Technologiestrategie davon aus, dass die digitale Welt dauerhafte, margenstarke, verteidigungsfähige Gewinne hervorbringt, während die physische Welt dünne, undifferenzierte, margenarme Massenware erzeugt. Die beiden Schocks kamen nicht gleichzeitig. Chinas Fertigungsagglomeration zerstörte zuerst die produktionsbasierte Hardware-Verteidigungsfähigkeit, vor allem in den 2000er- und 2010er-Jahren. Generative KI zerstört die produktionsbasierte Software-Verteidigungsfähigkeit später, in den 2020er-Jahren. Generative KI drückte die Grenzkosten der Softwareproduktion gegen null, wodurch die Barrieren verschwanden, die Software verteidigungsfähig gemacht hatten. Die chinesische industrielle Agglomeration drückte die Kosten und die Latenz physischer Iteration auf das Niveau von Kosten und Latenz der Software, wodurch die Barrieren verschwanden, die Hardware verteidigungsfähig gemacht hatten. Weder Bits allein noch Atome allein können ein Unternehmen also noch schützen. Dauerhafter Vorteil verlagerte sich aus einer einzelnen Dimension heraus und in die enge Kopplung beider hinein, plus Beziehungen und proprietäre Daten.
Das Dokument besteht aus zwei Hälften:
- Die Analyse. Was ein Burggraben eigentlich ist, warum jeder Bereich früher verteidigungsfähig war, welche Reibungen jeder Schock auflöste und was übrig bleibt. Diese Hälfte ist ökonomische Analyse und sie endet dort, wo Analyse endet.
- Der moderne Burggraben. Woraus Verteidigungsfähigkeit heute tatsächlich besteht, nachdem weder Bits noch Atome Sie allein schützen, und wie ein darauf aufgebautes Unternehmen in der Praxis aussieht.
Die Analyse: Wie beide Burggräben zusammenbrachen
Teil Eins: Was ein Burggraben eigentlich ist
Bevor ich erkläre, wie die Burggräben zusammenbrachen, muss ich genau sein, was ein Burggraben ist, denn der lockere Gebrauch des Wortes ist für die meisten schlechten Strategieüberlegungen verantwortlich, die ich gesehen habe. Ein Burggraben ist kein gutes Produkt, kein vorübergehender Vorsprung und nicht die Tatsache, als Erster zu sein. Ein Burggraben ist ein strukturelles Merkmal eines Marktes, das es einem Unternehmen ermöglicht, über lange Zeit Erträge über seinen Kapitalkosten zu erwirtschaften, ohne dass diese Erträge wegkonkurriert werden. In der Sprache der Industrieökonomik ist ein Burggraben eine dauerhafte Quelle ökonomischer Rente.
Ökonomische Rente ist der Überschuss, den ein Unternehmen über das Minimum verdient, das es akzeptieren würde, um offen zu bleiben, und in einem wirklich wettbewerbsintensiven Markt geht dieser Überschuss gegen null. Unter vollständiger Konkurrenz wird der Preis auf die Grenzkosten gedrückt, Unternehmen verdienen nur ihre Kapitalkosten, und es bleibt kein Übergewinn übrig. Jedes Modell zur Verteidigungsfähigkeit ist im Kern eine Theorie darüber, wie ein bestimmtes Unternehmen diesem Zug in Richtung Grenzkostenpreis und Nullgewinn entkommt.
Die klassische Liste stammt von Michael Porter, dessen Fünf-Kräfte-Ansatz seit 1979 das Standardinstrument dafür ist und später von der Value-Investing-Szene geschärft wurde. Er liefert einige wenige echte, dauerhafte Rentenquellen:
- Eintrittsbarrieren, die neue Wettbewerber draußen halten
- Hohe Wechselkosten, die bestehende Kunden binden
- Netzwerkeffekte, bei denen das Produkt wertvoller wird, je mehr Menschen es nutzen
- Skaleneffekte, die es etablierten Unternehmen ermöglichen, Neueinsteiger zu unterbieten
- Proprietäre IP oder regulatorischer Schutz, der Nachahmer rechtlich ausschließt
- Kontrolle über einen knappen Input oder Vertriebskanal, an den Rivalen nicht herankommen
Jede Rentenquelle ist eine Reibung
Jede dieser Rentenquellen ist eine Reibung. Ein Burggraben ist im Grunde nur eine Form von Reibung, an der Wettbewerber nicht billig vorbeikommen:
- Hohe Wechselkosten sind Reibung beim Ausstieg des Kunden.
- Eintrittsbarrieren sind Reibung bei der Ankunft des Wettbewerbers.
- Netzwerkeffekte sind Reibung bei der Koordination, die nötig ist, damit Nutzer gemeinsam irgendwoanders hingehen.
- Fertigungsskala ist Reibung bei dem Kapital und der Zeit, die ein Neueinsteiger versenken muss, bevor er die wettbewerbsfähigen Stückkosten erreicht.
Das sagt Ihnen genau, was etwas wie generative KI oder etwas wie chinesische Industriedichte tatsächlich mit einem Markt macht. Diese Kräfte greifen nicht Produkte an. Sie greifen Reibungen an. Sie sind reibungsauflösende Technologien. Und eine reibungsauflösende Technologie ist per Definition eine Burggraben-auflösende Technologie.
Das gesamte Argument verdichtet sich in einem Satz: Software- und Hardware-Burggräben brachen zusammen, weil die spezifischen Reibungen, die ihre Rente erzeugten, genau die Reibungen waren, die KI und chinesische Agglomeration zufällig besonders gut entfernen konnten.
Teil Zwei: Der historische Software-Burggraben & warum Bits Geld druckten
Um den Zusammenbruch zu verstehen, muss man zuerst verstehen, warum Software historisch die mit Abstand beste Geschäftsstruktur war, die der Kapitalismus je gefunden hat, denn der Zusammenbruch ist nur die Umkehrung der Dinge, die sie großartig gemacht haben.
Software hatte eine fast einzigartige Kostenstruktur. Sie kombinierte hohe Fixkosten für die Herstellung der ersten Kopie mit nahezu null Grenzkosten für die Reproduktion und Auslieferung jeder weiteren Kopie. Die erste Version eines komplexen Programms zu schreiben, erforderte einen knappen, teuren, langsam auszubildenden Pool von Ingenieuren, die Monate oder Jahre arbeiteten. Aber sobald es geschrieben war, kostete die millionste Kopie praktisch nichts in der Herstellung und nichts in der Auslieferung. Diese Asymmetrie erzeugte einen enormen operativen Hebel. Reife horizontale Software kann Bruttomargen im Bereich von achtzig Prozent ausweisen, wie Atlassian für Q2 FY2025 in Aussicht stellte, weil der Umsatz mit den Nutzern skaliert, während die Herstellungskosten kaum steigen. Aber diese Aussage ist weniger allgemein gültig als früher, da konsumintensive Software wie Snowflake im FY2025 näher bei 67 Prozent Bruttomarge lag, teilweise weil Drittanbieter-Cloud-Infrastruktur in den Umsatzkosten steckt. In ökonomischer Hinsicht verhielt sich Software wie ein reines Informationsgut, und Informationsgüter durchbrechen die normale Beziehung zwischen Produktion und Kosten, die bei physischen Rohstoffen gilt.
Aber niedrige Grenzkosten allein schaffen keinen Burggraben. Wenn jeder das Gut billig herstellen kann, erzeugen niedrige Grenzkosten ruinösen Wettbewerb, keine Rente. Software erzielte Rente, weil die hohen Fixkosten der ersten Kopie als Eintrittsbarriere wirkten und weil mehrere weitere Reibungen sich darauf aufbauten:
- Knappheit an Ingenieurstalenten. Nichttriviale Software zu bauen erforderte Leute, die teuer, schwer einzustellen und schwer zu koordinieren waren, sodass die meisten potenziellen Konkurrenten das Team schlicht nicht zusammenbekamen, um einen glaubwürdigen Klon zu bauen.
- Zeit. Selbst ein gut finanzierter Konkurrent brauchte viele Monate, um rückzuentwickeln, zu spezifizieren, zu bauen, zu testen und ein Konkurrenzprodukt auszuliefern, und während dieser Monate hatte der etablierte Anbieter ein vorübergehendes Monopol, um Nutzer, Umsatz und mehr Produkttiefe anzuhäufen.
- Wechselkosten. Sobald ein Kunde seine Daten in ein System verschoben, seine Mitarbeiter auf diese Oberfläche geschult und das System über individuelle Integrationen mit allem anderen verbunden hatte, wurde das Verlassen unerschwinglich, selbst wenn etwas Besseres und Billigeres auftauchte.
- Die Build-vs-Buy-Rechnung. Weil der Aufbau kundenspezifischer interner Software selbst teuer und riskant war, kauften Unternehmen rational Standardprodukte von der Stange statt eigene Lösungen zu bauen, was den Packaged-Software-Anbietern einen großen Markt garantierte.
- Netzwerkeffekte und sich ansammelnde proprietäre Daten, die im besten Fall allem noch aufgesetzt wurden.
Die strukturelle Verwundbarkeit
Schauen Sie sich an, woraus diese Liste besteht. Nur eine dieser fünf Reibungen, die Netzwerkeffekte, ist dem Nachfrageseite-Charakter des Produkts inhärent. Die anderen vier, Talentsknappheit, Bauzeit, Wechselkosten und der Build-vs-Buy-Nachteil, sind allesamt Angebotsseite-Produktionsreibungen. Sie sind Artefakte davon, wie schwer, langsam und teuer Software herzustellen und zu ersetzen war.
Das ist die Verwundbarkeit. Ein Unternehmen, dessen Verteidigungsfähigkeit größtenteils darauf beruht, wie schwer das Ding herzustellen ist, ist nur so lange verteidigungsfähig, wie die Produktion schwer bleibt. In dem Moment, in dem die Kosten für die Produktion und den Ersatz von Software zusammenbrechen, brechen vier der fünf Säulen mit zusammen, und nur der Netzwerkeffekt auf der Nachfrageseite bleibt stehen.
Genau diesen Zusammenbruch hat generative KI ausgelöst.
Teil Drei: Der KI-Schock & die Auflösung des Software-Burggrabens
Die richtige Art, zu modellieren, was generative KI mit der Softwareökonomie gemacht hat, besteht darin, es als einen Schock für die Produktionsfunktion von Software zu behandeln. In der grundlegenden Ökonomie ist die Kosten der Herstellung von irgendetwas eine Funktion der Kosten seiner Inputs. Bei Software war der dominante Input schon immer qualifizierte menschliche kognitive Arbeit, insbesondere die Arbeit, eine geschäftliche Anforderung in korrekten, getesteten und auslieferbaren Code zu verwandeln. Diese Arbeit war der knappe, teure Input, der die Eintrittsbarriere geschaffen hat.
Generative KI und autonome Coding-Agents greifen genau diesen Input direkt an. Sie generieren, refaktorisieren, debuggen, dokumentieren und deployen Code zu einem Bruchteil der historischen Kosten bei vielen Aufgaben. Ein kontrolliertes GitHub-Copilot-Experiment fand heraus, dass Entwickler eine begrenzte Coding-Aufgabe 55,8 Prozent schneller abschlossen, und eine Feldstudie mit 4.867 Entwicklern fand 26,08 Prozent mehr abgeschlossene Aufgaben. Der Effekt ist real, aber ungleichmäßig, wie eine randomisierte Studie von METR aus dem Jahr 2025 ergab: Erfahrene Open-Source-Entwickler, die in vertrauten, ausgereiften Codebasen arbeiteten, waren mit frühen KI-Tools aus dem Jahr 2025 19 Prozent langsamer, obwohl sie glaubten, schneller zu sein. Die sichere Schlussfolgerung ist nicht, dass KI jeden Ingenieur in jeder Umgebung schneller macht. Sie komprimiert die Kosten der Codeerstellung, besonders bei begrenzter, grüner und weniger senioriger Arbeit. Der knappe Input wird häufiger gemacht. Wenn der Preis des kritischen knappen Inputs fällt, bricht die auf dieser Knappheit aufgebaute Eintrittsbarriere mit ihm zusammen. Genau dieser eine Mechanismus setzt sich durch alle vier angebotsseitigen Säulen fort.
Der Wandel ist in den Tools sichtbar, die Entwickler tatsächlich verwenden. Zuerst kamen IDE-native Copiloten wie Cursor. Dann kamen terminal-native Coding-Agents wie Claude Code, Codex CLI, Kiro CLI und OpenCode, bei denen das Modell das Repo liest, Dateien bearbeitet, Befehle ausführt und gegen dieselbe Umgebung iteriert wie der Ingenieur. Jetzt entsteht eine dritte Ebene rund um Multi-Agent-Orchestrierung, mit Tools wie Conductor, Superset und Hermes Agent, die mehrere Agents über Projekte und Umgebungen hinweg koordinieren. Die Entwicklung ist klar. Sie hat sich von Autovervollständigung zu autonomen Agents und weiter zur Orchestrierung vieler Agents parallel verschoben, und das wird sich nur beschleunigen. Digitale Arbeit wird sich jedes Jahr leichter automatisieren lassen, und die Werkzeuge, die heute einen erfahrenen Bediener erfordern, werden morgen immer weniger menschliches Eingreifen benötigen.
1. Der Zusammenbruch der Eintrittsbarriere
Ein glaubwürdiges Softwareprodukt auf den Markt zu bringen, erforderte früher echtes Startkapital, von dem der größte Teil in die Einstellung der Ingenieure floss, die nötig waren, um ein MVP zu bauen. Diese Kapitalanforderung filterte den Markt. Nur Vorhaben, die Geld aufnehmen und Talente rekrutieren konnten, brachten überhaupt etwas auf den Markt, und der daraus resultierende Mangel an Wettbewerbern war selbst Teil des Schutzes des Incumbents.
Wenn ein Entwickler mit guten KI-Tools eine ausgefeilte, funktionierende Anwendung in einem kleinen Bruchteil der früheren Zeit und Kosten entwerfen, bauen und starten kann, verschwindet dieser Filter. Der Markt überschwemmt sich mit Neueinsteigern. In wettbewerblicher Hinsicht verschiebt sich die Angebotskurve von Softwarefunktionen massiv nach außen, und die grundlegende Preistheorie sagt Ihnen ohne jede Unklarheit, was als Nächstes passiert. Wenn das Angebot eines substituierbaren Gutes stark gegen eine ungefähr fixe Nachfrage expandiert, fällt der Preis in Richtung der Grenzkosten, und weil die Grenzkosten von Software nahe Null liegen, wird der Preis ebenfalls in Richtung Null gezogen. Hyper-Abundanz des Softwareangebots ist mechanisch die Zerstörung der Preissetzungsmacht von Software.
2. Der Zusammenbruch des temporalen Vorteils
Das war wahrscheinlich überhaupt der wichtigste Software-Moat. Die gesamte Logik von schnellem Ausliefern und Iterieren beruhte darauf, dass eine veröffentlichte Funktion ihrem Schöpfer Monate exklusiven Vorsprungs verschaffte, bevor irgendjemand sie kopieren konnte. Diese Vorlaufzeit war das Fenster, in dem Netzwerkeffekte, Marke und Kunden aufgebaut wurden.
KI komprimiert den Imitationszyklus von Monaten auf Stunden. Ein Wettbewerber kann die Oberfläche eines Produkts beobachten, sein Verhalten einem Coding-Agenten beschreiben und fast sofort einen funktionierenden Klon erhalten, ohne jemals den ursprünglichen Quellcode gesehen zu haben, weil der Wert nie wirklich im spezifischen Code lag. Er lag in der Spezifikation, und Spezifikationen sind jetzt trivial billig umzusetzen.
Wenn die Imitationsverzögerung auf null sinkt, verschwindet das temporäre Monopol, das schnelle Innovation rechtfertigte. Innovation findet weiterhin statt, aber sie verdient keine dauerhafte Prämie mehr, weil die Belohnung für Innovation sofort an Nachahmer weitergereicht wird. Das ist ein Lehrbuchbeispiel für das, was David Teece in seinem Papier von 1986 über den Gewinn aus technologischer Innovation das Appropriierbarkeitsproblem nannte. Innovation zahlt sich nur dann selbst aus, wenn der Innovator genug von dem Wert erfassen kann, den sie schafft, bevor Nachahmung ihn wegkonkurriert. KI treibt die Appropriierbarkeit reiner Software-Innovation gegen null.
3. Die Auflösung der Wechselkosten
Das war der robusteste der traditionellen Software-Moats, weil er selbst dann funktionierte, wenn ein konkurrierendes Produkt eindeutig besser war. Aber Wechselkosten bestanden selbst aus Reibungen: Daten von einem Schema in ein anderes zu migrieren, benutzerdefinierte Integrationen neu aufzubauen und Mitarbeiter auf eine ungewohnte Oberfläche umzutrainieren. Jede einzelne davon ist genau die Art von mühsamer, musterbasierter Übersetzungsarbeit, in der KI gut ist.
KI-getriebenes Data-Mapping kann eine komplexe Datenbank schnell und billig in die Struktur eines anderen Systems aufnehmen, normalisieren und migrieren. Natürliche Sprachschnittstellen senken die Umschulungskosten, weil Nutzer zunehmend über Konversation statt über das Auswendiglernen eines proprietären Menübäumchens interagieren, was bedeutet, dass das in der Oberfläche eines einzelnen Anbieters gebundene kumulierte Können nicht länger als Wechselstrafe wirkt.
Wenn die Kosten des Verlassens sinken, sinkt damit auch der Lifetime Value eines gewonnenen Kunden, die Customer Acquisition Cost steigt relativ zu diesem schrumpfenden Lifetime Value, und die Unit Economics des gesamten Abonnementmodells verschlechtern sich. Ein Burggraben, der auf der Unfähigkeit des Kunden zu gehen beruht, löst sich auf, wenn Gehen billig wird.
4. Die Umkehr von Build versus Buy
Das zerstört leise den adressierbaren Markt selbst. Unternehmen kauften Standardsoftware, weil der Bau maßgeschneiderter interner Werkzeuge zu teuer, zu langsam und zu riskant war, um ihn außer für ihre differenziertesten Bedürfnisse zu rechtfertigen. Genau diese Strafkosten für internes Bauen waren es, die den Anbietern einen großen Markt garantierten.
Wenn KI-Agents internen Teams, selbst nicht-technischen, erlauben, benutzerdefinierte Anwendungen zu generieren, die auf ihre eigenen Workflows zugeschnitten sind, verschwindet die Strafe für das Bauen, und die rationale Wahl verschiebt sich vom Kauf eines generischen Abonnements hin zur Generierung eines privaten Werkzeugs, das perfekt passt und keine wiederkehrende Lizenz mit sich bringt.
Das macht nicht nur den Wettbewerb unter den Anbietern intensiver. Es schrumpft den gesamten adressierbaren Markt, um den die Anbieter konkurrieren, weil ein wachsender Anteil der Softwarenachfrage intern befriedigt wird und den externen Markt überhaupt nie erreicht. Wert wandert von externen Softwareanbietern in interne operative Fähigkeit, was heißt: Er hört auf, ein Markt zu sein, und wird zu interner Kosteneffizienz.
Das ist dasselbe, was ich in meinem Schreiben, The Barbell of Software Value, als Internal Software Leverage bezeichnet habe, nur aus der Perspektive des Anbieters statt des Käufers.
Das Ergebnis & Was nicht zusammenbricht
Setzt man diese vier Mechanismen zusammen, erhält man die Kommodifizierung reiner Software. Die Branche tritt in eine Software-Hyperabundanz ein, in der funktionale Anwendungen billig zu bauen, sofort klonbar und zunehmend intern auf Abruf generiert werden. Unter diesen Bedingungen hört der Code selbst auf, eine Quelle von Rente zu sein, genau wie jedes Gut keine Rente mehr abwirft, sobald es reichlich und substituierbar wird. Wert entkoppelt sich vom Code.
Ehrlich zu sein erfordert, klar zu sagen, was nicht zusammenbricht, denn das zu übertreiben würde es falsch machen. Generative KI greift angebotsseitige Produktionsreibungen an. Allein dadurch greift sie nicht Nachfrage- und Systemreibungen an.
- Netzwerkeffekte überleben, weil KI zwar die Software eines sozialen Netzwerks an einem Nachmittag klonen kann, aber nicht die Nutzer klonen kann, und die Nutzer sind der Vermögenswert.
- Proprietäre Datenmoats überleben und werden tatsächlich stärker, weil KI Code billiger zu produzieren macht, während sie die seltenen Daten, mit denen sie trainiert wird, wertvoller macht.
- Vertrieb und Marke überleben, weil Aufmerksamkeit und Vertrauen knapp bleiben, selbst wenn Funktionen kostenlos sind.
- Regulatorische und Compliance-Barrieren überleben, weil ein Coding-Agent keine Banklizenz, keine Zulassung für ein Medizinprodukt und keine Luftfahrtzertifizierung erzeugen kann.
- Tiefe Integration in physische oder regulierte operative Realität überlebt, weil Code billig ist, aber Sensoren zu installieren, Vertrauen zu erwerben und unter regulatorischer Genehmigung zu arbeiten es nicht sind.
Die genaue Behauptung ist also nicht, dass alle Softwareunternehmen sterben. Sie lautet, dass der spezifische, einst dominante Burggraben reiner, eigenständiger, verpackter Software, verteidigt durch die Schwierigkeit, Code zu schreiben und zu ersetzen, zerstört wurde. Was überlebt, ist Software, die an etwas verankert ist, das KI nicht billig reproduzieren kann: ein Netzwerk, ein Datensatz, eine regulatorische Position, ein Vertriebskanal oder ein physischer Betrieb. Software, die frei von all dem schwebt, ist jetzt ein Rohstoff.
Teil Vier: Der historische Hardware-Burggraben & warum Atome schwer waren
Das Hardware-Argument verlangt dieselbe Disziplin. Zuerst wird dargelegt, warum Hardware früher verteidigungsfähig war, dann wird gezeigt, welche dieser Verteidigungen Chinas Fertigungssystem aufgelöst hat.
Hardware war aus fast den gegenteiligen Gründen verteidigungsfähig, aus denen Software es war, und die Kapitalmärkte behandelten die beiden als Gegensätze. Während Software nahe null Grenzkosten hatte, hatte Hardware hohe und hartnäckige Grenzkosten, weil jede physische Einheit Material, Energie, Arbeit und Maschinenzeit verbrauchte. Während Software augenblicklich und unbegrenzt ausgeliefert werden konnte, war Hardware an die Physik von Fertigung und Logistik gebunden. Diese Eigenschaften machten Hardware als Geschäft auf Marge schlechter, aber sie machten sie auch, merkwürdigerweise, auf eine bestimmte Weise verteidigungsfähig, weil die Schwierigkeit der physischen Produktion als Barriere wirkte, die ein gut geführtes Hardware-Unternehmen vor beiläufiger Nachahmung schützte.
Die konkreten Reibungen, die Hardware schützten, waren diese:
-
Werkzeugbaukapital. Ein physisches Produkt in großem Maßstab herzustellen erforderte spezialisierte Werkzeuge, vor allem die Spritzgussformen und Gießformen, mit denen Kunststoff- und Metallteile geformt werden, und diese Werkzeuge kosteten Zehntausende oder Hunderttausende von Dollar und erzwangen hohe Mindestbestellmengen. Das war eine harte Kapitallinie, die die meisten Neueinsteiger nicht erklimmen konnten, und sie schützte etablierte Anbieter, die ihre Werkzeuge bereits abgeschrieben hatten.
-
Iterationslatenz. Ein physisches Design zu verfeinern bedeutete, neue Werkzeuge zu schneiden, Toleranzen anzupassen und physische Testchargen durchzuführen, ein Zyklus, der pro Durchlauf Wochen oder Monate dauerte und jedes Mal stark kostete, sodass physische Produkte sich langsam verbesserten und ein Konkurrent eine lange, teure Kampagne brauchte, um aufzuholen.
-
Zusammenbau der Lieferkette. Ein physisches Produkt ist eine Stückliste aus vielen spezialisierten Zulieferern, und diese Zulieferer waren früher über Unternehmen, Regionen und Länder verstreut, sodass der Aufbau einer funktionierenden Lieferkette bedeutete, mit isolierten Anbietern zu verhandeln, lange Vorlaufzeiten zu schlucken und komplizierte Logistik zu managen.
-
Präzisions- und Prozesswissen. Das angesammelte, oft implizite Know-how, das nötig ist, um ein Design tatsächlich mit akzeptabler Ausbeute herzustellen. Es überträgt sich nicht aus einer Zeichnung. Man muss es durch Tun lernen.
-
Vertrieb. Die Notwendigkeit, physische Produkte über Einzelhändler, Distributoren und Regalflächen vor Käufer zu bringen, die selbst knapp und gatekeeping-geprägt waren.
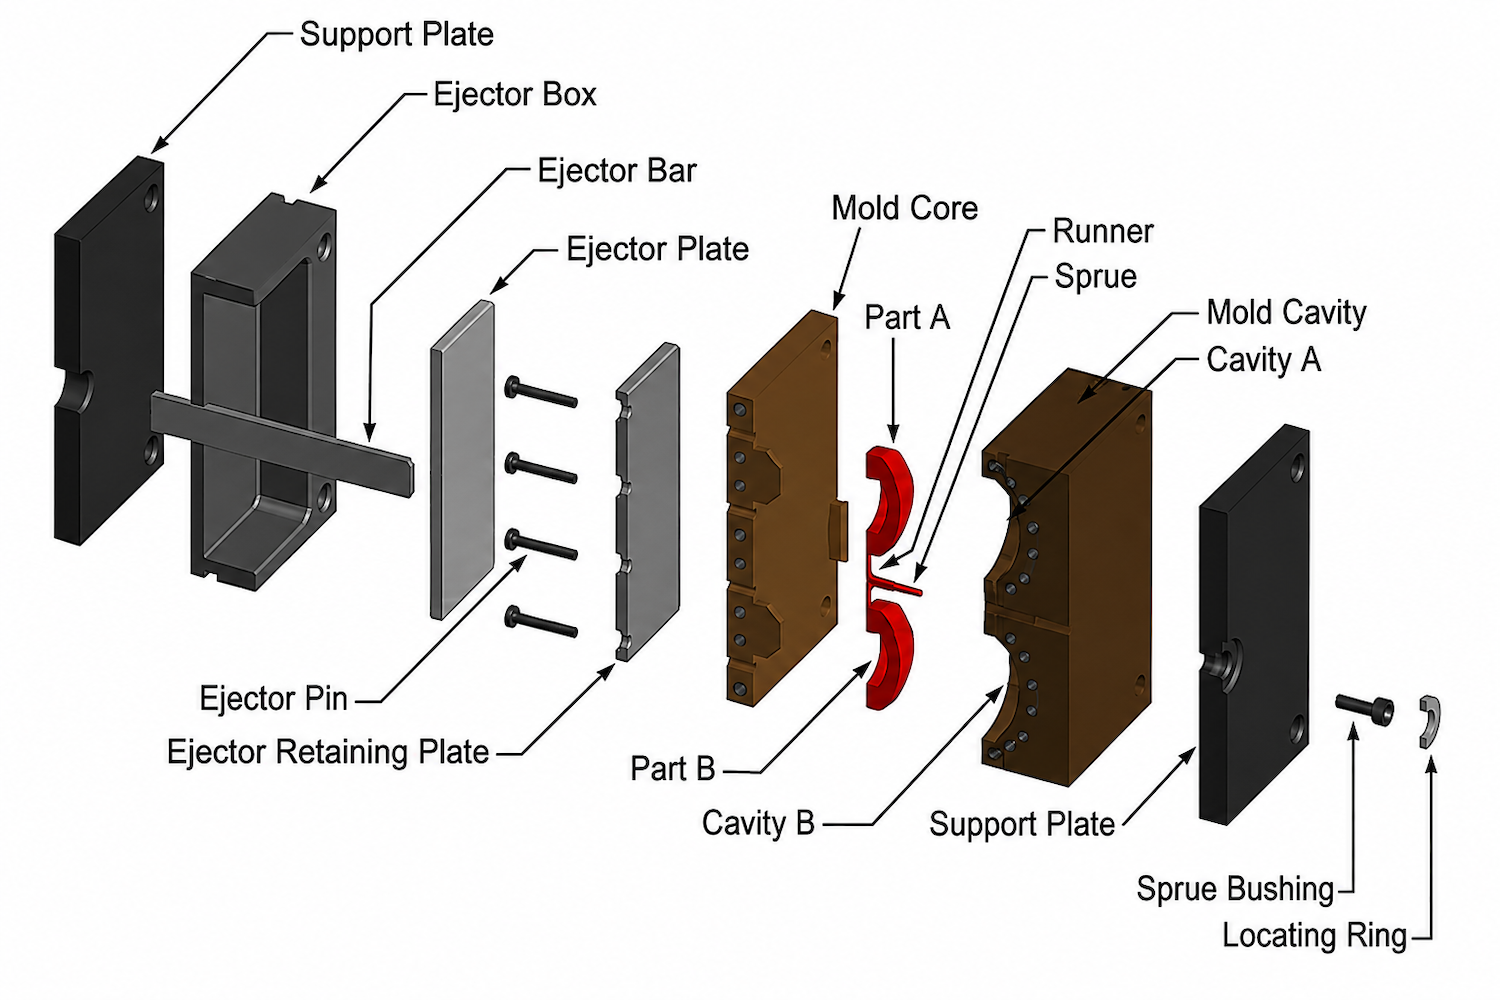
Betrachte die Zusammensetzung noch einmal, genauso wie bei Software. Der Hardware-Graben war überwiegend ein Satz von Produktions- und Logistikreibungen: Werkzeugbaukapital, Iterationslatenz, Zusammenbau der Lieferkette, Prozessausbeute und physischer Vertrieb. Er wurde dadurch verteidigt, wie schwer, langsam und teuer es war, ein Design in ein ausgeliefertes physisches Objekt zu verwandeln. Und genau wie bei Software ist eine Verteidigung, die auf der Schwierigkeit der Produktion beruht, nur so lange dauerhaft, wie Produktion schwierig bleibt.
Aber Chinas Beitrag zur Wirtschaftsgeschichte bestand darin, die physische Produktion über eine enorme Bandbreite von Gütern hinweg nicht mehr schwierig zu machen.
Teil Fünf: Der China-Schock, industrielle Agglomeration und das Ende des Hardware-Grabens
Das häufigste Missverständnis über Chinas Fertigungsdominanz ist, dass es eine Geschichte billiger Arbeit sei. Das war in der ersten Phase teilweise wahr und ist heute meist falsch, und wenn man es falsch versteht, führt das direkt zu der gescheiterten Schlussfolgerung, dass Reshoring oder die Verlagerung der Produktion in das nächste Niedriglohnland die alte Ordnung wiederherstellen werde.
Die eigentliche Erklärung ist, dass China in Dichte und Maßstab, wie sie niemand zuvor gesehen hatte, das Phänomen aufbaute, das Alfred Marshall vor über einem Jahrhundert als industrielle Agglomeration beschrieb. Diese Agglomeration, nicht Lohnarbitrage, ist es, die den Hardware-Graben auseinander nahm. Ich bin nicht der Erste, der dieses Argument vorbringt. Andrew „bunnie“ Huang hat die Shenzhen-Variante davon seit über einem Jahrzehnt aus erster Hand im The Hardware Hacker dokumentiert.
Marshallsche externe Skaleneffekte
Industrielle Agglomeration ist die sich selbst verstärkende geografische Clusterbildung verbundener Industrien, Komponentenlieferanten, Submontagehersteller, Rohstoffverarbeiter, Werkzeugmacher, Auftragsfertiger, Logistikdienstleister und spezialisierter Fachkräfte, die alle in derselben Region konzentriert sind. Marshall identifizierte, warum diese Cluster Vorteile erzeugen, die kein isoliertes Unternehmen erreichen kann:
- Sie schaffen einen tiefen gemeinsamen Arbeitskräftepool spezialisierter Arbeitskräfte.
- Sie unterstützen spezialisierte lokale Zulieferer, die niemals überleben könnten, wenn sie nur einen entfernten Kunden bedienen würden, aber davon profitieren, einen dichten Cluster solcher Kunden zu bedienen.
- Sie erzeugen Wissens-Spillovers, bei denen Prozessverbesserungen sich im Cluster schnell verbreiten, weil die relevanten Personen physisch nahe beieinander sind und zirkulieren.
Diese drei Kräfte sind die marshallischen externen Skaleneffekte, und sie bedeuten, dass ein Unternehmen innerhalb des Clusters niedrigere Kosten, schnellere Iteration und bessere Informationen erhält als ein identisches Unternehmen außerhalb davon, ganz gleich, wie effizient dieses äußere Unternehmen für sich genommen ist.
Zusammenbruch der Transaktionskosten
Im Perlflussdelta, und besonders in Shenzhen, erreichte die Agglomeration eine Dichte ohne historisches Vorbild. Die praktische Folge lässt sich am einfachsten durch die Transaktionskostentheorie von Ronald Coase erkennen. Coase erklärte, dass Grenze und Geschwindigkeit wirtschaftlicher Aktivität durch Transaktionskosten bestimmt werden, die Kosten für die Suche nach Lieferanten, die Aushandlung von Konditionen und die Koordinierung der Produktion über Unternehmensgrenzen hinweg. In einer verstreuten Lieferkette sind diese Kosten enorm, und sie bilden den eigentlichen Inhalt der dritten Reibung des Hardware-Grabens.
In einem hyperdichten Cluster kollabieren die Transaktionskosten fast auf null. Die gesamte Lieferkette für die meisten elektronischen und mechanischen Geräte liegt innerhalb eines kleinen Radius, sodass Suchen, Beschaffen, Verhandeln und Koordinieren, was früher über Kontinente hinweg Wochen dauerte, jetzt über einen Stadtteil hinweg Stunden dauert. Ein Designer kann ein Gerät spezifizieren, alle Komponenten am selben Tag lokal beschaffen, eine maßgeschneiderte Leiterplatte über Nacht fertigen und bestücken lassen und am nächsten Morgen einen funktionierenden Prototyp in der Hand halten.
Das ist nicht billigere Arbeit. Es ist die nahezu vollständige Eliminierung von Transaktionskosten und Iterationslatenz, was etwas kategorisch anderes und weitaus mächtigeres ist.
Aus dieser Dichte heraus lösten vier Mechanismen den Hardware-Graben auf, in Parallele zu den vier Arten, wie KI Software anwandte.

1. Der Zusammenbruch der Iterationslatenz
Dies ist die Hardware-Version davon, dass Software ihren zeitlichen Vorteil verliert. In der zerstreuten westlichen Lieferkette dauerte ein physischer Design-Durchlauf Wochen und kostete viel, sodass Hardware sich langsam verbesserte und der Verfeinerungsvorsprung des Marktführers hielt. Innerhalb des Clusters nähert sich die physische Iteration der Geschwindigkeit der Software-Iteration an. Formen werden angepasst, Leiterplattenlayouts geändert und Testchargen in Tagen durchgeführt.
Die strategische Konsequenz ist brutal. Jedes Hardware-Design, das im Westen erdacht wird, kann innerhalb des Clusters schneller beobachtet, rückentwickelt, auf Herstellbarkeit optimiert und in Massenproduktion gebracht werden, als die ursprüngliche westliche Firma ihren eigenen zweiten Prototyp fertigstellen kann. Die Vorlaufzeit des Urhebers, die die Quelle seiner Rente war, ist negativ. Der Nachahmer liefert zuerst die verbesserte, billigere Version aus.
2. Der Zusammenbruch des Werkzeugbaukapitals
Dies ist die Hardware-Version davon, dass die Eintrittsbarriere von Software fällt. Die Zehntausenden Dollar und hohen Mindestbestellmengen, die früher die physische Produktion abschotteten, wurden innerhalb des Clusters durch schnelle computergesteuerte Bearbeitung, standardisierte modulare Formbasen, die umkonfiguriert statt aus dem Nichts geschnitten werden, und erbarmungslos wettbewerbsfähige Werkzeugshops mit hohem Durchsatz optimiert. Kleinserien-Hardware mit hoher Individualisierung kann nun zu einer Kostenstruktur hergestellt werden, die früher nur für große multinationale Konzerne verfügbar war. Die Kapitallinie, die Hardware-Neueinsteiger herausfilterte, ist weitgehend gefallen, ebenso wie diejenige, die Software-Neueinsteiger herausfilterte, und der Markt wird von demselben vorhersehbaren Abwärtsdruck auf die Preise überschwemmt.
3. Die Erfahrungskurve, verstärkt durch Automatisierung
Dieser Mechanismus ist es, der den Kostenvorteil dauerhaft festschreibt, und er ist der Grund, warum der Vorteil nicht durch Verlagerung an einen anderen Ort arbitragefrei gemacht werden kann. Wrights Gesetz, erstmals 1936 von Theodore Wright anhand von Flugzeugproduktionsdaten beschrieben und später von der Boston Consulting Group als Erfahrungskurve verallgemeinert, ist eine der verlässlichsten empirischen Regelmäßigkeiten in der Industrieökonomie. Es besagt, dass bei vielen Produkten die Stückkosten bei jeder Verdopplung des kumulierten Produktionsvolumens um einen konstanten Prozentsatz fallen, weil die Organisation durch das angesammelte Tun lernt, effizienter zu fertigen.
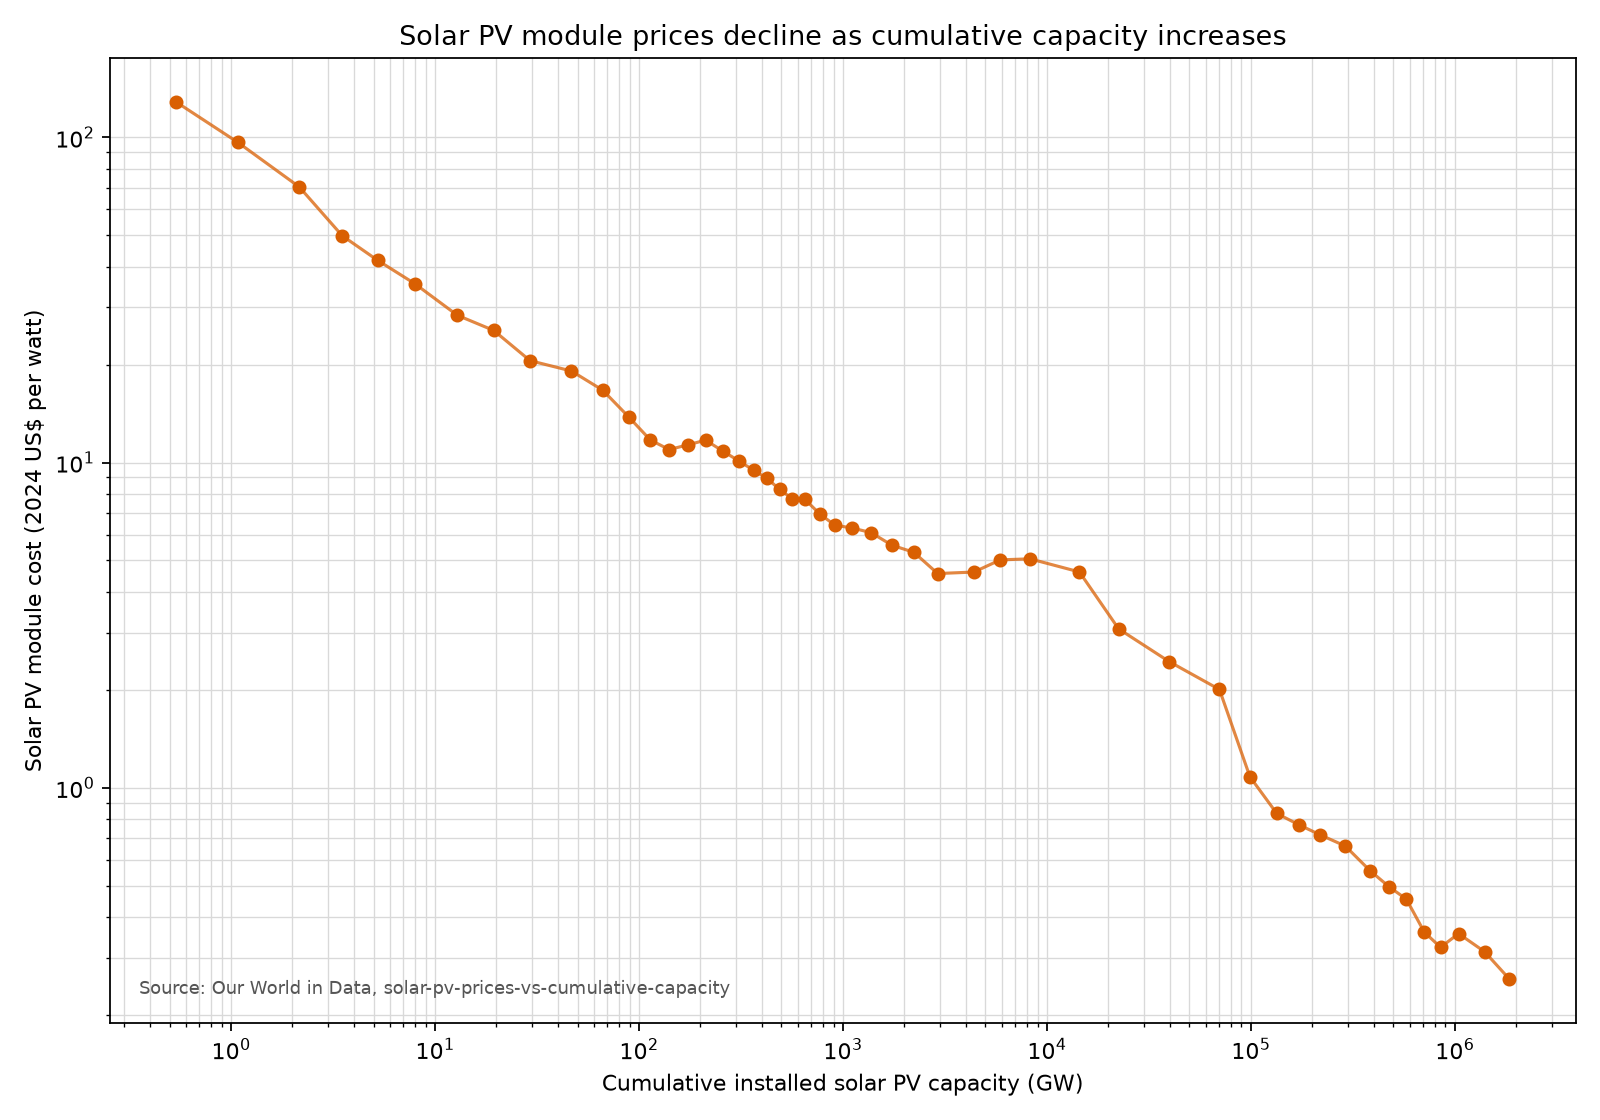
Weil der Cluster einen überwältigenden Anteil des weltweiten kumulativen Volumens über unzählige Produktkategorien hinweg erzeugt, liegt er weit unten auf der Erfahrungskurve, an deren Spitze jeder neue Marktteilnehmer mit niedrigem kumulativem Volumen steht. Die moderne chinesische Fertigung verstärkt diesen Lernvorteil dann noch durch kapitalintensive Automatisierung, fortgeschrittene Robotik, hochgeschwindigkeitsbasierte automatisierte optische Inspektion und vertikale Integration, die sich bis zurück in die Rohstoffe erstreckt.
Genau an diesem Punkt stirbt die Erklärung über Arbeitskosten. Der moderne Vorteil sind nicht niedrige Löhne. Er ist akkumuliertes Lernen plus automatisierte Skalierung plus Lieferantendichte, und ein Neueinsteiger kann diese Kombination weder mit einer kurzfristigen Maßnahme noch mit hohen oder niedrigen Löhnen replizieren, weil man nicht einfach jahrzehntelange kumulative Produktionserfahrung oder das dazugehörige Lieferantenökosystem auf einmal kaufen kann.
4. Der Zusammenbruch der Vertriebsreibung
Dies ist die Hardware-Version davon, dass KI die Notwendigkeit untergräbt, über bestehende Softwarekanäle zu gehen. Globale digitale Marktplätze und hypereffiziente Paketlogistik erlauben es Herstellern innerhalb des Clusters, westliche Distributoren, Großhändler und Regalflächen im Einzelhandel vollständig zu umgehen, direkt auf globalen Plattformen zu listen und an die Haustür eines Verbrauchers in Tagen zu versenden. Die letzte Reibung, die eine etablierte Hardware-Marke schützt, ihre Kontrolle über Regale und Vertriebskanäle, wird umgangen. Ein funktional gleichwertiges Gerät erreicht denselben Kunden zu einem Bruchteil des Markenpreises, ohne jemals das Vertriebsystem des Incumbents zu berühren.
Die industrielle Allmende & warum Reshoring so schwer ist
Die wichtigste Konsequenz von all dem, und diejenige, die am häufigsten ignoriert wird, betrifft Reshoring, und hier ist die Idee der industriellen Allmende wichtig. Gary Pisano und Willy Shih benannten dies 2009 in Restoring American Competitiveness (PDF). Ihre Beobachtung war, dass Fertigungskompetenz keine Eigenschaft einzelner Unternehmen ist. Sie ist eine Eigenschaft eines Ökosystems, einer gemeinsamen lokalen Basis aus Zulieferern, Werkzeugmachern, Verfahrenstechnikern und implizitem Wissen.
Wenn ein Land Produktion auslagert, verliert es nicht nur Fabriken. Mit der Zeit verliert es die umliegende Allmende, weil die Zulieferer, Werkzeugmacher und qualifizierten Verfahrenstechniker verkümmern oder abwandern, sobald es keine lokale Nachfrage mehr gibt, die sie am Leben hält. Ist die Allmende einmal verschwunden, kann kein einzelnes Unternehmen und keine Subvention sie schnell wieder aufbauen, weil eine einzelne zurückverlagerte Fabrik keine lokalen Zulieferer, keine lokalen Werkzeugmacher, keinen lokalen Pool erfahrener Verfahrenstechniker und damit auch keine der Marshall’schen externen Skaleneffekte hat, die den Cluster ursprünglich effizient gemacht haben.
Deshalb ist es so schwer und so teuer, eine commoditisierte Hardware-Kategorie zurückzuverlagern. Der Vorteil, den der Rückverlagerer zu reproduzieren versucht, lag nie innerhalb der Fabrik. Er lag im Ökosystem um die Fabrik herum, und dieses Ökosystem ist nicht mehr vor Ort. Der Burggraben wanderte nicht nach China, weil chinesische Firmen einzeln besser sind. Er wanderte, weil die Allmende wanderte, und eine Allmende ist ein kollektives Gut, das sich durch individuelles Handeln nicht wieder aufbauen lässt.
Die makroökonomische Schlussfolgerung für Hardware ist exakt parallel zu der für Software. In dem Moment, in dem die Spezifikationen eines physischen Produkts bekannt sind, kann das hyperdichte Fertigungsökosystem es replizieren, es für die Produktion optimieren und es direkt zu einer Kostenstruktur vertreiben, die die Marge des ursprünglichen Anbieters vernichtet. Eigenständige Hardware, die nur durch die Schwierigkeit der physischen Produktion verteidigt wird, ist zur Ware geworden, weil diese Schwierigkeit für einen riesigen Bereich von Gütern nicht mehr existiert.
Teil Sechs: Der sequentielle Zusammenbruch & seine strategischen Folgen
Menschen analysieren die beiden Zusammenbrüche normalerweise getrennt, und chronologisch sollten sie das auch. Der Hardware-Zusammenbruch kam zuerst. Chinesische Agglomeration machte die produktionsbasierte Verteidigbarkeit von Hardware jahrelang vor generativen KI-Codetools schwach, bei Unterhaltungselektronik und vielen Gütern mittlerer Komplexität. Der Software-Zusammenbruch kam später. Das eigentliche Ereignis für einen Gründer heute ist nicht, dass sie gleichzeitig begonnen haben. Es ist, dass beide Bedingungen jetzt am Markt vorhanden sind.
Frühere Epochen boten immer noch einen Ausweg. Wenn Software wettbewerbsintensiv wurde, konnte Kapital in verteidigbare Hardware fließen. Wenn Hardware wettbewerbsintensiv wurde, konnte Kapital in verteidigbare Software fließen. Die beiden Domänen waren abwechselnde Schutzräume. Diese Rotation funktioniert nicht mehr. Reine Atome haben ihren Produktions-Burggraben bereits verloren, und reine Bits verlieren nun ihren. Es gibt keinen reinen Bit-Zufluchtsort mehr und keinen reinen Atom-Zufluchtsort mehr. Das ist die tiefere Bedeutung von der Barbell, über die ich letztes Jahr geschrieben habe. Die Mitte, in der ein Unternehmen darauf angewiesen war, dass eine Dimension schwer ist, ist von beiden Seiten ausgehöhlt worden.
Erste-Ordnung-Folge: Generalisierter deflationärer Druck
Wenn die Grenzkosten von Software gegen null gehen und die effektiven Kosten physischer Replikation auf den hypereffizienten Boden des Clusters zulaufen, drückt der Wettbewerb die Preise in beiden Domänen in Richtung dieser Böden. Das ist für Verbraucher disinflationär und für Produzenten ohne Burggraben zerstörerisch, und es erklärt ein Rätsel, das viele Menschen bemerken: dass enormer technologischer Fortschritt direkt neben sich komprimierenden Margen für genau die Firmen steht, die tatsächlich produzieren. Fortschritt wird von Verbrauchern und Imitatoren statt von Innovatoren abgeschöpft, gerade weil die Aneignbarkeit in beiden Domänen zusammengebrochen ist.
Zweite-Ordnung-Folge: Rent wandert entlang der Smiling Curve
Stan Shih, der Gründer von Acer, schlug um 1992 die Smiling Curve vor. Trägt man die Wertschöpfung gegen die Produktionsstufen in einer Fertigungs-Wertschöpfungskette auf, erhält man eine Form wie ein Lächeln. Ben Thompson hat sie auf das Publizieren übertragen, was zeigt, dass die Kurve eigentlich gar nicht wirklich über Fertigung handelt. Hier ist das Original:
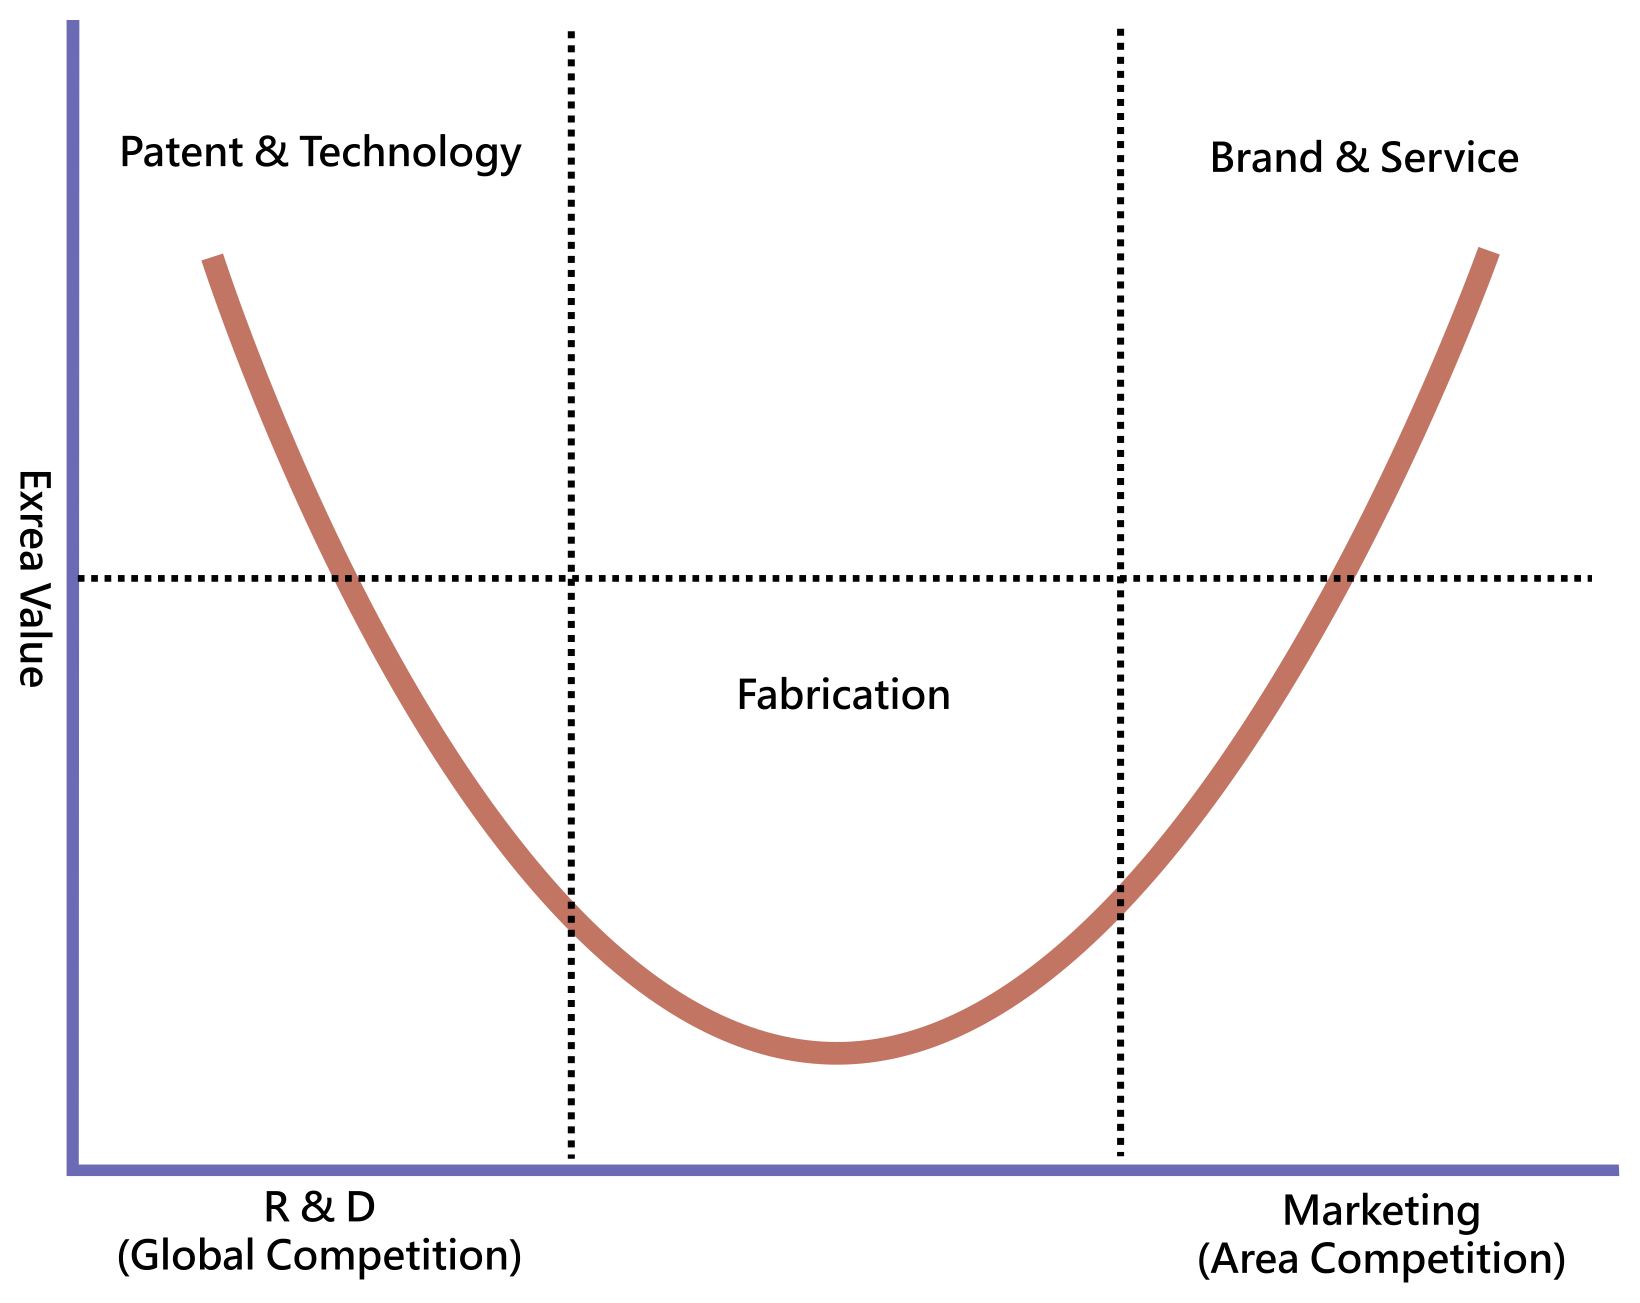

Shihs Stufen sind diese:
- Hohe Wertschöpfung vorgelagert, also Design, Branding und geistiges Eigentum
- Ein tiefer Einbruch in der Mitte, also physische Montage und Fertigung, die sich am leichtesten zur Ware machen lassen
- Hohe Wertschöpfung nachgelagert, also Vertrieb, Service und die Kundenbeziehung
Chinas Aufstieg hat die Mitte dieser Kurve für Hardware geglättet und zur Ware gemacht. Generative KI macht nun die entsprechende Mitte für Software zur Ware, nämlich den bloßen Akt des Programmierens. Die daraus folgende Anweisung ist in beiden Fällen identisch: Verlasse die commoditisierte Mitte und bewege dich zu den Enden des Lächelns.
Aber genau diese Enden sind die nachfrageseitigen und systemischen Vermögenswerte, die weder KI noch Fertigungsdichte billig replizieren können. Vorgelagert bedeutet das proprietäre Daten, Forschung und Designwissen. Nachgelagert bedeutet Marke, Vertrauen, Vertrieb, regulatorische Position und Kontrolle über die Kundenbeziehung und das operative Ergebnis.
Dritte-Ordnung-Folge: Rent wandert in die Nähte
Das ist die Konsequenz, die die Analyse mit der Strategie verbindet. Dauerhafte Rent ist aus jeder einzelnen Dimension herausgewandert und in die Kopplung zwischen den Dimensionen sowie in Vermögenswerte, die überhaupt außerhalb der Produktion liegen. Wenn reiner Code kostenlos ist und reine Atome billig sind, dann sind die Reibungen, die noch Rent erzeugen, diejenigen, die in den Nähten leben:
- Das enge Co-Design von kundenspezifischer Hardware mit kundenspezifischer Software, sodass keines von beiden für einen Imitator ohne das andere nützlich ist.
- Die proprietären Daten, die aus dem Betrieb eines realen physischen oder regulierten Workflows entstehen, die gerade deshalb knapp sind, weil sie ein Nebenprodukt der Arbeit sind und nicht etwas, das kopiert werden kann.
- Die tiefen, langsam aufgebauten Beziehungen und regulatorischen Akkreditierungen in konservativen Branchen, in denen ein billiger Klon disqualifiziert wird, bevor ihn überhaupt jemand bewertet.
- Die Position des Prinzips, in der ein Unternehmen kein kommodifizierbares Werkzeug verkauft, sondern stattdessen den Betrieb besitzt, die Haftung trägt, das Ergebnis garantiert und sowohl den gesamten Gewinnpool als auch den exklusiven Datenausstoß abschöpft.
Das sind die Reibungen, die KI und chinesische Agglomeration strukturell nicht auflösen können, weil es gar keine Produktionsreibungen sind. Es sind Reibungen von Vertrauen, physischem Zugang, Regulierung, akkumulierten Beobachtungen aus der realen Welt und operativem Eigentum.
Teil Sieben: Grenzen, Gegenargumente & ehrliche Einordnung
Eine so weitreichende These muss an ihren stärksten Einwänden getestet werden, denn eine Strategie, die auf einer überzogenen Prämisse aufbaut, scheitert genau dort, wo die Prämisse zu stark war.
Einwand 1: KI-generierte Software ist noch nicht auf Frontier-Niveau
Der erste Einwand lautet, dass KI-generierte Software für die komplexesten, zuverlässigsten oder neuartigsten Systeme noch nicht gleichwertig mit von Experten entwickelter Software ist und dass weiterhin eine echte Qualitätsgrenze zwischen kommerzieller Generierung und Frontier-Engineering besteht.
Das ist richtig und wichtig. Das Argument der Kommoditisierung trifft am stärksten auf den großen Bestand konventioneller Anwendungssoftware zu, deren Logik seit Langem ausgetretene Pfade hat. An der eigentlichen Front, bei neuartigen Algorithmen, bei Systemen, die extreme Zuverlässigkeit oder Sicherheit verlangen, und bei Problemen ohne Präzedenz in den Trainingsdaten, erzielt menschliches Expertenurteil weiterhin Rent. Die präzise Behauptung ist also, dass KI den Burggraben für die commoditisierbare Mehrheit der Software zusammenbrechen lässt, nicht dass sie jeden Softwarewert abschafft.
Aber die Richtung der Entwicklung ist strategisch wichtig, weil die Front, die verteidigungsfähig bleibt, schmal ist, sich ständig verschiebt und eine schlechte Grundlage für ein dauerhaftes Geschäft ist, es sei denn, sie ist an einen der oben genannten Nicht-Produktions-Grabenschutze gebunden.
Einwand 2: Chinesische Dominanz ist ungleichmäßig & politisch umstritten
Der zweite Einwand lautet, dass die chinesische Fertigungsdominanz über Kategorien hinweg ungleichmäßig ist und nun ernsthaften geopolitischen Gegenkräften ausgesetzt ist, darunter Zölle, Exportkontrollen, durch nationale Sicherheit getriebene Rückverlagerung und gezieltes Friend-Shoring kritischer Lieferketten.
Auch das stimmt. Das Argument der Kommodifizierung ist am stärksten bei Unterhaltungselektronik, mechanischen Gütern und Baugruppen mittlerer Komplexität, und am schwächsten ganz oben im Technologiestapel, am offensichtlichsten bei der fortgeschrittenen Halbleiterfertigung, wo extreme Kapitalintensität und eine Handvoll unersetzlicher Zulieferer ihre eigenen Gräben schaffen. Politik kann die durch Agglomeration beseitigten Reibungen auch künstlich wieder einführen, durch Zölle, die die gelandeten Kosten des Nachahmers erhöhen, oder Exportkontrollen, die ihm Inputs verweigern.
Aber diese Gegenkräfte bestärken tatsächlich die zentrale Schlussfolgerung, statt sie zu untergraben, denn sowohl der überlebende Halbleitergraben als auch der politisch getriebene Rückverlagerungsgraben sind wiederum keine Gräben aus reiner Hardware. Es sind Gräben extremer Kapitalskalierung, unersetzlicher Zulieferposition und regulatorischer sowie geopolitischer Beziehungen. Sie sind genau die Nicht-Produktions-, Beziehungs- und Positionsreibung, zu der dieses Dokument die Miete gewandert sieht.
Einwand 3: Warum sind die großen Platzhirsche immer noch so profitabel?
Der dritte Einwand ist der subtile. Wenn sowohl Software als auch Hardware kommodifiziert sind, warum sind dann die größten Technologieplatzhirsche immer noch außerordentlich profitabel?
Die Antwort ist, dass diese Platzhirsche niemals tatsächlich durch reine Software oder reine Hardware verteidigt wurden. Ihre wirklichen Gräben sind Netzwerkeffekte, Kontrolle über Vertrieb und Aufmerksamkeit, proprietäre Daten in zivilisatorischem Maßstab, Ökosystembindung und in einigen Fällen regulatorische Verfestigung. Der hier beschriebene Zusammenbruch bedroht nichts davon, und stärkt es in mehreren Hinsichten sogar, weil mit zunehmender Kommodifizierung der reinen Produktion der relative Wert der Nicht-Produktions-Assets, die die Platzhirsche bereits besitzen, steigt.
Das ist vollkommen vereinbar mit der These. Die Kommodifizierung der Produktion ebnet nicht den gesamten Profit ein. Sie verlagert Profit weg von Firmen, deren einziger Vorteil darin bestand, dass Produktion schwierig war, und hin zu Firmen, die die Reibungen besitzen, die Produktion nicht berühren kann. Die Platzhirsche überleben, weil sie nie Unternehmen mit nur einer Dimension waren. Das ist die Lehre, nicht die Ausnahme.
Teil Acht: Synthese & die Brücke zum modernen Graben
Die beiden Zusammenbrüche in diesem Dokument sind im Kern dasselbe sich in zwei Domänen wiederholende Mechanismus, nicht eine gemeinsame Zeitleiste. In beiden Fällen verdiente eine Geschäftsart dauerhafte Rente, weil Produktion schwer, langsam und teuer war. In beiden Fällen machte eine Reibung auflösende Kraft, generative KI im digitalen Bereich und hyperdichte industrielle Agglomeration im physischen, Produktion einfach, schnell und billig. In beiden Fällen verdampfte die Miete, die durch die Schwierigkeit der Produktion verteidigt wurde, in dem Moment, in dem Produktion aufhörte, schwierig zu sein.
Die Symmetrie ist exakt, und sie zu bemerken ist mehr wert als jede Hälfte für sich allein, weil sie das allgemeine Gesetz unter beiden freilegt:
Jeder Graben, der nur aus der Schwierigkeit besteht, etwas herzustellen, ist vorübergehend, und er hält genau so lange, bis jemand herausfindet, wie man dieses Etwas leicht herstellt.
Die strategische Folgerung folgt unmittelbar. Da weder Bits allein noch Atome allein ein Geschäft schützen können, muss Verteidigungsfähigkeit aus den Reibungen zusammengesetzt werden, die beide Zusammenbrüche überlebt haben:
- Die enge, geschlossene Schleifenintegration von kundenspezifischer Hardware und kundenspezifischer Software, sodass das System nicht auseinandergebaut und Stück für Stück kopiert werden kann.
- Die proprietären, kontinuierlich aufgefrischten Daten, die als Nebenprodukt des Betriebs eines echten Workflows entstehen, die nicht kopiert werden können, weil sie durch Betrieb verdient werden müssen.
- Die tiefen Beziehungen, das Vertrauen und der regulatorische Stand konservativer Industrien, die weder ein Coding-Agent noch eine Vertragsfabrik erzeugen kann.
- Die Entscheidung, als Principal statt als Vendor zu operieren, den Workflow und sein Ergebnis zu besitzen, sodass der volle Gewinnpool und der gesamte Datenabfluss eingefangen bleiben, statt verkauft zu werden.
Ein modernes Unternehmen auf Venture-Skala ist genau in dem Maß verteidigungsfähig, in dem es mehrere dieser überlebenden Reibungen zu einem gekoppelten Betriebssystem zusammensetzt, das mit jedem Lauf besser wird. Alles, was früher ein Graben war, weil es schwer zu bauen war, ist jetzt eine Ware, weil es leicht zu bauen ist. Verteidigungsfähig bleibt, was schwer zugänglich ist, was schweres Vertrauen erfordert, was schwer über Regulierung zu betreten ist und was schwer zu beobachten ist, ohne die eigentliche Arbeit zu tun.
Der Graben der Zukunft besteht nicht aus Bits, und er besteht nicht aus Atomen. Er besteht aus den Nähten zwischen ihnen und aus den Beziehungen und verdienten Daten, die niemand reproduzieren kann, ohne dort zu stehen, wo du stehst.
Schlussfolgerung zur Analyse
Das dreißigjährige Paradigma, das Software als den verlässlichen Motor verteidigungsfähiger Gewinne und Hardware als die margenarme Ware behandelte, hat sich nicht nur verschoben. Seine beiden Grundannahmen wurden nacheinander widerlegt. Die chinesische industrielle Agglomeration widerlegte zuerst die Annahme, dass Hardware schwer zu iterieren und zu fertigen sei. Generative KI widerlegt jetzt die Annahme, dass Software schwer zu produzieren und zu ersetzen sei.
Weil beide Gräben größtenteils auf der Schwierigkeit der Produktion beruhten und weil genau diese Schwierigkeit das spezifische Ziel beider Reibung auflösender Kräfte war, kollabierten beide Gräben. Die Rente, die früher an denjenigen ging, der die Bits bauen oder die Atome schmieden konnte, fließt nun zu Konsumenten und Nachahmern, sofern ein Unternehmen sich nicht an einer Reibung verankert hat, die der Produktionskollaps nicht erreichen kann.
Diese überlebenden Reibungen, Integration, proprietäre betriebliche Daten, vertrauensvolle Beziehungen, regulatorische Position und Principal-Eigentum an einem echten Workflow, sind der Ort, an dem dauerhafter Wert hingewandert ist. Ein verteidigungsfähiges Unternehmen in dieser Ära zu bauen bedeutet, sich zu weigern, sich auf irgendeine einzelne Dimension zu verlassen, die hart ist, weil nichts, was bloß schwer herzustellen ist, verteidigungsfähig bleibt, sobald Herstellen leicht wird.
Der moderne Graben
Alles oben ist Diagnose. Es legt fest, wohin die Rente ging und warum, aber es bleibt auf der Ebene des Prinzips stehen, und ein Prinzip sagt dir nicht, wie ein Unternehmen, das darauf aufbaut, tatsächlich aussieht. Dieser Teil ist die Antwort. Er behandelt, woraus Verteidigungsfähigkeit heute besteht und wie sie aussieht, wenn sie zu einem echten Geschäft zusammengesetzt ist.
Das Hantelmodell
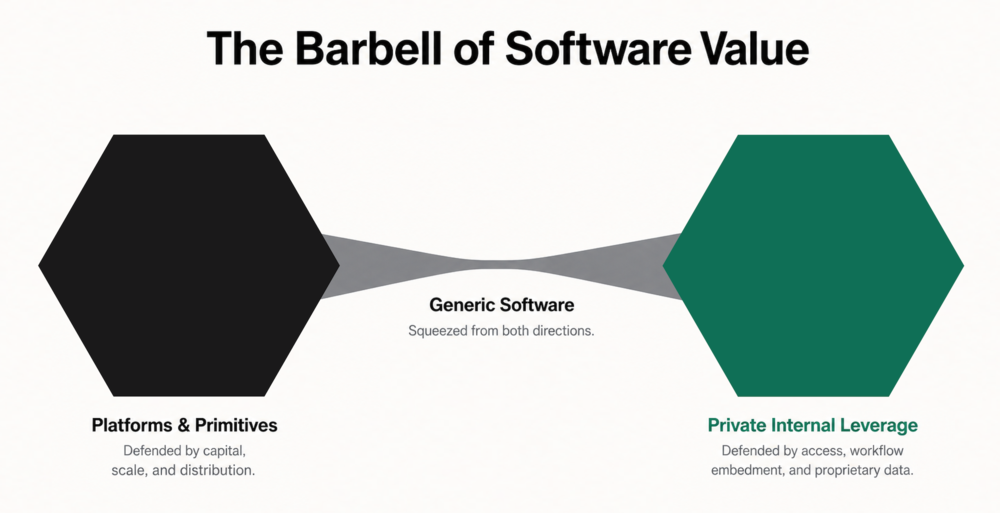
Vor den Konstruktionsregeln hilft es, die Hantel explizit zu machen, da die Analyse immer wieder auf sie verwiesen hat, ohne ihre Enden aufzulisten. Ich habe dies 2025 in The Barbell of Software Value dargelegt, wo ich meine Internal Software Leverage Theory mit der Abundanzthese in Einklang brachte. Das Fazit war, dass sich Softwarewert in zwei Cluster polarisiert, mit einer kollabierenden Mitte.
An einem Ende sitzen die massiven grundlegenden Primitiven, Basismodelle, Recheninfrastruktur, Cloud-Plattformen, Chips und zentrale KI-Infrastruktur. Diese werden durch Kapitalintensität, Skaleneffekte und Forschungszentrierung auf einem Niveau verteidigt, das ein neues Venture im Grunde nicht erreichen kann. Das ist nicht die Gelegenheit, die ich beschreibe. Es ist die Umgebung, in der sie operiert.
Google ist der Höchstfall. Es kombiniert LLM-Modelle, TPUs, Cloud-Infrastruktur, Search, Android, YouTube, Maps, Chrome, Standardvertrieb und proprietäre Daten in einem Maßstab, den fast niemand berühren kann. Das macht es nicht zu einem Startup-Muster. Es macht es zum vollständig verwirklichten oberen Pol der Hantel. Dort kann man nicht anfangen. Was Google beweist, ist der Mechanismus: Wenn Produktion billig wird, wandert dauerhafter Wert in Rechenleistung, Vertrieb, Infrastruktur, Daten und Ökosystemposition, in die ein Neueinsteiger nicht beiläufig hineinmieten kann. Beachte auch die Grenze. Google betreibt die Auktion. Es besitzt normalerweise nicht das Ergebnis des Werbetreibenden. Deshalb ist Waymo, nicht Search, später das sauberere Beispiel für die Principal-Position.
Am anderen Ende steht hochspezifischer privater Hebel. Tiefe Workflow-Beherrschung, Automatisierung der physischen Welt, regulatorische Prozesse, Ersatz von Expertenarbeit, proprietäre Betriebsdaten und Ergebnisbesitz. Dieses Ende ist erreichbar, und es wird genau durch jene Nicht-Produktions-Reibungen verteidigt, die die Analyse als Überlebende identifiziert hat.
Die gefährliche Mitte ist generische Software. Das ist die Web-App, das Dashboard, das CRUD-Tool, der Workflow-Manager und die dünne Hülle um eine Modell-API. Sie wird von oben durch die Primitiven zusammengedrückt, die allgemeine Fähigkeiten immer weiter in sich aufnehmen, und von unten durch den Zusammenbruch der Kosten, überhaupt etwas Generisches zu bauen. Ein Produkt in der Mitte ist leicht zu bauen, leicht zu kopieren, leicht für einen Platzhirsch als Funktion zu absorbieren, und es besitzt normalerweise zu wenig von der Wertschöpfungskette des Kunden, um einen Preis zu verteidigen.
Der Vier-Faktoren-Graben
Verteidigungsfähigkeit entsteht heute nicht aus einer hohen Mauer. Sie entsteht daraus, mehrere Vorteile miteinander zu verzahnen. Vier verschiedene Säulen überleben den doppelten Zusammenbruch von Hardware- und Softwareproduktion. Ein dauerhaftes modernes Unternehmen braucht einen glaubwürdigen Weg zu mindestens drei von ihnen. Nicht einer. Drei. Einzelne Dimensionen schützen heute niemanden mehr, und das werden sie auch künftig nicht.
Großartige Hardware
Großartige Hardware bedeutet nicht, exotische Geräte zu erfinden. Sie bedeutet ganz sicher nicht, ein cleveres Gadget mit Aufschlag zu verkaufen. Ein sichtbares, kopierbares, separat verkauftes Gerät ist genau das, was Fertigungscluster am schnellsten zerstören. Hardware verdient ihren Platz, wenn sie nicht das Produkt ist, sondern das Instrument. Sie verschafft dem Unternehmen privilegierten physischen Zugang zu einem Prozess, den kein Wettbewerber von außen beobachten kann. Sie erfasst die physische Welt, sammelt proprietäre Daten, führt physische Handlungen aus und standardisiert den Arbeitsablauf, wodurch die darüberliegende Software weitaus schwerer zu kopieren ist. Der Test ist einfach. Könnte die Hardware herausgelöst und für sich allein verkauft werden? Wenn ja, ist sie ein Gadget und wird zur Ware. Wenn sie ohne die Software, die Daten und den Betrieb darum herum bedeutungslos ist, dann leistet sie Burggrabenarbeit.
Großartige kundenspezifische Software
Großartige kundenspezifische Software ist kein generisches SaaS und auch keine schönere Benutzeroberfläche. Sie arbeitet innerhalb eines spezifischen physischen oder regulatorischen Prozesses, automatisiert Entscheidungen mit realem wirtschaftlichem Gewicht, koordiniert Arbeit oder Maschinen und erfasst Korrekturen und Sonderfälle, sobald sie auftreten. Beachten Sie, was sie verteidigungsfähig macht. Nicht der Code, wie die Analyse gezeigt hat, denn dieser ist inzwischen billig, sondern ihre Abhängigkeit von betrieblichem Zugang, proprietären Daten und tiefem Workflow-Wissen, das ein Wettbewerber nicht durch das Klonen einer Oberfläche erhält. Die Software ist schwer zu kopieren, weil die Dinge, in die sie eingebunden ist, schwer zu erreichen sind, nicht weil die Software schwer zu schreiben ist.
Großartige Beziehungen
Großartige Beziehungen gehören zu den dauerhaftesten Burggräben in harten Industrien. Sie sind sowohl gegen Hardware- als auch gegen Software-Kommoditisierung vollständig immun. Dazu gehören regulatorische Akkreditierung, Kundenvertrauen, Vertriebzugang zu konservativen Käufern und langfristige betriebliche Partnerschaften. Man sieht das branchenübergreifend in Bereichen wie Verteidigung, Gesundheitswesen, Bau und Infrastruktur. Käufer in diesen Märkten wählen niemals einen Anbieter nur deshalb, weil die Software etwas besser ist, und in vielen Fällen nicht einmal dann, wenn sie 10x besser ist. Sie kaufen auf Grundlage von Vertrauen und Nachweis, Zuverlässigkeit, Haftung, Compliance und Belegen. Ein billigerer Klon wird meist disqualifiziert, bevor ihn überhaupt jemand bewertet. Beziehungen brauchen Zeit, Reputation und eine Bilanz echter Umsetzung. Weder KI-Agenten noch eine Montagehalle in Shenzhen können Vertrauen über Nacht herstellen.
Einzigartige Daten
Einzigartige Daten sind die wichtigste der vier Kategorien und die, die Menschen am häufigsten falsch einschätzen. Nicht alle Daten sind wertvoll, und generische gesammelte Daten sind inzwischen als Burggraben nahezu wertlos. Die Daten, die zählen, sind privat, implizit und auf Expertenniveau, physisch und workflowspezifisch, aus echten Abläufen erzeugt und voll von Sonderfällen, Korrekturen und Fehlern, die in keinem öffentlichen Korpus auftauchen. Solche Daten kann man nicht kaufen, und man kann sie nicht scrapen. Sie werden ausschließlich als Nebenprodukt des Betriebs eines Live-Systems durch einen geschlossenen Kreislauf aus vier Stufen erzeugt:
- Beobachtung
- Entscheidung
- Aktion
- Ergebnis
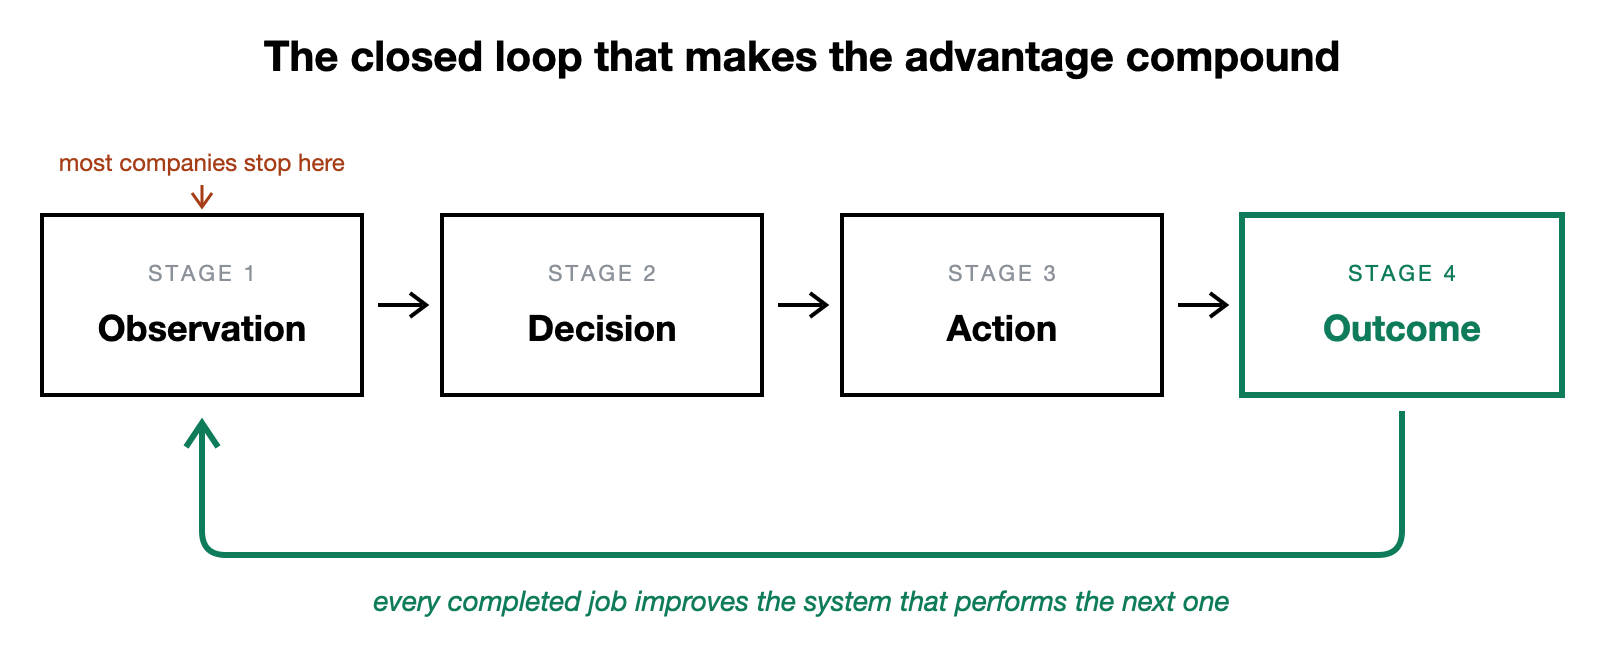
In diesem Kreislauf beginnen sich auch die vier Faktoren gegenseitig zu verstärken. Hardware beobachtet und handelt, Software entscheidet und koordiniert, Beziehungen verschaffen Zugang zum Workflow, und einzigartige Daten wachsen aus den Ergebnissen.
Die meisten Unternehmen erfassen nur die erste Stufe dieses Datenflusses. Der Burggraben braucht alle vier, das heißt, Sie wissen nicht nur, was passiert ist, sondern auch, welche Entscheidung als Reaktion getroffen wurde, welche Aktion tatsächlich ausgeführt wurde und ob das Ergebnis funktioniert hat. Diese vierte Stufe, das verifizierte Ergebnis, ist es, was die Daten trainierbar macht und den Vorteil kumulieren lässt. Jeder abgeschlossene Auftrag verbessert das System, das den nächsten Auftrag ausführt, und das ist die einzige Form von Vorteil in diesem gesamten Dokument, die wächst statt zu erodieren.
Wann Schleifen sich verstärken und wann sie ins Stocken geraten
Der geschlossene Kreislauf klingt abstrakt betrachtet unvermeidlich. In der Praxis scheitern die meisten Versuche, einen solchen aufzubauen. Die Schleife ist eine Behauptung, kein Gesetz, und sie hat spezifische Fehlermodi, die nützlicher zu verstehen sind als der Erfolgsfall.
-
Daten sättigen sich: Der Wert angesammelter Daten folgt einer Kurve mit abnehmendem Ertrag. Beim Deep Learning fand Sun et al. heraus, dass die Leistung bei Bildverarbeitungsaufgaben logarithmisch mit dem Trainingsdatenvolumen zunahm, was bedeutet, dass jede Verdopplung des Datensatzes einen weiteren Zuwachs bringt, aber kein weiteres Wunder. Die ersten tausend Ausführungen lehren Sie am meisten. Die nächsten zehntausend lehren weniger. Die nächsten hunderttausend lehren fast nichts Neues. Ein später startender Wettbewerber kann oft 90 Prozent Ihrer Leistung mit einem Bruchteil der historischen Daten erreichen und die Lücke schneller schließen, als die nackten Zahlen vermuten lassen.
-
Die Daten dürfen möglicherweise nicht von Ihnen genutzt werden: Sie erzeugen proprietäre Daten durch den Workflow, aber wenn Ihr Vertrag sagt, dass der Kunde sie besitzt und Sie sie nicht über Bereitstellungen hinweg bündeln dürfen, haben Sie fünfzig getrennte Datensilos, keinen einzigen Schwungrad-Effekt. Auf der Plattformebene sagen OpenAI, Anthropic, Microsoft Azure OpenAI, AWS Bedrock und Google Vertex AI Geschäftskunden allesamt, dass ihre Eingaben und Ausgaben standardmäßig nicht zum Training von Basismodellen verwendet werden. Das ist gut für Kunden und eine Warnung für Anbieter. Kundenübergreifendes Lernen verstärkt sich nur, wenn der Vertrag es erlaubt. Das Datenschutzrecht fügt eine weitere Einschränkung hinzu, denn die Zweckbindung der DSGVO, Löschrechte, HIPAA-Regeln zur De-Identifizierung und CCPA/CPRA-Regeln zur Weitergabe für kontextübergreifende verhaltensbezogene Werbung eine sekundäre Datennutzung allesamt erschweren. Das zerstört mehr echte KI-Burggräben als die Konkurrenz.
-
Der Arbeitsablauf verändert sich schneller als das Modell besser wird: In schnell driftenden operativen Domänen haben Daten eine messbare Halbwertszeit. Wie Valavi et al. in einer Studie der Harvard Business School zeigten, schafft ein großer historischer Datenbestand eine schwache Eintrittsbarriere. Ein Neueinsteiger mit einem kleineren Strom frischer, aktueller Daten kann oft ein genaueres Modell aufbauen als ein etablierter Anbieter, der auf jahrelangen Altdaten sitzt, besonders wenn veraltete Daten die Genauigkeit aktiv verschlechtern. Eine Studie zur klinischen Informatik fand dies direkt heraus, wobei die Halbwertszeit von Daten zur Vorhersage stationärer Anordnungen bei etwa vier Monaten lag und ein Monat aktueller Daten zwölf Monate älterer Daten übertraf. In der Fertigung bedeuten Sensordrift, Werkzeugverschleiß, Prozessneuaufsetzungen und Schemaänderungen, dass Modelle, die auf historischen Werksdaten trainiert wurden, über eine Fabrik nachdenken, die nicht mehr existiert. Das ist nicht universell. Von Physik bestimmte Prozesse, versicherungsmathematische Tabellen, geologische Daten und andere langsam veränderliche Domänen können alte Daten lange wertvoll halten. Wenn sich der Workflow schneller verändert, als sich das Modell verbessert, wird Ihr historischer Datenbestand zu veraltetem Ballast statt zu einem Vorteil.
-
Die Kosten sind die Barriere, und die Barriere ist die Kosten: Echte Workflows zu besitzen ist kapitalintensiv, arbeitsintensiv und margenschwächer als reine Software. Tesla berichtete für 2025 eine gesamte GAAP-Bruttomarge von rund 18 Prozent trotz vertikaler Integration. Intuitive Surgical berichtete 2025 von einer installierten Basis von 11.106 da Vinci-Systemen und einer nicht nach GAAP berechneten Bruttomarge von 67,6 Prozent, nach Jahrzehnten an Kapital, Chirurgentraining und Verfahrensvolumen. Der Aufwand, der Konkurrenten draußen hält, hält auch die meisten Neueinsteiger davon ab, etwas aufzubauen, das es wert ist, verteidigt zu werden. Viele Versuche scheitern an den Stückkosten lange bevor sich der Kreislauf verstärkt.
Was die Schleifen, die sich tatsächlich verstärken, von den falschen Burggräben unterscheidet:
- Die Daten sind ergebnisgekoppelt, das heißt, Sie wissen, ob das Ergebnis richtig oder falsch war, statt nur Signale zu sammeln.
- Die Daten dürfen Ihnen vertraglich zur Nutzung über Bereitstellungen hinweg gehören.
- Der Workflow ist stabil genug, dass historische Daten relevant bleiben.
- Jede Ausführung erzeugt neue Sonderfälle, nicht nur mehr vom Gleichen.
- Die Frequenz ist hoch genug, damit das Lernen sich verstärkt, bevor sich der Workflow verändert.
Diese These ist falsch, wenn eine der folgenden Aussagen zutrifft:
- Ein Wettbewerber kann gleichwertige Daten durch Scraping, synthetische Generierung, Transfer Learning oder einen einmaligen Kauf erwerben.
- Der Kunde besitzt die Daten vertraglich, und Sie können sie nicht über Bereitstellungen hinweg bündeln.
- Der Workflow verändert sich schneller als das Modell besser wird, sodass angesammelte Daten ein System beschreiben, das nicht mehr existiert.
- Der Datenwert sättigt sich innerhalb der ersten N Ausführungen, was bedeutet, dass der Vorteil fixiert und nicht kumulativ ist.
- Die Kosten, den Workflow zu besitzen, übersteigen den Wert der Daten, die er erzeugt.
Wenn diese Bedingungen gelten, ist die Schleife kein Burggraben. Sie ist ein teures Ingenieurprojekt mit einem vorübergehenden Vorsprung. Wie a16z 2019 argumentierte, sind die meisten Datenvorteile Skaleneffekte mit abnehmendem Ertrag, keine magischen Netzwerkeffekte. Das war vor der aktuellen KI-Welle wahr. Es ist auch jetzt noch wahr.
Geschäftsmodelle, die auf dem modernen Burggraben aufbauen
Die vier Faktoren beschreiben, woraus der Burggraben besteht. Die nächste Frage ist, welche Art von Geschäftsmodell ihn tatsächlich erfassen kann. In der Praxis weist die Antwort weg vom Verkauf von Werkzeugen und hin zum Besitz des Workflows selbst.
Prinzipal, nicht Anbieter
Die einzelne Entscheidung mit dem höchsten Hebel im gesamten Rahmenwerk ist, die Anbieterposition zu verweigern.
Ein Anbieter-Ansatz bedeutet, einem Unternehmen ein Werkzeug zu verkaufen, das den Workflow bereits besitzt. Das wirkt attraktiv, weil es theoretisch kapitalarm und skalierbar ist, aber es übergibt jede Quelle von Hebelwirkung an den Kunden. Der Betreiber behält die Kundenbeziehung, den physischen Prozess, die operativen Daten, das Budget, die Haftung und das endgültige Ergebnis. Der Anbieter behält eine Software-Schicht, die über all dem sitzt. Das Startup erfasst nur einen kleinen Teil des Werts, den es schafft, der Kunde verlangt benutzerdefinierte Integrationen, bis das Produkt in Richtung Dienstleistungen abdriftet, der Betreiber kann beobachten, wie das Werkzeug arbeitet, und es dann durch eine interne Eigenentwicklung ersetzen, die jetzt dramatisch günstiger zu erstellen ist, und weil der Betreiber die besten Daten besitzt, vervielfacht sich das Modell des Anbieters nie. Die Margen bleiben gedeckelt. Das ist besonders gefährlich in physischen Branchen, in denen Softwareanbieter zuverlässig zu glorifizierten Beratern verkommen.
Die stärkere Position ist es, der Prinzipal zu werden, also den Betrieb, die Verantwortung, die Akkreditierung, den Workflow oder die Haftung selbst zu besitzen. Anstatt Software an denjenigen zu verkaufen, der die Arbeit ausführt, führt das Unternehmen die Arbeit aus oder garantiert ihr Ergebnis. Das kehrt jeden der oben genannten Nachteile um. Das Unternehmen erfasst die volle Marge statt nur eines Lizenzanteils, besitzt das Kundenergebnis und damit die Beziehung, und besitzt die Daten, weil seine eigenen Operationen sie erzeugen. Es kann nicht vom Betreiber zwischengeschaltet werden, weil es der Betreiber ist, und es baut echte operative Expertise statt zweitverwerteten Verständnisses auf.
Das Prinzip verdichtet sich in eine einzige Anweisung:
Verkauf nicht das Werkzeug. Verkaufe das fertige Ergebnis.
In der Praxis zeigt sich das als konsequente Umdeutung jeder Anbieteridee in ihre Prinzipal-Version:
| Anbieter-Formulierung | Prinzipal-Formulierung |
|---|---|
| Inspektionssoftware verkaufen | Werde die Inspektionsagentur |
| Labor-Workflow-Software verkaufen | Besitze den Test-Workflow |
| Ein Compliance-Dashboard verkaufen | Liefere zertifizierte Compliance |
| Schätzwerkzeuge verkaufen | Liefere die Schätzung |
| Predictive-Maintenance-Analysen verkaufen | Verhindere Ausfallzeiten oder besitze das Wartungsergebnis |
Diese Entscheidung ist wichtiger als jede andere im Rahmenwerk, weil sie bestimmt, wem die Daten gehören, und Datenbesitz bestimmt, ob sich der Vorteil vervielfacht oder verzehrt.
Dienstleistung als Dienstleistung
Die Prinzipal-Position impliziert ein Bereitstellungsmodell, das anders aussieht als herkömmliche Software, und es lohnt sich, es zu benennen, weil es für jeden, der auf SaaS-Margen geprägt wurde, zunächst wie ein schlechteres Geschäft aussieht.
Dieses Modell kursiert unter mehreren Namen. YC, a16z und andere haben es Service-as-Software genannt, und die These des KI-gestützten Rollups ist ein naher Verwandter. Ich bevorzuge Dienstleistung als Dienstleistung, weil der Fokus dadurch auf dem bleibt, was der Kunde tatsächlich erhält.
Der Kunde sollte die Software nicht benutzen müssen, um die Arbeit erledigt zu bekommen. Das Unternehmen sollte Software, KI, menschliche Arbeit, Hardware und Betrieb zusammen einsetzen, um die fertige Arbeit zu liefern. Die Software ist interner Hebel, nicht das Produkt.
Die Abfolge ist bewusst gewählt. Beginne damit, die Arbeit manuell oder mit Menschen im Loop zu erledigen. Nutze Software, um diese menschliche Arbeit schneller, konsistenter und messbarer zu machen. Erfasse jede Eingabe, Entscheidung, Korrektur, jeden Sonderfall und jedes Ergebnis. Nutze dann die angesammelten Daten, um mehr und mehr des Workflows zu automatisieren und auf einen automatisierten Dienstleister mit Margen und Verteidigungsfähigkeit zuzusteuern, die herkömmliche Software nicht erreichen kann.
Das unterscheidet sich in einem entscheidenden Punkt von Beratung. Beratung verkauft jedem Kunden für immer maßgeschneiderte Arbeit, und jede Zusammenarbeit hinterlässt nichts Wiederverwendbares. Dienstleistung als Dienstleistung nutzt frühe menschliche Arbeit absichtlich als Instrument zum Aufbau des Automatisierungssystems, und jede Zusammenarbeit hinterlässt Daten, die die nächste günstiger machen.
Aber man muss vorsichtig sein und auf eine Falle bei dieser Art von Modell achten. Wenn jeder neue Kunde benutzerdefinierte Integrationen, benutzerdefinierte Datenbereinigung, benutzerdefinierte Workflow-Mappung und benutzerdefiniertes Modell-Tuning erfordert, ist das Unternehmen eine Beratung, die es nur noch nicht zugibt. Die Phase mit Menschen im Loop ist in Ordnung und oft notwendig, aber nur unter der Bedingung, dass sie proprietäre Daten erzeugt und auf skalierbare Automatisierung zuläuft. Wenn die Menschen nach fünfzig Aufträgen immer noch die gleiche Arbeit zum gleichen Stückpreis erledigen, ist das Modell gescheitert.
Das Stargate für Daten
KI bewegt sich von einem Compute-Engpass zu einem Daten-Engpass. Die wertvollsten KI-Unternehmen der kommenden Zeit werden nicht diejenigen mit den allgemeinsten Daten sein, denn diese sind reichlich vorhanden und bringen daher keine Rente ein, genau nach der Logik der ersten Hälfte. Es werden diejenigen sein, die seltene, private, hochwertige operative Daten besitzen, die auf keine andere Weise als durch die Arbeit selbst beschafft werden können.
Der Ausdruck Stargate für Daten ist von OpenAIs Stargate entlehnt, dem angekündigten Compute-Ausbau im Umfang von mehreren Hundert Milliarden Dollar, und genau das ist der Punkt der Entlehnung. Wenn die knappe Ressource des letzten Zyklus Infrastruktur in dieser Größenordnung rechtfertigte, verdient der nächste Zyklus dieselbe Behandlung. Das Ziel ist nicht, einen Datensatz anzuhäufen. Es ist, eine Maschine zu bauen, die als Nebenprodukt der Leistungserbringung fortlaufend proprietäre Daten produziert.
Der hier relevante Unterschied ist, dass das Ziel nicht ist, Daten um ihrer selbst willen zu sammeln, was teure Seen aus unbrauchbarem Material erzeugt. Das Ziel ist, den Betriebszyklus zu besitzen, der genau die Daten erzeugt, die nötig sind, um diesen Zyklus zu automatisieren.
Der Atome-Computer
Die vier Faktoren beschreiben eine Struktur. Der Atome-Computer beschreibt, wofür diese Struktur da ist, und er ist die langfristige Vision, die den ganzen Aufwand lohnend macht.
Diese Idee stammt nicht von mir, und das möchte ich gleich zu Beginn klarstellen. Das Framing ist Travis Kalanicks. Nachdem er 2017 aus Uber gedrängt worden war, verbrachte er acht Jahre damit, City Storage Systems im Stealth-Modus aufzubauen, und im März 2026 benannte er es in Atoms um und veröffentlichte einen Vision-Brief, der das Ganze darlegte. Seine Formulierung lautet, dass man Probleme der physischen Welt so angeht, wie man Softwareprobleme angehen würde, und dass die zentralen Rechenressourcen physische Analogien haben, bei denen CPU der Fertigung entspricht, Speicher der Immobilienwirtschaft und das Netzwerk dem Transport. Bei einem a16z-Launch-Event definierte Kalanick das Unternehmen um industrielle KI, die Software, Sensoren, Robotik und KI nutzt, um Abläufe branchenweit zu automatisieren, beginnend mit Nahrung, Bergbau und Transport. Lies seinen Brief. Er ist besser als meine Zusammenfassung davon, und einige seiner Schlussfolgerungen kommen von einer anderen Richtung aus am selben Ort an wie dieses Dokument.
Je leistungsfähiger KI wird, desto mehr verschiebt sich ihre bindende Einschränkung. Die Grenze ist nicht mehr nur die Qualität des Denkens. Es ist die Interaktion mit der physischen Realität. Ein Modell kann Texte, Code, Bilder und Pläne von hoher Qualität erzeugen und dennoch unfähig sein, in einer unordentlichen, unstrukturierten, folgenreichen realen Umgebung zuverlässig irgendetwas zu tun. Traditionelle Computer gaben Intelligenz einen Träger, um Bits zu manipulieren. Die Chance besteht jetzt darin, das entsprechende Trägermedium für Atome zu bauen, also Systeme zu schaffen, die die physische Welt wahrnehmen, unordentliche reale Bedingungen interpretieren, entscheiden, handeln, Ergebnisse überprüfen und aus Rückmeldungen lernen, und das alles unter realen physischen, regulatorischen und wirtschaftlichen Zwängen. Dieser letzte Zusatz ist der harte Teil, und deshalb ist dies eine Geschäftschance statt eines Forschungsprojekts. Unter regulatorischem und wirtschaftlichem Zwang zu arbeiten ist genau das, was sich nicht klonen lässt, und genau das erzeugt die geschlossene Daten-Schleife, die der vierte Faktor braucht.
In einem Punkt sind Kalanick und ich uns völlig einig, und er sagt es besser als ich. Sein Begriff ist gewinnbringend beschäftigte Roboter, also spezialisierte Maschinen mit einer bestimmten produktiven Aufgabe, im Gegensatz zu humanoiden Robotern, die uns imitieren sollen. Sein Beispiel lautet, dass, wenn man tausend Pfannkuchen pro Stunde machen muss, ein humanoider Roboter, der sie unbeholfen wendet, das schlechtestmögliche Design ist, und eine speziell gebaute Maschine die offensichtliche Lösung ist. Der richtige Ansatz ist also nicht, einen Allzweckroboter zu bauen. Es geht darum, einen engen Einstiegspunkt zu finden, bei dem die Schleife aus Wahrnehmen, Entscheiden und Handeln in einem realen Workflow mit klarem unmittelbarem wirtschaftlichem Wert eingesetzt werden kann, und diese Schleife end-to-end zum Laufen zu bringen, bevor man sie ausweitet.
Das Unternehmen in der nahen Zukunft sollte so eng fokussiert sein, dass es ehrgeizlos wirkt. Die langfristige Obergrenze ist der Grund, diese Enge zu akzeptieren.
Ein durchgerechnetes Beispiel
Das Rahmenwerk ist abstrakt, daher hilft es, eine Idee einmal daran entlangzugehen. Dies ist nur eine Illustration der verwendeten Kriterien, nicht die eine Schlussfolgerung, zu der das Rahmenwerk zwingt.
Nehmen Sie bauspezifische Sonderprüfungen und Baustoffprüfungen. Die Vendor-Version verkauft Software an die Behörden und Labore, die den Workflow bereits besitzen. Die Principal-Version wird zur Behörde und zum Labor. Sie hält die Akkreditierung, führt die Inspektionen durch und trägt die regulatorische Verantwortung. Intern nutzt sie Software, Hardware und KI, um zertifizierte Ergebnisse schneller, günstiger und zuverlässiger zu liefern als die etablierten Anbieter.
Diese Form trifft auf alle vier Faktoren zu. Sie ist physisch, weil sie mit Baustellen, Proben, Instrumenten und Messungen in der realen Welt arbeitet. Sie hat Beziehungs- und Regulierungsgräben, weil Käufer Ergebnisse benötigen, die von den zuständigen Behörden akzeptiert werden, nicht ein hübscheres Dashboard. Sie besitzt das Ergebnis, weil sie zertifizierte Resultate statt Werkzeuge verkauft. Und sie erzeugt als Nebenprodukt der Arbeit proprietäre Betriebsdaten, einschließlich Prüfergebnissen, Ausfallarten, Materialeigenschaften, Expertenkorrekturen und den Verbindungen zwischen physischen Bedingungen und Endergebnissen.
Sie beginnt außerdem eng, was der klassischen Startup-Logik folgt, die Paul Graham und YC seit Jahren vertreten. Beginnen Sie mit einem scharfen Keil, aber stellen Sie sicher, dass dieser Keil zu einem großen und schmerzhaften Problem gehört. Es gibt keinen Grund, die Bauinspektion am ersten Tag als ganze Branche zu automatisieren. Der Einstiegspunkt kann ein Inspektionstyp, ein Materialtest, eine Geografie oder ein Compliance-Workflow sein. Von dort aus standardisiert Software die Arbeit, Menschen erzeugen die ersten Daten, und Automatisierung breitet sich nur dort aus, wo die Rückkopplungsschleife tatsächlich verstärkt.
Die Risiken sind genau die, die das Framework vorhersagt. Akkreditierungszeiträume blockieren Umsatz, der Betrieb ist vor der Reife der Automatisierung schwergewichtig, und die Services-Falle ist real, wenn sich jedes Projekt als maßgeschneidert herausstellt. Genau das ist der Sinn des Frameworks. Es macht das Geschäft nicht einfach. Es zeigt Ihnen, wo die schwierigen Teile liegen sollten.
Unternehmen, die bereits so aussehen
Dem Framework zu vertrauen ist einfacher, wenn es Dinge beschreibt, die bereits existieren, statt nur Dinge, die ich gern existieren sehen würde.
Anduril ist vier von vier. Maßgeschneiderte Hardware über Drohnen, Sensortürme, Abfangsysteme und Unterwasserfahrzeuge hinweg. Maßgeschneiderte Software in Lattice, auf der jedes dieser Hardwareteile läuft. Beziehungen und regulatorische Stellung, die kein Coding-Agent erzeugen kann, da der Kunde die US-Regierung und ihre Verbündeten sind. Betriebsdaten aus eingesetzten Systemen, die in die Software zurückfließen. Zwei Details sind wichtiger als die Produktliste. Es finanziert seine eigene Forschung und Entwicklung und baut das Produkt, bevor es in eine bestehende Budgetlinie verkauft, und dreht damit das Cost-Plus-Modell um, auf dem traditionelle Prime Contractors laufen. Anduril ist privat und veröffentlicht keine geprüften Margen, aber sekundäre Schätzungen setzen seine Bruttomarge bei etwa 40 bis 45 Prozent an. Das ist für Verteidigungshardware ungewöhnlich hoch, wo Luft- und Raumfahrt- sowie Verteidigungsunternehmen in den Daten des Sektors der NYU Stern im Durchschnitt etwa 17,5 Prozent Bruttomarge aufweisen. Die genaue Zahl ist weniger wichtig als die Struktur. Ein vertikal integriertes, festpreisiges, softwaredefiniertes Modell scheint bessere Wirtschaftlichkeit zu erzielen als die traditionelle Cost-Plus-Plattformintegration.
Intuitive Surgical ist die ältere, ruhigere Version derselben Struktur. Das da Vinci-System kombiniert Hardware, die ohne ihre Software wertlos ist, FDA-Freigaben, die kein Wettbewerber abkürzen kann, zwei Jahrzehnte an Krankenhausbeziehungen und Verfahrensdaten aus Millionen von Operationen. Es erfüllt vier von vier, verstärkt sich kontinuierlich und setzt dieses Playbook seit seiner ersten Freigabe im Jahr 2000 um, lange bevor jemand es physische KI nannte.
Kraken Robotics ist der Fall, den ich am lehrreichsten finde, teilweise weil ihn außerhalb der Meerestechnologie nur wenige kennen. Das Unternehmen baut Synthetic-Aperture-Sonar, die KATFISH-Schleppplattform, Unterwasserbatterien und Unterwasser-LiDAR. Keine dieser Hardware ist ohne die proprietäre Bildgebungssoftware darum herum nützlich. Zu den Kunden gehören NATO-verbundene Marinen. Das ist Vertrauen und Regulierung auf höchstem Niveau, denn eine Marine wird Sonar-Anbieter nicht wegen einer billigeren Kopie wechseln. Entscheidend ist, dass Kraken nicht nur Ausrüstung verkauft. Das Unternehmen führt Vermessungen als Dienstleistung durch, was bedeutet, dass jeder Auftrag Informationen über den Meeresboden erzeugt, die sonst niemand besitzt. Diese letzte Entscheidung ist das gesamte Framework im Kleinen. Ein Hardware-Unternehmen erkannte, dass die Daten wertvoller waren als die Box, und wechselte in die Principal-Position, um sie zu behalten.
SpaceX & Waymo sind reine Principal-Play. SpaceX verkauft keine Raketen. Es verkauft zugestellte Nutzlasten. Waymo lizenziert keine Autonomie-Software an Autohersteller. Es verkauft abgeschlossene Fahrten. In beiden Fällen verweigerte das Unternehmen die Vendor-Position, übernahm die operative Haftung und behielt die Daten. Waymo trägt außerdem einen regulatorischen Graben, der Jurisdiktion für Jurisdiktion eintrifft. Diese Expansion ist langsam, und genau deshalb ist sie verteidigungsfähig.
Carbon Robotics ist der nützliche Teilfall. Sein LaserWeeder vernichtet Unkraut mithilfe von Computer Vision und Hochleistungslasern. Im Februar 2026 erklärte das Unternehmen, dass sein Large Plant Model mit mehr als 150 Millionen gelabelten Pflanzen trainiert worden sei, erfasst auf etwa hundert Farmen in fünfzehn Ländern. Das ist die Datenmaschine, die wie beschrieben arbeitet, und als operatives Nebenprodukt statt als separates Vorhaben entsteht. Aber ich würde bei diesem Aufbau auch die Verwundbarkeit erwähnen. Carbon verkauft Ausrüstung an Landwirte und bleibt damit eher Vendor als Principal. Es ist erfolgreich, weil die Daten dennoch in sein zentrales Modell zurückfließen, wodurch die Vendor-Position überlebensfähig wird. Wenn Erzeuger jemals diese Flottendaten besitzen würden, würde der Graben verschwinden.
Nokia ist sowohl die historische Warnung als auch ein aufkommender Testfall. 2007 kontrollierte das Unternehmen nahezu 50 Prozent des globalen Smartphone-Markts mit der besten Hardware, der besten Fertigungsskala und der besten Lieferkette bei Mobiltelefonen. Es setzte auf einer einzigen Dimension besser um als jeder andere, der jemals gelebt hat, und es brach zusammen, weil ihm eine Softwareplattform fehlte. Das heutige Nokia versucht genau das hier beschriebene multi-faktorielle Playbook. Wie Michael Sikand in dieser Videoanalyse darlegt, verbrachte das Unternehmen über ein Jahrzehnt damit, sich von Consumer-Gadgets wegzupivotieren, um vertikal integriertes optisches Silizium, gefestigte Beziehungen zu Netzbetreibern und Verteidigung sowie KI-gestützte Edge-Compute zu bündeln. Das alte Nokia bewies, dass isolierte Hardware ein temporärer Vorsprung ist. Nun ja, das neue Nokia versucht zu beweisen, dass Hardware, gekoppelt mit institutionellem Vertrauen und Softwareinfrastruktur, einen dauerhaften Graben schafft.
Keines dieser Unternehmen sieht oberflächlich gleich aus, aber sie alle weisen auf dieselbe Lehre hin. Die dauerhaftesten Unternehmen haben etwas Langsames verdient, etwa eine Akkreditierung, eine eingesetzte Sensorflotte, das Vertrauen von Chirurgen, das Vertrauen der Marine, regulatorische Genehmigungen oder ein Jahrzehnt an Betriebsdaten. Keines davon hat es allein dadurch geschafft, besseren Code zu schreiben, und keines davon kann von jemandem eingeholt werden, der das tut.
Enge ist die Eintrittsvoraussetzung
Sie alle begannen auch klein. Die Unternehmen, die gewinnen, beginnen nicht damit, den gesamten Kreislauf besitzen zu wollen, und genau das zu versuchen ist der häufigste Fehler. Der Kreislauf verstärkt sich nur, wenn man tief genug in einem einzelnen Workflow steckt, um ergebnisbezogene Daten zu erzeugen, die Wettbewerber auf keine andere Weise erwerben können. Oberflächliche Exposition über viele Workflows hinweg erzeugt oberflächliche Daten, die schnell sättigen.
Das Muster gilt über die obigen Betreiber hinaus und darüber hinaus. Anduril begann mit Schutzmaßnahmen für Kräfte und Anti-Drohnen-Systemen, bevor die Produktion und angrenzende Fähigkeiten skaliert wurden. Intuitive Surgical begann mit spezifischen laparoskopischen Verfahren und baute über Jahrzehnte Schulungen für Chirurgen und Verfahrensvolumen auf, bevor es sich über Fachgebiete hinweg ausweitete. SpaceX begann mit einem einzigen wiederverwendbaren Trägerfahrzeug, bevor es sich in Starlink ausweitete. Tesla begann mit einem engen Premium-EV-Einstiegspunkt (dem Sportwagen Roadster) und nutzte die Flotte für Daten- und Fertigungslernen, bevor es in Volumenmodelle, Energie und Autonomie vorstieß. Palantir begann mit spezifischen Intelligenz-Workflows für spezifische Behörden, bevor es in den kommerziellen Bereich expandierte. In jedem Fall war der enge Einstieg kein Kompromiss. Er war der Mechanismus, der die Schleife zusammensetzen ließ.
Der Einstiegspunkt ist absichtlich eng. Ein Workflow, ein Kundentyp, ein Datenstrom, der schwer zu replizieren ist. Man baut die Schleife um genau diesen Workflow herum auf, bis sich die Daten aufaddieren und die Beziehung sich vertieft, und dann expandiert man in angrenzende Workflows, in denen dieselben Daten, dieselben Beziehungen und dieselbe operative Disziplin einem einen Vorteil verschaffen, den ein neuer Marktteilnehmer nicht erreichen kann. Breit zu starten ist der Weg, am Ende mit einem Haufen Daten dazustehen, die sich nicht aufaddieren. Ein Wettbewerber, der heute startet, jagt keinen festen Vorsprung. Er jagt einen Vorsprung, der sich jedes Mal verlängert, wenn eine Aufgabe erledigt wird, aber nur, wenn die Aufgabe eng genug, tief genug und oft genug wiederholt wird, sodass die Daten tatsächlich von Bedeutung sind.
Schlussfolgerung
Die erste Hälfte dieses Dokuments hat ein allgemeines Gesetz aufgestellt. Jeder Burggraben, der nur aus der Schwierigkeit besteht, etwas herzustellen, ist vorübergehend, und er hält genau so lange, bis jemand dieses Etwas einfach herzustellen macht. Chinas industrielle Agglomeration tat dies mit Hardware, indem sie Transaktionskosten und Iterationslatenz in einem hyperdichten Cluster zusammenzog. Generative KI tut dies mit Software, indem sie die Kosten ihres knappen Inputs zusammenzieht. Hardware brach zuerst zusammen und Software folgte später, aber für einen Gründer, der heute baut, ist keiner der beiden Schutzräume verlässlich.
Die zweite Hälfte hat dieses Gesetz in eine Antwort übersetzt. Wenn Produktionsschwierigkeit nichts mehr schützt, dann muss Verteidigungsfähigkeit aus den Reibungen zusammengesetzt werden, die der Zusammenbruch der Produktion nicht erreichen kann. Dazu gehören physischer Zugang, geschlossene operative Datenkreisläufe, regulatorische Stellung, erarbeitetes Vertrauen und Eigentum am Ergebnis selbst. Deshalb verlangen die vier Faktoren drei von vier statt nur einen, warum die Principal-Position wichtiger ist als jede andere einzelne Entscheidung und warum die Daten ein operatives Nebenprodukt und kein gesammelter Vermögenswert sein müssen.
Es verdichtet sich zu einem einzigen Kernsatz.
Im KI-Zeitalter werden die besten Unternehmen keine generischen Software-Tools oder kopierbaren Hardware-Produkte sein. Sie werden enge, ergebnisorientierte Principal-Unternehmen sein, die Software, physische Workflows, vertrauensvolle Beziehungen und proprietäre operative Daten kombinieren, um hochwertige Arbeit in der realen Welt zu automatisieren.
Für einen Gründer lautet die Frage nicht mehr „Welche Software kann ich bauen?“, sondern welches wertvolle reale Ergebnis kann ich besitzen, ausführen, messen und automatisieren?
Die stärksten Chancen liegen dort, wo Software auf Atome, Vertrauen, Regulierung und proprietäre Daten trifft. Sie beginnen mit einem einzigen engen, schmerzhaften Workflow, wobei Menschen eingesetzt werden, wo es nötig ist. Sie erfassen operative Daten als Nebenprodukt der Arbeit, automatisieren Schritt für Schritt und wachsen zu Systemen heran, die schwer zu verdrängen sind. Der Vorteil ist gerade deshalb dauerhaft, weil er durch physische Operation verdient und nicht in Code geschrieben wurde.
Das Endziel ist nicht, ein Produkt zu bauen. Es ist, ein operatives Unternehmen mit softwareähnlicher Skalierbarkeit, Verteidigungsfähigkeit in der physischen Welt und proprietären Daten aufzubauen, die mit jedem erledigten Auftrag besser werden.
Alles, was früher ein Burggraben war, weil es schwer zu bauen war, wird zu einer Ware. Etwas zu bauen ist einfacher denn je, und mit dem Fortschritt von KI und globalen Lieferketten wird es nur noch einfacher werden. Verteidigungsfähig bleibt, was schwer zugänglich ist, schwer Vertrauen auf sich zu lenken ist, schwer über Regulierung zu erreichen ist und schwer zu beobachten ist, ohne die eigentliche Arbeit zu tun.
Zitate & Quellen
Ich möchte ausdrücklich darlegen, woher die übernommenen Teile stammen, weil ein großer Teil dieses Dokuments darin besteht, die Arbeiten anderer zu verknüpfen, anstatt etwas zu erfinden. Die Dinge, die ich tatsächlich als meine eigenen beanspruchen würde, sind die Vier-Faktoren-Regel, der Drei-von-Vier-Standard und das spezifische Argument, dass die beiden Zusammenbrüche denselben zugrunde liegenden Mechanismus teilen, auch wenn sie nacheinander geschahen. Zahlen verschieben sich, also überprüfe sie bitte, bevor du mich zitierst.
Von mir, aus früheren Texten
- Die Barbell der Software-Werte (2025), wo ich erstmals die schrumpfende Mitte und die Internal Software Leverage Theory dargelegt habe. Die zweite Hälfte hier ist die operative Version dieses Beitrags.
Der Atome-Computer
- Travis Kalanick, Vision, Unfinished Business und How AI Will Transform the Physical World, Atoms und a16z, 2026. Das Atome-basierte Computer-Framework, die Zuordnung von CPU/Speicher/Netzwerk zu Fertigung/Immobilien/Transport, die verstehen-vorhersagen-steuern-Schleife, industrielle KI und gewinnbringend beschäftigte Roboter sind alle seine Ideen. Dieser Abschnitt ist meine Zusammenfassung seiner Idee, nicht meine Idee.
- Ben Horowitz und Alex Danco, Travis is Back, a16z, 2026.
Die Ökonomie
- Atlassian, Q2 FY2025 results, für die Bruttomargen ausgereifter horizontaler SaaS im niedrigen Achtzig-Prozent-Bereich.
- Snowflake, FY2025 results, als Gegenbeispiel dafür, dass verbrauchsintensive Software deutlich unter den klassischen SaaS-Bruttomargen liegen kann.
- Michael Porter, five forces, 1979, für die Taxonomie der Rentenquellen in Teil Eins.
- David Teece, Profiting from Technological Innovation, 1986, für das Appropriability-Problem in Teil Drei.
- Alfred Marshall, Principles of Economics, 1890, für externe Economies und Agglomeration in Teil Fünf.
- Ronald Coase, The Nature of the Firm, 1937, für Transaktionskosten in Teil Fünf.
- Theodore Wright, 1936, und die Boston Consulting Group, für die Erfahrungskurve in Teil Fünf.
- Stan Shih, die lächelnde Kurve, um 1992. Sein ursprüngliches Diagramm ist auf Wikimedia Commons, und Ben Thompsons Publishers and the Smiling Curve ist die beste Erweiterung davon, die ich gelesen habe.
- Gary Pisano und Willy Shih, Restoring American Competitiveness, Harvard Business Review, 2009, für den industriellen Commons und warum Reshoring schwierig ist.
- Andrew „bunnie“ Huang, The Hardware Hacker, für den Bericht aus erster Hand darüber, wie sich die Dichte in Shenzhen tatsächlich anfühlt, wenn man darin arbeitet.
- WTO, Accessions: China, für Hintergrund zur Integration Chinas in das globale Handelssystem.
- Weltbank, manufacturing value added, für Hintergrund zur Größe der chinesischen Fertigung im Verhältnis zu den Vereinigten Staaten.
Die Startup-Mechanik
- Paul Graham, Do Things That Don’t Scale und How to Get Startup Ideas, für den engen Einstiegspunkt.
- Tesla, The Secret Tesla Motors Master Plan, 2006, für die Logik des Wedge vom Roadster zum erschwinglichen Auto.
- Palantir, S-1 registration statement, 2020, für das Muster der Expansion von Regierung zu kommerziell.
- SpaceX-Unternehmensgeschichte und Starlink-Offenlegungen, über SpaceX und Starlink, für den Start als anfänglichen Wedge vor einer breiteren Raumfahrtinfrastruktur.
KI-Codierung und Software-Produktion
- GitHub, GitHub Copilot vorzustellen, 2021, und allgemeine Verfügbarkeit von GitHub Copilot, 2022, für den praktischen Beginn der kommerziellen KI-gestützten Programmierhilfe.
- OpenAI, GPT-4 Technischer Bericht, 2023, und Anthropic, Claude 3.5 Sonnet, 2024, für den Hintergrund zur Beschleunigung der Modellfähigkeiten.
- Peng et al., Die Auswirkungen von KI auf die Produktivität von Entwicklern, 2023, für das kontrollierte GitHub-Copilot-Ergebnis, bei dem Entwickler eine begrenzte Programmieraufgabe 55,8 Prozent schneller abschlossen.
- Cui et al., Die Auswirkungen generativer KI auf hochqualifizierte Arbeit, 2025, für das Feldstudienergebnis über 4.867 Entwickler hinweg, das 26,08 Prozent mehr abgeschlossene Aufgaben zeigt.
- METR, Messung der Auswirkungen von KI Anfang 2025 auf die Produktivität erfahrener Open-Source-Entwickler, 2025, für das Gegenbeispiel, bei dem erfahrene Entwickler mit KI-Tools in ausgereiften Repositories 19 Prozent langsamer waren.
- Cursor, Claude Code, OpenAI Codex CLI, Kiro CLI, und OpenCode, für den Wandel von Autocomplete hin zu agentischem Repo- und Terminalzugriff.
- Conductor, Superset, und Hermes Agent, für die Orchestrierungsschicht über einzelnen agentischen Programmierwerkzeugen.
Die Fehlermodi des Datenmoats
- Sun et al., Erneute Betrachtung der unangemessenen Wirksamkeit von Daten im Zeitalter des Deep Learning, ICCV 2017, für die empirische Erkenntnis, dass die Leistung bei Bildverarbeitungsaufgaben logarithmisch mit dem Umfang der Trainingsdaten steigt.
- Martin Casado und Peter Lauten, Das leere Versprechen von Datenmoats, a16z, 2019, für das Argument, dass Skaleneffekte von Daten sich in der Regel eher abschwächen als verstärken.
- Valavi et al., Zeit und der Wert von Daten, Harvard Business School Working Paper 21-016, 2021, für die Unterscheidung zwischen Datenbestand und Datenfluss sowie die Feststellung, dass veraltete Daten die Modellgenauigkeit beeinträchtigen können.
- Chen et al., Abnehmende Relevanz klinischer Daten für zukünftige Entscheidungen in datengesteuerten klinischen Anordnungssets für stationäre Patienten, International Journal of Medical Informatics, 2017, für die etwa viermonatige Halbwertszeit klinischer Vorhersagedaten.
- OpenAI Unternehmensdatenschutz, Anthropic Geschäftsbedingungen, Microsoft Azure OpenAI Datenschutz, AWS Bedrock FAQ, und Google Vertex AI Datenverwaltung, für Zusagen zur Nichtverwendung für Training als Standard bei Eingaben und Ausgaben von Geschäftskunden.
- Europäischer Datenschutzausschuss, Stellungnahme 28/2024 zu KI-Modellen, DSGVO Artikel 5 und Artikel 17, HIPAA-Regeln zur De-Identifizierung, und CCPA/CPRA-Regeln, für datenschutzrechtliche Beschränkungen der sekundären Datennutzung, Löschung, De-Identifizierung und Weitergabe.
- Lathrop GPM, Navigation von KI-Eigentum in kommerziellen und IP-Lizenzvereinbarungen, 2026, für die vertragliche Spannung zwischen Zusagen zur Nichtverwendung für Training und behaltenen Rechten an aggregierter oder de-identifizierter Nutzung.
Bilder
- Stan Shihs lächelnde Kurve, Wikimedia Commons, CC BY-SA.
- Huaqiangbei am Shennan-Übergang, Foto von Charlie fong, Wikimedia Commons, CC BY-SA.
- Spritzgussform, Foto von Wizard191, Wikimedia Commons, CC BY-SA 3.0.
- Preise von Solar-PV-Modulen im Vergleich zur kumulativ installierten Kapazität, Our World in Data, CC BY 4.0. Diagramm lokal aus dem veröffentlichten Datensatz nachgebildet.

Die Unternehmensbeispiele
- Anduril-Bruttomargenschätzung über Sacra. Anduril ist privat und veröffentlicht keine geprüften Margen, daher wird dies als Schätzung und nicht als gemeldeter Wert behandelt. Branchenbenchmark für Bruttomargen in Luft- und Raumfahrt sowie Verteidigung (etwa 17,5 Prozent) aus Aswath Damodarans NYU-Stern-Margendatensatz.
- Hintergrund zu Alphabet und Google über Alphabets Form 10-K für das Geschäftsjahr 2025, gekoppelt mit United States v. Google LLC für Vereinbarungen zur Verteilung der Such-Standardvorgaben, Vorteile der Suchskalierung und kartellrechtlichen Kontext.
- Carbon Robotics Large Plant Model und 150 Millionen gelabelte Pflanzen über die Business-Wire-Ankündigung des Unternehmens vom Februar 2026, mit TechCrunch als Bestätigung.
- Intuitive Surgical Geschichte und FDA-Zulassung von 2000 über Intuitive Unternehmensgeschichte. Verfahrensvolumen über Intuitives Corporate Impact Report 2025, und installierte Basis-/Margenwerte über die Ergebnisbekanntgabe für Q4 2025.
- Tesla-Margenwerte über das Update für Q4 und FY2025.
- Das Muster der regulatorischen Ausweitung von Waymo über Tesorbs Robotaxi-Regulierungsmap 2026 und Electreks Berichterstattung über die CPUC-Genehmigung der Ausweitung.
- Nokias Spitzenwert und Rückgang im Jahr 2007 über BBC News und Wikipedia, mit Vuori und Huys Administrative Science Quarterly / INSEAD-Studie für die organisatorischen Dynamiken hinter dem Zusammenbruch und Michael Sikands Videoanalyse für seinen modernen Infrastruktur-Pivot.
- OpenAI Stargate-Details über OpenAIs ursprüngliche Ankündigung und Ankündigung der Standorterweiterung. Dies sind angekündigte Zusagen und Pläne, keine vollständig eingesetzte Kapazität.
- Kraken Robotics basierend auf den eigenen Produkt- und Vertragsangaben.